
1. この記事でわかること
- ビットコインで税金がかかる場合・かからない場合
- 確定申告が必要になる目安
- 利益の計算と、記録の残し方
- 税制改正の動き
※税制は変わることがあります。この記事は、国税庁などの公開情報をもとにした一般的な説明です。実際の申告は、最新の情報を国税庁のサイトで確認するか、税務署・税理士にご相談ください。
持ってるだけで税金かかるの?
買って持っているだけならかからないよ。売ったり使ったりしたときが対象なんだ。
2. まず大事なこと
ビットコインで利益が出たときは、税金がかかる場合があります。「利益が出たのに、申告しなかった」とならないよう、始める前に基本を知っておきましょう。
3. 税金がかかる場合
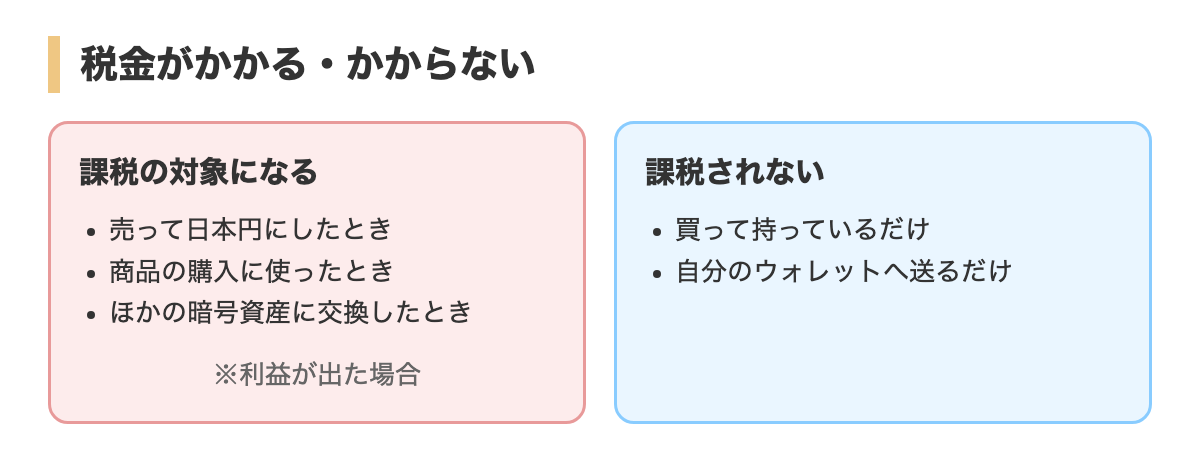
国税庁の情報では、暗号資産を売却したり、使用したりして生じた利益が課税の対象になります。(国税庁「暗号資産に関する税務上の取扱いについて」より)
たとえば、次のような場合です。
- ビットコインを売って、日本円にしたとき
- ビットコインで、商品やサービスを購入したとき
- ビットコインを、ほかの暗号資産に交換したとき
4. 税金がかからない場合
- ビットコインを買って、持っているだけ(まだ売っていない)
- 自分のウォレットや別の取引所に、移しただけ(送金のみ)
値上がりしていても、売ったり使ったりするまでは、利益は確定しません。
5. 課税される・されない(まとめ)
| 場面 | 課税の対象になる? |
|---|---|
| ビットコインを日本円に売却 | なる(利益が出た場合) |
| ビットコインで商品を購入 | なる(利益が出た場合) |
| ビットコインをほかの暗号資産に交換 | なる(利益が出た場合) |
| 買って持っているだけ | ならない |
| 自分のウォレットへ送るだけ | ならない |
6. 所得の区分と税のしくみ
国税庁の案内では、暗号資産の取引で生じた利益は、原則として雑所得に区分されます。給与など、ほかの所得と合計して税額を計算する「総合課税」で、所得が大きいほど税率が高くなるしくみです。(2026年10月時点の制度です。税制改正の動きは、後半で説明します)
国税庁の「損益通算」の案内でも、雑所得の損失は、ほかの所得から差し引けないとされています。
7. 確定申告が必要な目安
- 会社員など、給与を1か所からもらっている人は、給与以外の所得が年間20万円以下なら、所得税の確定申告が不要とされています。
- ただし、住民税の申告は、別のルールがあります。お住まいの市区町村に確認してください。
- 自営業・年金受給者などは、基準が異なります。
基準の詳細は、国税庁の案内(タックスアンサー No.1900)で確認できます。
「20万円」は、利益から必要な経費を引いた所得の金額で判断します。
8. 利益の計算方法
利益は、「売った金額(収入)」から、「購入にかかった金額(取得価額)や手数料など」を引いて計算します。保有している暗号資産の取得価額は、次のどちらかの方法で計算します。
- 総平均法:年間の取得価額を、年間の取得数量で平均して計算する
- 移動平均法:購入のたびに、平均単価を計算し直す
国税庁は、計算を助ける「暗号資産の計算書」(Excel)を公開しています。取引所から送られる「年間取引報告書」を使う場合は、総平均法用が使いやすいと案内されています。
9. 記録を残しておく
税金の計算のために、取引の記録を残します。
- 取引所の取引履歴・年間取引報告書をダウンロードして保存する
- 複数の取引所や、ウォレットを使っている場合は、すべて集める
- 送金の記録(日時・数量・手数料)も残す
- ほかの暗号資産と交換した場合は、その記録も残す
取引所が閉鎖したり、履歴が見られなくなる場合に備えて、早めに保存しておきましょう。
10. 税制改正の動き
暗号資産の税制は、見直しが進んでいます。2026年度の税制改正で、一定の暗号資産の売却益について、税率を一律20%の「申告分離課税」にする方針が示されました。適用は、暗号資産を金融商品取引法の対象とする法改正の施行後で、2028年以降になる見込みと報じられています。正式な適用時期は、国税庁・財務省の発表で確認してください。
それまでは、現行の制度(雑所得・総合課税)です。
11. 相談先
- 税務署(国税庁の電話相談センターなど)
- 税理士
- 国税庁のホームページ(暗号資産の税務に関する情報)
12. まとめ
- 売却・商品購入・ほかの暗号資産との交換で、利益が出ると課税の対象
- 買って持っているだけ、自分への送金だけなら課税されない
- 取引の記録を残し、迷ったら税務署・税理士に相談する
これで第5章は終わりです。次の第6章では、値動きの基礎と、続けるコツを見ていきます。
※この記事は情報提供を目的としたもので、税務上のアドバイスではありません。個別の判断は、税務署・税理士にご相談ください。 内容は2026年10月時点の情報です。