
1. この記事でわかること
- 投資とは何か、貯金とどう違うのか
- 投資でお金が増える仕組みと、減る仕組み
- 投資の主な種類と、それぞれの大まかな特徴
- 投資を始める前に知っておきたい心がまえ

投資って、なんとなく難しそうで怖いんだよね。貯金だけじゃだめなの?

だめということはないよ。まずは「投資って何をすることか」を、いっしょに整理してみよう。
2. 投資とは何か
投資とは、お金を何かに出して、将来、お金が増えることを期待することです。出したお金を使って、その先で仕事や事業、資産の価値が育ち、その成果の一部を受け取る、というイメージです。
たとえば、次のようなものが投資にあたります。
- 会社が発行する株を買う(その会社の成長や利益の分配に参加する)
- 国や会社にお金を貸して、利子を受け取る(債券)
- たくさんの人のお金をまとめて、専門家が運用する商品を買う(投資信託)
- 家を買って、人に貸し、家賃を受け取る(不動産)
ここで大切なのは、「お金が増えることを期待する」であって、「増えると決まっている」わけではないという点です。期待どおりにならず、元のお金より減ってしまうこともあります。これが投資の基本の性質です。
3. 貯金(預金)との違い
貯金と投資の違いを、まず表で見てみましょう。
| 項目 | 貯金(預金) | 投資 |
|---|---|---|
| 元のお金 | 減りにくい(預金保険の範囲内で元本が守られる) | 減ることがある(元本は保証されない) |
| 増え方 | 利息(金額は決まっている) | 値上がり益・配当・利子など(決まっていない) |
| 値動き | ほとんどない | 日々変わる |
| すぐ使えるか | すぐ引き出せる | 売らないと現金にならない(売る値段は日によって違う) |
| 向いている目的 | 生活費・近いうちに使うお金 | 時間をかけて育てたいお金 |
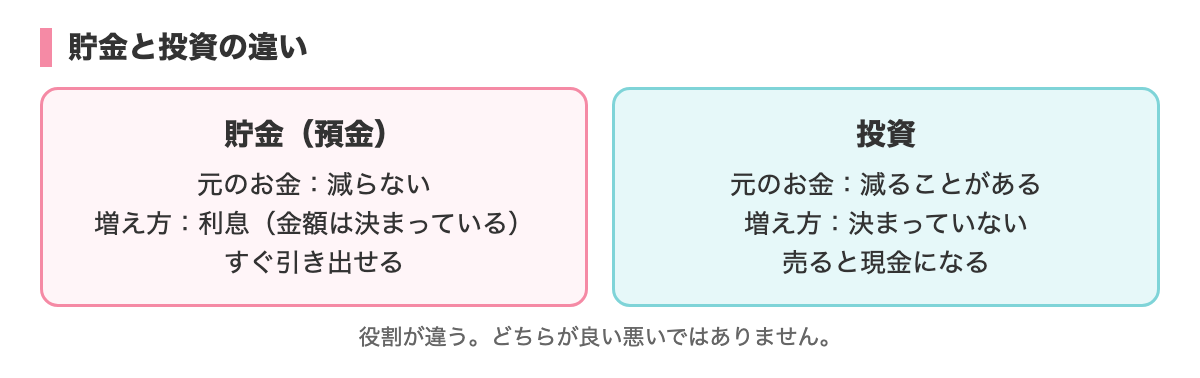
銀行にお金を預けた場合、預金保険制度などの仕組みで、一定の範囲まで守られるため、元のお金は基本的に減りません。そのかわり、受け取れる利息は、いまはとても小さいのが一般的です。
投資は、元のお金が減る可能性があるかわりに、お金が大きく育つ可能性もあります。どちらが良い悪いではなく、役割が違うと考えると整理しやすくなります。
4. 投資でお金が増える仕組み
投資で収益が出る形は、大きく分けて3つあります。
1. 値上がり益(売買の差益)
安く買って、高く売ったときの差額です。株や投資信託、不動産などで得られます。反対に、買った値段より安くしか売れなければ、損失になります。
2. 配当・分配金
株を持っていると、会社が利益の一部を株主に配ることがあります。これを配当といいます。投資信託でも、運用の成果の一部が「分配金」として払い出される場合があります。ただし、配当や分配金は毎回出るとは限らず、金額も変わります。
3. 利子(利息)
債券は、国や会社にお金を貸して、決められた利子を受け取る仕組みです。預金の利息に似ていますが、貸した先が返せなくなった場合は、お金が戻らないリスクがあります。
5. 投資でお金が減る仕組み
投資で損が出る場面も、仕組みとして知っておきましょう。
- 価格が下がる:買ったあとに値段が下がり、安い値段で売ると損失になる
- 配当や利子がなくなる:業績が悪化して、配当が減ったりなくなったりする
- 貸した先が返せなくなる:債券で、国や会社の財政が悪くなると、利子や元本が戻らないことがある
- 手数料や税金がかかる:売買や保有に手数料がかかり、利益が出た場合は税金もかかる
「下がったときに、あわてて売ってしまう」ことが、損を確定させる大きな原因です。この点は、第6章でくわしく取り上げます。
6. 投資の主な種類
代表的な投資の種類を、特徴ごとに並べます。ここでは「どれがよい」という比較ではなく、性質の違いを知っておくことが目的です。
| 種類 | どんなもの | 値動きの大きさ(一般的なイメージ) |
|---|---|---|
| 預金 | 銀行に預ける | ほぼなし |
| 債券 | 国や会社にお金を貸す | 小さめ〜中くらい |
| 株式 | 会社の持ち分を買う | 大きめ |
| 投資信託 | みんなのお金をまとめて運用してもらう | 中身による |
| 不動産 | 土地や建物に投資する | 中くらい(売りにくさもある) |
| 暗号資産 | ビットコインなど | とても大きい |
同じ「株」でも、会社によって値動きは違います。同じ「投資信託」でも、中に何が入っているかで、値動きはまったく変わります。種類の名前だけで安全かどうかは決まらない、ということも覚えておいてください。
ビットコインについては、別のシリーズでくわしく解説しています。
7. 投資と「投機」「ギャンブル」は同じ?
よく話題になる疑問です。言葉の使い方は人によって違いますが、一般的には次のように整理されます。
- 投資:時間をかけて、事業や経済の成長の成果を受け取ることを期待する
- 投機:短い期間の値動きの差を狙って、売り買いをする
- ギャンブル:結果が運で決まり、参加するお金の合計は増えず、運営側の取り分の分だけ減る
長く持つ前提の分散投資は、短期の値動きを当てにいくやり方とは、性質が違います。ただし、どちらも元本が減る可能性がある点は共通です。自分がやろうとしていることがどちらに近いのかを、意識しておくとよいでしょう。
8. 投資を始める前の心がまえ
最後に、はじめる前に持っておきたい考え方をまとめます。
1. 使う予定のないお金で行う
近いうちに使うお金や、生活費を投資に回すと、下がったときに売らざるを得なくなります。お金の分け方は、第1章の5本目でくわしく説明します。
2. 「必ず増える」はないと知る
「絶対に儲かる」「元本保証で高い利回り」といった話は、どんなに魅力的に聞こえても疑ってください。投資には、リスクとリターンの両方があります。
3. わかる商品から、少しずつ
仕組みがわからない商品には手を出さないのが基本です。小さい金額から始めて、値動きに慣れることも大切です。
4. 長い目で考える
短期の値動きに一喜一憂せず、長い期間の中で考える人が多いと言われます。ただし、長く持てば必ず増えるわけではありません。
9. よくある質問
投資は、お金持ちがやるものですか?
いいえ。少ない金額から始められる商品もあります。ただし、金額が小さくても、元本が減る可能性は同じです。
投資を始めるのに、年齢の制限はありますか?
口座の開設には、年齢などの条件があります。未成年の場合は、親権者の同意などが必要になることがあります。くわしくは、利用する金融機関の案内で確認してください。
投資をしない方がいい人はいますか?
生活費の備えがない人、近いうちにまとまったお金が必要な人、借金の返済を優先すべき人は、先にそちらを整えるのが基本です。これも、あとの記事で説明します。
10. 投資を始める「目的」を考える
投資をする前に、「何のために、いつまでに、どのくらいのお金が必要か」を考えておくと、商品選びや、続けやすさが変わります。よくある目的には、次のようなものがあります。
| 目的 | 必要になる時期の例 | 考え方のポイント |
|---|---|---|
| 老後の生活費の準備 | 数十年先 | 時間が長いので、値動きを受け止めやすい |
| 子どもの教育費 | 十数年先(進学の時期が決まっている) | 使う時期が近づいたら、値下がりの影響を減らす考え方もある |
| 住宅の頭金・車の購入 | 数年先 | 期間が短く、値下がりを待てないので、投資には不向きなことが多い |
| 資産をゆっくり育てたい | 決まっていない | 無理のない金額で、長く続ける |
目的がはっきりしていないと、値下がりしたときに「どうすればいいのか」を決められず、不安から売ってしまいがちです。使う時期が遠いお金ほど、値動きを受け止めやすいのが、基本の考え方です。
11. 投資の大まかな流れ
実際に投資を始めるときの流れを、先に知っておくと安心です。くわしい手順は、第3章で説明します。
- 1証券会社など、投資ができる金融機関を選ぶ
- 2口座を開設する(本人確認の書類が必要)
- 3口座にお金を入れる
- 4買いたい商品を選んで、購入する
- 5持ち続ける(定期的に状況を確認する)
- 6必要なときに、売ってお金に戻す
買うときも売るときも、手数料がかかる場合があります。売って利益が出たときは、税金もかかります。これらは、商品や口座の種類によって違います。
12. 投資にまつわる、よくある誤解
「投資=株」ではない
株は投資の一つにすぎません。債券、投資信託、不動産など、いろいろな種類があります。
「プロに任せれば損しない」わけではない
投資信託のように、専門家が運用してくれる商品でも、値下がりすることはあります。専門家が運用していても、元本は保証されません。
「少額なら、リスクがない」わけではない
金額が小さければ、損失の金額も小さくなります。しかし、リスクがなくなるわけではありません。割合で見れば、同じように元本が減ることがあります。
「下がったら、損が確定」ではない
持ち続けているあいだは、値下がりしても、まだ売っていないので、損は確定していません(評価額が下がっている状態です)。売って現金にしたときに、はじめて損益が確定します。
13. 怪しい投資話のサイン
投資を始めると、さまざまな勧誘を受けることがあります。次のような話には、特に注意してください。
- 「絶対に儲かる」「元本保証で高い利回り」と言う
- 「今日中に決めないと損をする」と、急がせる
- 面識のない人から、SNSやメッセージで勧誘される
- 運用実績が、具体的な根拠なく、きれいすぎる
- 金融庁に登録している事業者か、確認できない
金融商品を売る事業者の多くは、国(金融庁・財務局)への登録が必要です。登録の有無は、金融庁のサイトで調べられます。ただし、登録されていることは、安全を保証するものではありません。不安なときは、消費生活センターなどの公的な相談窓口に、相談しましょう。
14. 投資にかかるコストを知っておく
投資には、お金が増えるか減るかとは別に、かかる費用(コスト)があります。手数料や信託報酬は、利益が出ても出なくても発生することが多いため、最初に全体を知っておくと安心です。
- 購入するときの手数料:商品を買うときに、手数料がかかる場合があります。かからない商品もあります
- 売買のたびの手数料:株を売り買いするときに、取引ごとの手数料がかかる場合があります
- 持っているあいだの費用:投資信託では、運用を任せる費用が、保有している間、毎日少しずつ差し引かれます(信託報酬といいます)
- 税金:利益が出たときにかかります(第1章の6本目で説明します)
どれも、金額は金融機関や商品によって違います。商品を選ぶ前に、目論見書や、金融機関のサイトで、費用の欄を確認する習慣をつけましょう。コストの差は、長い期間では、手元に残る金額の差になって表れます。
15. 最初の一歩として、やってみたいこと
いきなり商品を買わなくても、準備としてできることがあります。
- 1家計の収支を、ざっと書き出す:毎月いくら入って、いくら出ているかを知る
- 2投資の目的を、一言で書いてみる:「老後のため」「教育費のため」など
- 3いつ使うお金かを、考える:使う時期が近いお金は、投資から外す
- 4基礎の言葉を、少しずつ覚える:リスク、分散、積立、手数料など
- 5公的な情報を見る:金融庁などのサイトに、投資の基本の案内がある
どれも、お金をかけずにできることです。この連載では、これらを順番に、くわしく説明していきます。焦って始めるより、納得してから始めるほうが、続けやすくなります。
16. 投資とお金の勉強は、セットで考える
投資の知識は、一度に全部を覚える必要はありません。基本の言葉と仕組みがわかれば、あとは少しずつ学べば十分です。わからない用語が出てきたら、そのままにせず、公的な資料や、金融機関の解説で確かめましょう。
また、人から聞いた話や、SNSの投稿だけで判断しないことも大切です。同じ商品でも、人によって感じ方や、置かれた状況が違います。自分の目的に合うかどうかは、自分で考えて決めるものです。
17. まとめ
- 投資は、お金を出して、将来お金が増えることを期待すること。増えると決まっているわけではない
- 貯金は元本が減りにくく、投資は元本が減ることがある。役割が違う
- 収益の形は、値上がり益・配当・利子の3つ。損が出る場面も、仕組みとして知っておく
- 使う予定のないお金で、わかる商品を、長い目で考えるのが基本
次は「投資のリスクとリターン」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。 内容は2026年11月時点の情報です。