
1. この記事でわかること
- 投資でいう「リスク」と「リターン」の意味
- リスクとリターンの関係(なぜセットなのか)
- 主なリスクの種類と、減らすための考え方
- 値動きの大きさを、数字でイメージする方法

投資の「リスク」って、危ないってこと?

日常で使う「危険」とは、少し意味が違うんだ。投資では「結果のぶれ幅」のことなんだよ。
2. リターンとは
リターンとは、投資から得られる成果のことです。値上がり益、配当、利子などを合わせて、「投資した金額に対して何%増えたか」で表すことが多いです。
たとえば、100万円で買ったものが、1年後に105万円になったとします。この場合のリターンは+5%です。反対に、95万円になったなら、リターンは−5%です。リターンはマイナスになることもあります。
3. リスクとは
投資の世界でいうリスクとは、「結果が、予想から上にも下にもぶれる幅」のことです。損をする可能性だけでなく、予想より大きく増える可能性も含めた、ぶれの大きさを指します。
- ぶれが小さい:結果が予想に近く、あまり動かない
- ぶれが大きい:大きく増えることも、大きく減ることもある
「リスクが大きい」とは、「必ず損をする」ではなく、「どちらにも大きく動きうる」という意味です。ただ、実際に私たちが気にするのは、下に大きく動くときです。だから「損をする可能性」の意味で使われることも多くなっています。
4. リスクとリターンの関係
一般に、期待される成果(リターン)が大きいものほど、ぶれ幅(リスク)も大きいという関係があります。
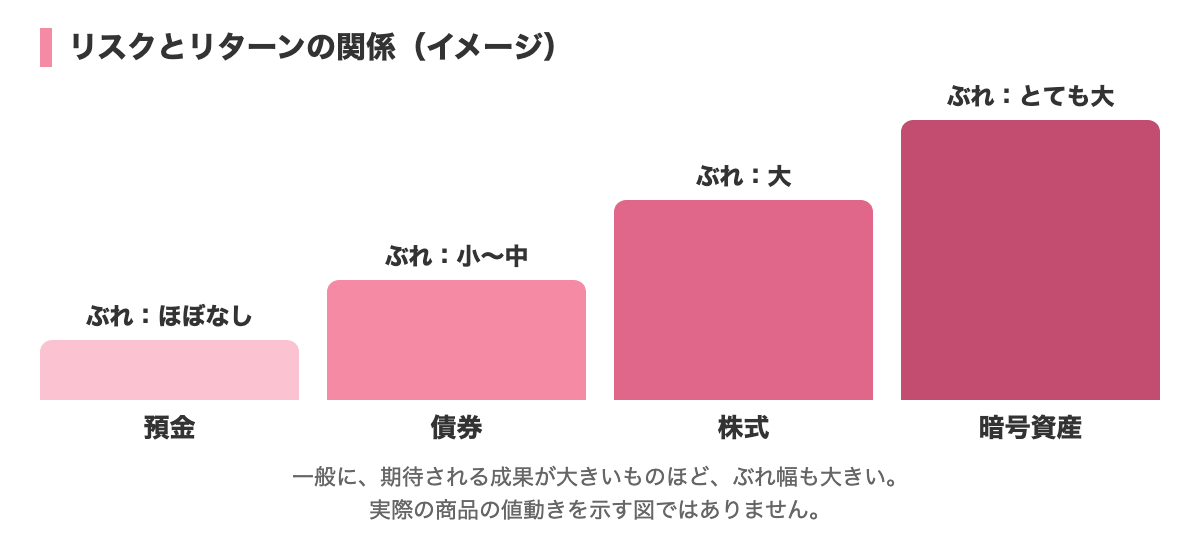
もし「リスクが小さいのに、リターンが大きい」商品があれば、みんながそれを買うので、すぐに値段が上がり、その有利さは消えてしまいます。だから、リスクのない高いリターンは、基本的に存在しないと考えます。
逆に言うと、「ほとんどリスクがなくて、高いリターンが約束される」という話は、どこかに無理があるか、詐欺の可能性があります。この点は、この連載でも何度か出てきます。
5. 主なリスクの種類
投資のリスクには、いくつかの種類があります。代表的なものを見てみましょう。
| リスクの種類 | 内容 |
|---|---|
| 価格変動リスク | 株や投資信託などの値段が上がったり下がったりする |
| 信用リスク | 貸した先や、投資した会社が破綻して、お金が戻らなくなる |
| 為替変動リスク | 外国のお金で買うものは、円との交換レートの変化で、円で見た価値が変わる |
| 金利変動リスク | 金利が変わることで、債券などの値段が動く |
| 流動性リスク | 売りたいときに、買い手が少なくて、思った値段で売れない |
| インフレリスク | 物価が上がって、お金の価値が目減りする(次の記事で説明) |
価格変動リスクをイメージする
最も身近なのは、価格変動リスクです。たとえば、同じ100万円でも、次のようにぶれ幅が違います。
- 預金:1年後も100万円(利息がついて、少しだけ増える)
- 値動きの小さい商品:1年後に、98万〜103万円くらいの間で動く
- 値動きの大きい商品:1年後に、70万〜130万円くらいの間で動く
ここで書いた数字は、イメージをつかむための例です。実際の商品の値動きを示すものではありません。
6. 値動きの大きさを表す「振れ幅」の考え方
金融の世界では、値動きの大きさを「標準偏差」などの数字で表すことがあります。むずかしく聞こえますが、考え方は「ふつう、どのくらいの範囲で動くか」をまとめた数字です。
投資信託の説明書(目論見書)や、運用会社のサイトには、過去の値動きの振れ幅が載っていることがあります。ただし、過去の振れ幅は、将来も同じとは限りません。目安として見るのはよいですが、約束ではないことを忘れないでください。
7. リスクを減らすための基本の考え方
リスクをゼロにはできませんが、受け止めやすくする方法はあります。
1. 分散する
お金を1つの商品に集中させず、いくつかに分けることです。「卵を1つのかごに盛るな」という言葉が、よく使われます。
- 銘柄の分散:1つの会社の株だけでなく、複数の会社に分ける
- 地域の分散:日本だけでなく、世界に分ける
- 資産の分散:株だけでなく、債券なども組み合わせる
分散すると、一部が大きく下がっても、全体への影響を和らげられる場合があります。ただし、世界全体の景気が悪くなったときは、分散していても全体が下がることがあります。
2. 時間を分散する
一度にまとめて買うのではなく、毎月など、時期を分けて少しずつ買う方法です。高いときにも、安いときにも買うことになるので、「買うタイミングの失敗」を和らげられます。積立については、第3章・第4章で説明します。
3. 長く持つ
短期間の値動きは大きくても、期間が長くなるほど、結果のばらつきが小さくなる傾向があると言われます(過去の傾向であり、将来を約束するものではありません)。ただし、長く持てば必ず増えるわけではなく、長い期間でも元本を下回ることはあります。
4. 自分が耐えられる範囲で行う
最も大切なのは、自分が精神的にも、お金の面でも耐えられる範囲に収めることです。資産が2割減ったときに、夜も眠れなくなるなら、その金額は、自分にとって大きすぎるかもしれません。
8. リスクを「自分の許容度」で考える
同じ商品でも、人によって向き不向きがあります。次のような点で、自分の「リスクに耐えられる度合い」を考えてみましょう。
- 投資するお金を、いつ使う予定か(近いうちに使うなら、値下がりを待てない)
- 収入が安定しているか(安定しているほど、投資のお金を動かさなくてよい)
- 生活費の備えがあるか
- 値下がりしたとき、気持ちの面で耐えられるか
自分の許容度を超えたお金で投資をすると、下がったときに、あわてて売ってしまう原因になります。
9. よくある勘違い
- 「リスクが低い=安全」ではない:預金でも、物価が上がれば、お金の価値は目減りします
- 「過去に上がったから、これからも上がる」とは限らない
- 「分散すれば損をしない」わけではない:和らげるだけで、ゼロにはならない
10. 下がったあと、元に戻るには?
値下がりの怖さは、「下がった分」よりも、「元に戻すために必要な上がり幅」で考えると、イメージしやすくなります。
| 下がった割合 | 元に戻るために必要な上昇率 |
|---|---|
| −10% | 約+11% |
| −20% | +25% |
| −30% | 約+43% |
| −50% | +100% |
たとえば、100万円が、50万円に半分になったとします。元の100万円に戻すには、50万円が2倍の100万円になる、つまり+100%が必要です。大きく下がるほど、戻るのに必要な上がり幅は、急に大きくなります。この計算は、ただの算数で、将来を予想するものではありません。
11. 商品の説明書で、リスクを確認する
投資信託や、株を買うときには、リスクについて書かれた資料があります。
- 目論見書(もくろみしょ):投資信託の内容を説明した書類。「投資リスク」の欄に、その商品が抱えるリスクが書かれている
- 運用報告書:運用の結果を報告する書類。値動きの実績や、費用がわかる
- 証券会社のサイトの商品ページ:リスクの大きさの目安、過去の値動きなどが載っている
買う前に、「どんなときに値下がりしそうか」を、自分の言葉で説明できるかを確認してみましょう。説明できない商品は、まだ買うタイミングではないかもしれません。
12. 自分に合うリスクの量を考えるヒント
自分のリスクの許容度を考えるときには、次のような「もしも」を想像してみるのが、役に立ちます。
- 100万円が、半年後に80万円になったら、どう感じるか
- そのとき、売る?持ち続ける?追加で買う?
- 生活費への影響はないか
- 家族に、どう説明するか
「何もしないで待てる」と思える金額が、考えるときの一つの目安になります。ただし、頭で考える状況と、実際に値下がりを見る気持ちは、違うことが多いものです。最初は小さい金額から始めて、値動きに慣れる、という考え方もあります。
13. リスクとの付き合い方:3つのステップ
- 1知る:どんなリスクがあるのかを、仕組みとして理解する
- 2測る:自分が耐えられる金額・期間を考える
- 3備える:分散・積立・生活防衛資金などで、受け止めやすい形にする
リスクを避け続けるのではなく、リスクを理解した上で、受け入れる量を自分で決めることが、投資の第一歩です。
14. ニュースでよく聞く「値動き」の言葉
投資のニュースには、値動きを表す言葉がよく出てきます。意味を知っておくと、ニュースが読みやすくなります。
| 言葉 | 意味(一般的な使われ方) |
|---|---|
| 上昇・上げ | 値段が上がること |
| 下落・下げ | 値段が下がること |
| 暴落 | 短い期間に、値段が急に大きく下がること |
| 調整 | 上がった後に、一時的に値段が下がること |
| ボラティリティ | 値動きの大きさ。大きいほど、リスクが大きいとされる |
| 含み益・含み損 | まだ売っていない状態での、評価上の利益・損失 |
| 損切り | 損が出ている状態で、売って損失を確定させること |
「暴落」や「調整」という言葉は、はっきりした基準があるわけではありません。ニュースの言葉に引っ張られず、自分が持っている商品が、どのくらい動いたかを、落ち着いて確認することが大切です。
15. リスクについての、よくある質問
値動きの小さい商品を選べば、安心ですか?
値動きが小さい商品は、短期的な値下がりのリスクは小さい傾向があります。ただし、インフレに負けやすい、期待される成果も小さい、といった別の面があります。「安心」かどうかは、自分の目的と合っているかで考えましょう。
過去に大きく下がった商品は、危険ですか?
過去の値動きは、その商品の性質を知る手がかりになります。ただし、「過去に下がったから危険」「過去に上がったから安全」と決めつけることはできません。理由を調べて、自分の許容度と照らし合わせます。
リスクを取らないと、お金は増えませんか?
一般に、大きな成果を期待するほど、リスクも大きくなります。ただし、リスクを取るかどうかは、選択です。目的や状況によっては、預金だけで十分な人もいます。
16. リスクの意味を、身近なたとえで考える
リスクを「ぶれ幅」と考えると、日常の例でイメージしやすくなります。
たとえば、毎日の通勤を考えてみましょう。電車の到着時間が、毎日ほぼ同じ人もいれば、天気や混雑で大きく遅れることがある人もいます。平均すると同じ時間でも、遅れ方のぶれが大きいほど、予定を立てにくくなります。投資のリスクも、これに似ています。結果が大きくぶれる商品は、予定を立てにくいということです。
だからこそ、「いつまでにいくら必要か」が決まっているお金ほど、ぶれの小さい置き場所で持つ、という考え方があります。反対に、使う時期が遠いお金なら、ぶれを受け止める時間の余裕があります。
17. 数字だけでは測れない「気持ちのリスク」
リスクには、数字で表せるものだけでなく、自分の気持ちが原因で起きるものもあります。
- 値下がりのニュースを見て、不安になって売ってしまう
- 値上がりの話を聞いて、焦って、よく知らないまま買ってしまう
- 損を取り戻そうとして、金額を大きくしてしまう
こうした行動は、「その商品が悪い」のではなく、自分の気持ちの動きで起きます。対策として、事前にルールを決めておく方法があります。たとえば、「毎月決まった日に、決まった金額だけ買う」「値動きを見るのは、月に1回にする」といったものです。ルールがあると、気持ちが揺れたときに、判断を任せられます。
18. 過去のグラフを見るときの注意
商品の説明には、過去の値動きのグラフが載っていることがあります。見るときは、次の点に気をつけてください。
- どの期間を切り取っているか:同じ商品でも、期間を変えると、印象が大きく変わる
- 縦軸の幅:目盛りの幅によって、値動きが大きく見えたり小さく見えたりする
- 過去は将来の約束ではない:同じ動きが繰り返されるとは限らない
グラフは、商品の性質を知る手がかりです。「これからこうなる」という予想の材料にはなりません。
19. まとめ
- リターンは「成果」、リスクは「結果のぶれ幅」。マイナスのリターンもある
- 一般に、リターンが大きいほどリスクも大きい。「リスクなしの高リターン」は疑う
- リスクには、価格変動・信用・為替・金利・流動性・インフレなど、いくつもの種類がある
- 分散・時間の分散・長く持つ・自分が耐えられる範囲で行う、が基本の考え方
次は「インフレとお金の価値」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。 内容は2026年11月時点の情報です。