
1. この記事でわかること
- NISAの金融機関を変更できる期間と、手続きの流れ
- 変更できない場合(買い付けがあったときなど)
- 変更前の金融機関にある商品が、どうなるか
- 変更するときの、注意点

最初に選んだ金融機関が合わなかったら、変えられるの?

変えられるよ。ただし、「年単位」で、決まった期間に手続きをする必要があるんだ。変更前の商品がどうなるかも、大事なポイントだよ。
2. NISAの金融機関は、変更できる
NISA口座は、1人につき、1つの金融機関でしか使えません。ただし、1年単位で、金融機関を変更できます。
変更したい理由には、次のようなものがあります。
- 手数料や、サービスが、自分に合わなくなった
- 買いたい商品の、取り扱いがない
- 積立の条件を、見直したい
- 利用していた金融機関のサービスが、変わった
変更は、「変更したい年分」を単位に考えます。たとえば、2027年分から、別の金融機関を使いたい、という考え方です。
3. 変更できる期間
日本証券業協会・金融庁・国税庁の案内によると、変更の手続きができる期間は、次のとおりです。
変更したい年分の、前年の10月1日から、その年分の属する年の9月30日まで
| 変更したい年分 | 手続きができる期間 |
|---|---|
| 2027年分 | 2026年10月1日 〜 2027年9月30日 |
| 2028年分 | 2027年10月1日 〜 2028年9月30日 |
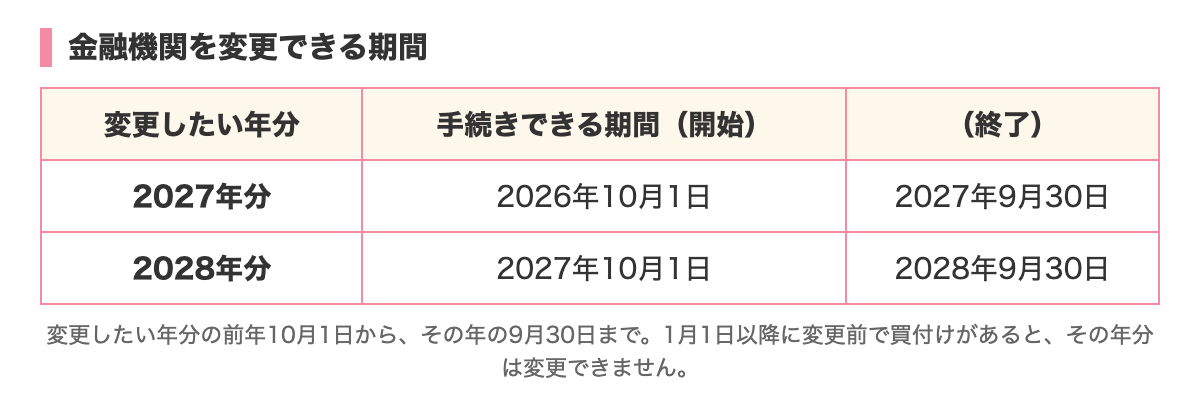
つまり、10月以降に手続きを行うと、翌年分の変更になります。9月30日までに手続きを済ませれば、その年分から、変更できます。
ただし、後で説明するように、その年の1月1日以降に、変更前の金融機関で、買い付けをしている場合は、その年分は、変更できません。
4. 変更の手順
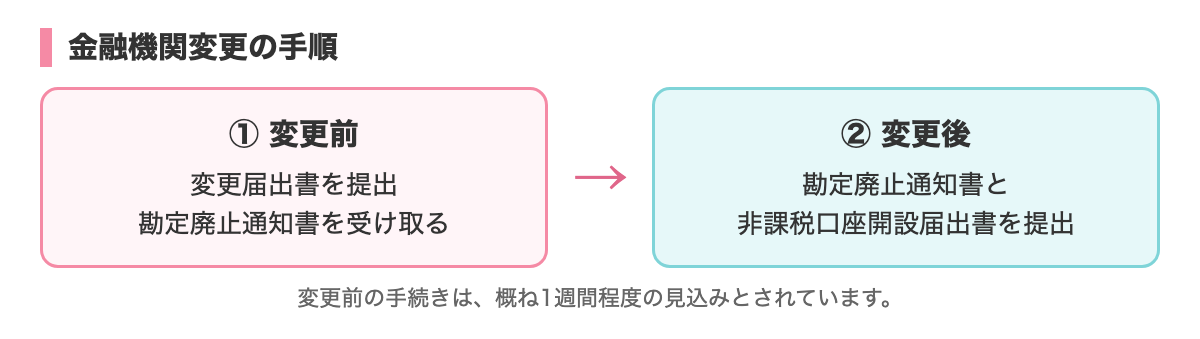
変更の手続きは、次の2段階で行います。
ステップ1:変更前の金融機関で、手続きをする
- 変更前の金融機関に、「金融商品取引業者等変更届出書」を提出する
- 変更前の金融機関から、「勘定廃止通知書」を受け取る
ステップ2:変更後の金融機関で、手続きをする
- 変更後の金融機関に、「勘定廃止通知書」と、「非課税口座開設届出書」を提出する
- 変更後の金融機関が、NISA口座を開設する
勘定廃止通知書は、電子的な方法で提供される場合もあります。提供の方法は、金融機関によって違います。
かかる日数
変更前の金融機関での手続き(届出書の提出から、勘定廃止通知書の受け取りまで)は、金融機関によって違いますが、日本証券業協会の案内では、概ね1週間程度かかる見込みとされています。
変更後の金融機関での、口座の開設日数は、公的な目安が示されていません。税務署の確認が出るまで、取引を制限する金融機関もあります。変更したい時期が決まっているときは、余裕をもって、早めに手続きを始めましょう。
5. 変更できない場合
次の場合は、その年分の変更ができません。
- 変更したい年分の、1月1日以降に、変更前の金融機関のNISA口座で、買い付けがあった場合
- 18歳未満のNISA口座(2027年から始まる制度)は、金融機関の変更ができない
たとえば、2027年分から、別の金融機関に変えたい場合、2027年1月1日以降に、元の金融機関で買い付けをしていると、2027年分の変更はできません。その場合は、翌年分の変更を、検討することになります。
つみたて投資枠で、積立の設定をしている人は、特に注意が必要です。積立の設定が続いていて、変更したい年の1月1日以降に、変更前の口座で買い付けが行われると、その年分は変更できなくなります。積立の日付や設定は、金融機関によって違うため、あらかじめ確認しておきましょう。
6. 変更前の金融機関にある商品は?
変更で、いちばん気になるのが、変更前の金融機関のNISA口座にある商品の扱いです。日本証券業協会の案内で、次の3点が確認できます。
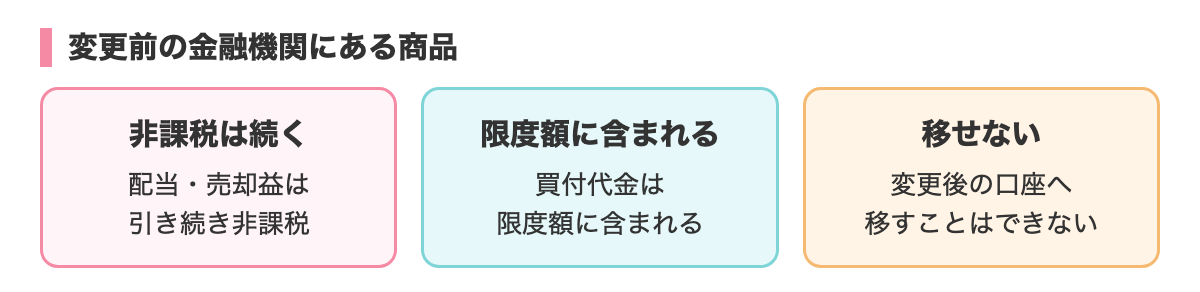
① 非課税は、続く
変更前の金融機関のNISA口座で持っている商品の、配当金や売却益は、引き続き、非課税です。売らなくても、そのまま持てます。
② 非課税保有限度額には、含まれる
変更前の商品の買付代金は、非課税保有限度額(1,800万円)に含まれたままです。変更しても、枠が、リセットされるわけではありません。
日本証券業協会の案内に、次のような例があります。変更前の金融機関(A)のNISA口座に、1,200万円分(うち成長投資枠1,200万円)の商品があり、変更後の金融機関(B)のNISA口座に、500万円分(うち成長投資枠0円)の商品があるとします。非課税保有限度額は、1人分として、全体で管理されるため、1,200万円+500万円=1,700万円が使用済みで、残りは1,800万円−1,700万円=100万円です。そのため、その年、Bのつみたて投資枠で投資できるのは、100万円分までです。
③ 変更後の口座へは、移せない
変更前の金融機関にある商品を、変更後の金融機関のNISA口座へ移すことは、できません。変更前の商品は、変更前の金融機関に、残ったままです。
7. 変更前の商品を売ったら
変更前の金融機関で持っている商品を、売却した場合は、次のようになります。
- 売却した分の、非課税保有額が減る(簿価ベース、翌年以降)
- 減った分は、変更後の金融機関のNISA口座で、年間投資枠の範囲内で、再び使える
つまり、枠が戻るのは、変更後の金融機関の口座です。
8. 変更したあとも、2つの口座を持つ?
年単位で変更の手続きを行った場合、変更前の金融機関のNISA口座と、変更後の金融機関のNISA口座の、2つの口座を持つ状態になります。
- 変更前の口座は、すでにある商品を、持ち続けるために残る
- 変更後の口座で、新しい買い付けを行う
- たとえば、来年、変更後の金融機関を使うなら、変更前の金融機関のNISA口座では、新たに買い付けることはできない
9. 変更の流れを、日付で追ってみる(仮の例)
日付を入れて、イメージしてみましょう。これは説明のための仮の例です。
| 時期 | やること |
|---|---|
| 2026年10月 | 変更の検討を始める。2027年分の変更の手続きが、ここから可能(前年10月1日から) |
| 2026年11月 | 変更前の金融機関に、変更届出書を提出。勘定廃止通知書を受け取る(概ね1週間程度の見込み) |
| 2026年12月 | 変更後の金融機関に、勘定廃止通知書と、非課税口座開設届出書を提出。口座の開設を待つ |
| 2027年1月〜 | 変更後の金融機関のNISA口座で、新しい買い付けを始める |
2026年中に、変更前の金融機関で積立が続いていても、2027年1月1日より前の買い付けなら、2027年分の変更に、影響しません。12月末の買い付けが、年をまたぐ場合の扱いは、金融機関に確認してください。ただし、手続きの途中で、積立の設定をどうするかは、金融機関の案内で、確認してください。
10. 変更する前の、チェックリスト
- 変更したい年分と、手続きができる期間を、確認した
- 変更したい年の、1月1日以降に、変更前の口座で、買い付けをしていない(または、する予定がない)
- 変更前の口座にある商品を、そのまま持ち続けることを、理解した
- 変更後の金融機関で、買いたい商品が、取り扱われているか、確認した
- 積立設定を、新しい金融機関で、やり直す準備をした
- 手続きに、時間がかかることを、考えて、余裕をもった
11. 変更の手続きを、確認するときの連絡先
手続きの方法や、必要な書類は、金融機関によって、違います。次の順番で、確認すると、迷いにくくなります。
- 1変更前の金融機関:変更届出書の、取り寄せ方・提出方法・勘定廃止通知書の、受け取り方
- 2変更後の金融機関:必要書類・口座の開設にかかる日数・取引の制限の有無
- 3税務署・国税庁の案内:制度の仕組みで、わからないことがあるとき
どちらの金融機関も、問い合わせ窓口を持っています。手続きの途中で、わからなくなったら、早めに確認しましょう。
12. 変更前の商品を、整理したいとき
変更を機に、変更前の商品を、売却することも、選択肢の一つです。ただし、次の点を、考えてください。
- 売却すれば、その分の枠が、翌年以降に、変更後の口座で再利用できる(簿価ベース)
- 売却のタイミングによっては、値下がり中に、売ることになる可能性がある
- NISA口座で売って損が出ても、その損は、税金の計算上、なかったものとして扱われる
- 売らずに、変更前の口座で、持ち続ける選択も、できる
どちらが良いという決まりはありません。自分の目的と状況に合わせて、判断してください。
13. 変更の前に、まず現状を整理する
変更を考える前に、次のことを、整理しておくと、判断しやすくなります。
- 現在の金融機関で、不満に感じていることは何か(手数料、商品、画面など)
- その不満は、金融機関を変えれば、解決するか
- 変更後の金融機関に、求める条件は何か
- 変更前の商品は、どう管理するか
「なんとなく不便」という理由だけで、変更すると、手間だけが増えることもあります。
14. 氏名・住所が変わったとき
結婚や、引っ越しなどで、氏名・住所・マイナンバーが変わったときは、過去に開設した、すべての金融機関に、「非課税口座異動届出書」を提出する必要があります(国税庁の案内)。金融機関を変更した場合は、変更前の金融機関にも、届け出が必要になる場合があります。
15. 変更を考えるときの、判断の材料
変更するかどうかは、次のような点を、考えて決めます。
- 変更する理由は、はっきりしているか
- 変更前の商品は、そのまま持ち続けてよいか
- 変更後の金融機関で、買いたい商品が、買えるか
- 手数料や、積立の条件は、納得できるか
- 手続きの期間と、1月1日以降の買い付けの有無
変更前の商品は、変更前の金融機関に残るので、複数の金融機関で管理する手間が、増えることも、考えておきましょう。
16. 金融機関を変えるデメリット
変更には、次のようなデメリットも、あります。
- 手続きに、時間と手間がかかる
- 変更前の商品を、移せないので、管理する口座が、増える
- 変更前後で、画面や、使い方を、新しく覚える必要がある
- 積立設定を、新しい金融機関で、設定し直す必要がある
特定の方法をすすめるものではありません。手間も含めて、自分に合うかを、考えてください。
17. よくある質問
年の途中でも、変更できますか?
その年の、1月1日以降に、変更前の金融機関で、買い付けをしていなければ、9月30日までの手続きで、その年分を変更できます。買い付けをしていた場合は、その年分は変更できません。
変更しなくても、金融機関を2つ使えますか?
同じ年に、NISA口座で新たに投資できるのは、1つの金融機関だけです。変更の手続きをしないまま、別の金融機関で、NISA口座を作ることは、できません。
変更前の金融機関の口座は、閉じられますか?
口座の扱いは、金融機関によって違う場合があります。金融機関の案内で、確認してください。
18. まとめ
- NISAの金融機関は、1年単位で変更できる。手続きの期間は、変更したい年分の前年10月1日から、その年の9月30日まで
- 手順は、変更前の金融機関で届出書を出し、勘定廃止通知書を受け取り、変更後の金融機関に提出する
- 変更したい年の1月1日以降に、変更前の口座で買い付けがあると、その年分は変更できない
- 変更前の商品は、非課税のまま続くが、限度額に含まれ、変更後の口座へは移せない
次は「積立設定のやり方」へ。
※この記事は情報提供を目的としたもので、特定の商品や金融機関をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。