
1. この記事でわかること
- 課税口座とNISA口座で、手元に残る金額がどう違うか
- 売却益・配当・積立の、仮の数字での計算例
- 非課税のメリットを、正しく受け止めるための注意点
- 「非課税=必ず得」ではない理由

税金がかからないって、実際にいくらくらい違うの?

仮の数字で、計算してみよう。ただし、あくまで「仮の例」で、実際の結果を予想するものじゃないことは、覚えておいてね。
2. 前提:通常の税率
課税口座(特定口座・一般口座)では、上場株式や株式投資信託の売却益や配当金に、20.315%の税金がかかります。内訳は、所得税15%、復興特別所得税0.315%(所得税額の2.1%)、住民税5%です。
NISA口座では、この税金がかかりません(非課税)。この記事では、この差を、仮の数字で見ていきます。
なお、2027年1月以後は、復興特別所得税の扱いが変わる予定が、国税庁の案内(タックスアンサーNo.1330)に示されています。そのため、将来の税率は、20.315%とは限りません。ここでは、2026年11月時点の税率で計算します。
3. 計算例1:売却益が出たとき
利益が、100万円出たと仮定します。
| 項目 | 課税口座 | NISA口座 |
|---|---|---|
| 売却益 | 100万円 | 100万円 |
| 税金 | 203,150円(100万円×20.315%) | 0円 |
| 手元に残る金額 | 796,850円 | 1,000,000円 |
| 差 | 203,150円 |
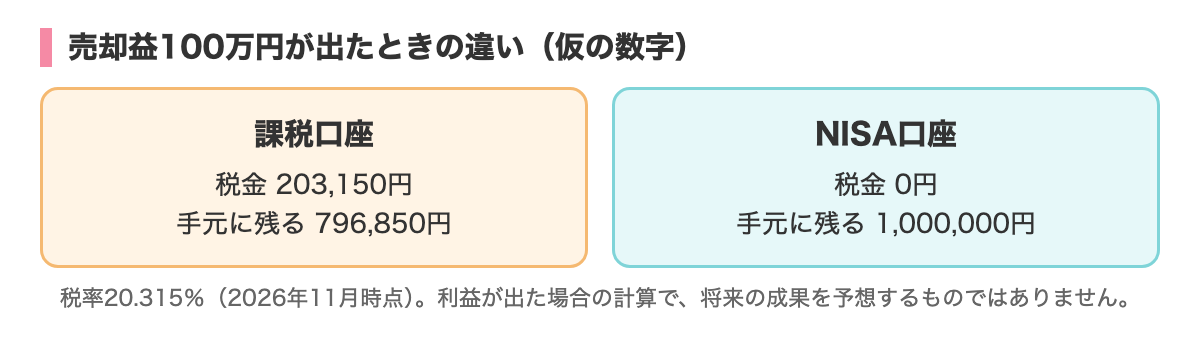
売却益の約2割が、税金の分の差になります。この差が、NISAの非課税の、基本的な効果です。
4. 計算例2:配当金を受け取ったとき
配当金が、10万円あったと仮定します。
| 項目 | 課税口座 | NISA口座 |
|---|---|---|
| 配当金 | 10万円 | 10万円 |
| 税金 | 20,315円 | 0円 |
| 受け取れる金額 | 79,685円 | 100,000円 |
ただし、NISA口座で、配当金が非課税になるには、受け取り方の条件があります。国内の上場株式の配当金は、証券会社の口座で受け取る方式(株式数比例配分方式)を選ぶ必要があります。くわしくは、次の記事で説明します。
5. 計算例3:積立を続けたとき(仮の数字)
毎月3万円を、年3%(月ごとに複利)で、積み立てたと仮定します。前の章の複利の記事と、同じ前提の計算です。
| 期間(最後にまとめて売却した場合) | 積み立てた元本 | 運用後の金額(仮) | 増えた分 | 課税口座の税金(約20.315%) | NISAの税金 |
|---|---|---|---|---|---|
| 10年 | 360万円 | 約419万円 | 約59万円 | 約12万円 | 0円 |
| 20年 | 720万円 | 約985万円 | 約265万円 | 約54万円 | 0円 |
| 30年 | 1,080万円 | 約1,748万円 | 約668万円 | 約136万円 | 0円 |
20年の例では、増えた約265万円に、約54万円の税金がかかる計算です。手元に残る金額は、課税口座で約931万円、NISAでは約985万円となり、約54万円の差が出ます。
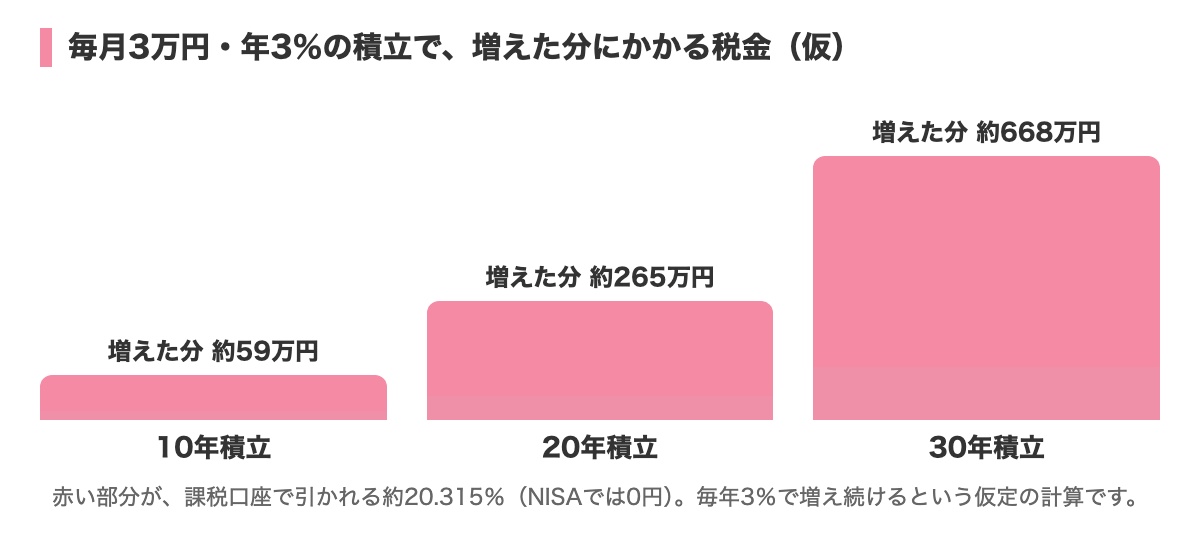
重要な注意:この計算は、毎年きれいに3%で増え続けるという、現実にはありえない仮定です。実際には、値下がりして、元本を下回ることもあります。将来の金額を予想するものではありません。また、課税口座では、途中で売却したり、分配金を受け取ったりした場合の税金が、別にかかる場合があり、実際の計算はもっと複雑です。
6. 非課税のメリットは、「利益が出たとき」だけ
ここまでの計算は、利益が出た場合の話です。売却益が出なければ、売却益にかかる税金は、かかりません(配当金は、受け取った時点で、課税されます)。つまり、非課税のメリットは、「利益が出た場合に、その税金が、かからなくなる」ことです。
反対に、損が出た場合は、NISAの非課税には、メリットがありません。それどころか、損失の扱いでは、課税口座のほうが、税金を軽くできる場合もあります(次の記事で説明します)。
- 利益が出た:NISAは、税金の分だけ、手元に残る金額が多い
- 利益が出ない:税金は、もともとかからないので、差はない
- 損が出た:NISAでは、損失を他の利益と通算できない
7. 配偶者控除などへの影響
日本証券業協会の案内では、NISA口座の配当や売却益は、合計所得金額に含まれず、配偶者控除などの判定に影響しないとされています。課税口座で得た利益は、所得として扱われるため、控除の判定などに関わる場合があります。
家族の扶養や、控除に関係するときは、個別の状況によって違うので、税務署や税理士に確認してください。
8. 非課税の効果を、過大に見ないために
非課税は、投資の成果を、手取りで考えるときに、大切な要素です。しかし、次の点も、あわせて考えてください。
- 元本が減るリスクは、変わらない:非課税でも、値下がりで、元本を下回ることがある
- 税金は、利益の一部にすぎない:成果の大きさを決めるのは、主に、値動きと、手数料などのコスト
- 値下がりの損失は、非課税でも、そのまま:税金がかからなくても、買った商品が値下がりすれば、損失は出る
- 税金をなくすために、無理な投資をしない:節税が目的で、リスクの高い商品を選ぶのは、本末転倒
9. 手数料と税金の、両方を見る
手元に残る金額は、次の要素で決まります。
手元に残る金額 = 運用の成果 − コスト(手数料) − 税金
NISAは、このうち、税金を軽くします。しかし、コストは、NISAでも、かかります。たとえば、投資信託の運用の費用(信託報酬)は、NISA口座でも、変わりません。長期で考えるときは、税金とコストの、両方を意識するとよいでしょう。
10. 利益の大きさで、税金の差はどう変わる?
利益が大きいほど、税金の額も大きくなるので、NISAとの差も、大きくなります。仮の利益ごとに、課税口座の税金を、計算してみましょう(20.315%で計算)。
| 利益(仮) | 課税口座の税金 | 課税口座の手取り | NISAの手取り |
|---|---|---|---|
| 10万円 | 20,315円 | 79,685円 | 100,000円 |
| 50万円 | 101,575円 | 398,425円 | 500,000円 |
| 100万円 | 203,150円 | 796,850円 | 1,000,000円 |
| 300万円 | 609,450円 | 2,390,550円 | 3,000,000円 |
| 500万円 | 1,015,750円 | 3,984,250円 | 5,000,000円 |
どの金額でも、差は、利益の約2割です。ただし、これは、利益が出た場合の計算で、利益が出ることを前提にした数字ではありません。実際には、利益がまったく出ないことも、損失になることもあります。
11. 税金以外の違いも、整理しておく
NISA口座と課税口座には、税金のほかにも、違いがあります。比べるときは、全体で見るのが大切です。
| 項目 | NISA口座 | 課税口座(特定口座・一般口座) |
|---|---|---|
| 投資できる金額 | 年間・生涯の上限がある | 上限なし |
| 買える商品 | 対象商品に決まりがある | 法令上の対象は広い |
| 損が出たとき | 他の利益と通算できない | 通算や繰越控除ができる場合がある |
| 信用取引 | できない | できる(口座の条件による) |
| 利益・配当の税金 | 非課税 | 約20.315% |
NISAは、税金の面では、負担が軽くなる点がありますが、使い勝手や、損失の扱いでは、課税口座のほうが自由度が高い面もあります。どちらが良いということではなく、投資の目的に合わせて、使い分けるものです。
12. 非課税の効果が、実感しにくいこともある
非課税の効果は、利益が出て、売却や、配当の受け取りがあったときに、はじめて、目に見える形になります。
- 積み立てている間は、評価額が増えても、税金はかかっていないので、差は見えない
- 売却したときや、配当を受け取ったときに、税金が引かれるかどうかで、差が出る
- 長く持ち続けて、売却しない場合は、税金の差を、実感する場面が、少ない
「使っている間は、効果が見えにくい」ことも、あるでしょう。だからこそ、目的と、使う時期を考えたうえで、始めることが大切です。
13. 計算を自分でやってみるには
自分の数字で、試算してみたいときは、次の手順が使えます。
- 1利益の金額を、仮に決める(実際の予想ではなく、あくまで例)
- 2利益に、20.315%をかける(課税口座の税金)
- 3利益から、その税金を引く(課税口座の手取り)
- 4NISAなら、税金はゼロなので、利益がそのまま手取り
金融機関のサイトなどには、積立の結果を計算できる、シミュレーションもあります。使うときは、前の章で説明した注意点(仮の数字であること、楽観的な数字だけで計画しないこと)を、思い出してください。
14. 非課税の効果を、イメージ図で整理する
言葉だけでは、イメージしにくいので、全体の流れを、順番にたどってみます。
- 1積み立てる:毎月、決まった金額を、NISA口座で買う
- 2増える(または減る):値動きによって、評価額が変わる。この間は、税金がかからない
- 3売却する・配当を受け取る:利益が出ていれば、課税口座では約20.315%の税金が引かれる。NISAでは、引かれない
- 4手元に残る:NISAのほうが、税金の分だけ、多く残る(利益が出た場合)
ポイントは、税金が関わるのは、売却したときと、配当を受け取ったときだということです。持っている間は、評価額が増えても、税金は、かかりません。
15. 課税口座では、売却を遅らせれば税金も遅れる
課税口座でも、売却しない間は、売却益の税金は、かかりません。つまり、税金がかかる時期を、遅らせることはできます。ただし、売却するときには、利益の約2割が、税金になります。
NISAは、この税金そのものを、かからなくする点が、違いです。ただし、売却するかどうかは、税金の都合だけではなく、お金が必要になる時期や、相場の状況など、さまざまな事情で決まります。税金のために、売る・売らないを決めないことが、大切です。
16. 非課税の効果を、確認するときの注意
数字を見るときに、次の点を、あらためて確認してください。
- 税率は、2026年11月時点の数字。将来は、変わる可能性がある
- 計算例は、仮の数字。実際の利益は、年によって違う
- 計算では、手数料や、ほかの費用を、考慮していない
- 利益が出ない場合や、損が出た場合は、NISAの非課税の効果は、ない
数字は、仕組みを理解するための道具です。これを見て、投資を始める・始めないを、決めるものではありません。
17. 投資を続けるうえで大切なこと
税金の差は、わかりやすい数字ですが、長く投資を続ける中で、成果に影響する要素は、ほかにもあります。
- 無理のない金額で、続けられること
- 生活費の備えが、確保されていること
- 慌てて売らないこと
- コスト(手数料)を、把握していること
非課税の制度は、これらの土台の上で、役に立つものです。制度の恩恵だけを目的に、投資を始めないようにしましょう。
18. よくある質問
非課税の枠を、使い切ったら、税金がかかりますか?
NISAの枠の中で買った商品の利益は、非課税のままです。枠を超えて、課税口座で買った分には、通常の税金がかかります。
NISA口座で、売却益が出たら、確定申告が必要ですか?
NISA口座の、非課税の範囲の利益は、確定申告が不要です。ただし、課税口座の取引がある場合は、その分の申告を、別に考える必要があります。
20.315%は、将来も同じですか?
将来は、変わる可能性があります。国税庁の案内に、2027年1月以後の改正の予定が示されています。最新の税率は、国税庁の案内で確認してください。
19. まとめの前に、もう一度
この記事の数字は、すべて仮の計算例です。数字を見て、「これだけ得になる」と受け取らないでください。仕組みを知るための、練習問題のようなものとして、使ってください。
20. まとめ
- 課税口座では、売却益・配当に約20.315%の税金がかかり、NISA口座では、かからない
- 仮に売却益が100万円なら、課税口座の税金は203,150円、NISAは0円(仮の計算)
- 非課税のメリットは、利益が出たときだけ。元本割れのリスクや、損失の扱いは、別に考える
- 税金だけでなく、コストや値動きも含めて、手取りを考える
次は「NISAのメリットと注意点:損益通算できない、など」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。数字はすべて仮の計算例であり、将来の成果を約束・予想するものではありません。 内容は2026年11月時点の情報です。