
1. この記事でわかること
- NISA口座の配当金が、非課税になる条件
- 配当金の受け取り方(株式数比例配分方式)
- 外国の株式の配当にかかる、外国の税金
- ETF・REITの分配金の扱い

NISAなら、配当金も、税金がかからないんだよね?

条件つきで、そのとおりなんだ。ただ、受け取り方を間違えると、非課税にならないことがあるよ。それから、外国の株は、少し注意が必要なんだ。順番に説明するね。
2. NISAで非課税になるもの
国税庁の説明では、NISA口座(成長投資枠・つみたて投資枠)で取得した上場株式等から得られる、次の2つが、非課税になります。
- 配当等(配当金や分配金)
- 譲渡益(売却して得た利益)
非課税の期間は、無期限です。通常は、約20%の税金が、かかりません。
通常の課税口座での、国内の上場株式の配当にかかる税率は、国税庁によると、所得税15.315%(復興特別所得税を含む)と、地方税5%の、合計20.315%です(2026年11月時点)。この税金が、NISA口座では、かからないことになります。
3. 仮の数字で、税金の違いを見る
通常の課税口座と、NISA口座(株式数比例配分方式)で、配当金の手取りが、どう違うかを、仮の数字で見てみましょう。実在の会社の数字ではありません。
| 項目 | 通常の課税口座 | NISA口座(非課税の条件を満たす場合) |
|---|---|---|
| 配当金(税引前) | 20,000円 | 20,000円 |
| 税金(20.315%) | 約4,063円 | 0円 |
| 手取り | 約15,937円 | 20,000円 |
税金の差は、配当金が多いほど、大きくなります。ただし、配当金は、必ずもらえるものではありません。また、NISA口座の売却損は、ほかの口座の利益と通算できない、という点も、あわせて理解しておく必要があります(記事13)。
4. 注意:非課税になるには「受け取り方」の条件がある
株式数比例配分方式
NISA口座で買った国内の株式の配当金が、非課税になるのは、株式数比例配分方式で受け取る場合に限られます(金融庁、国税庁、日本証券業協会)。
- 株式数比例配分方式:証券会社の取引口座で、配当金を受け取る方法 → 非課税
- 配当金領収証方式(ゆうちょ銀行・郵便局など)
- 登録配当金受領口座方式(保有するすべての銘柄の配当を、指定した1つの銀行口座で受け取る)
- 個別銘柄指定方式(銘柄ごとに、銀行口座を指定する)
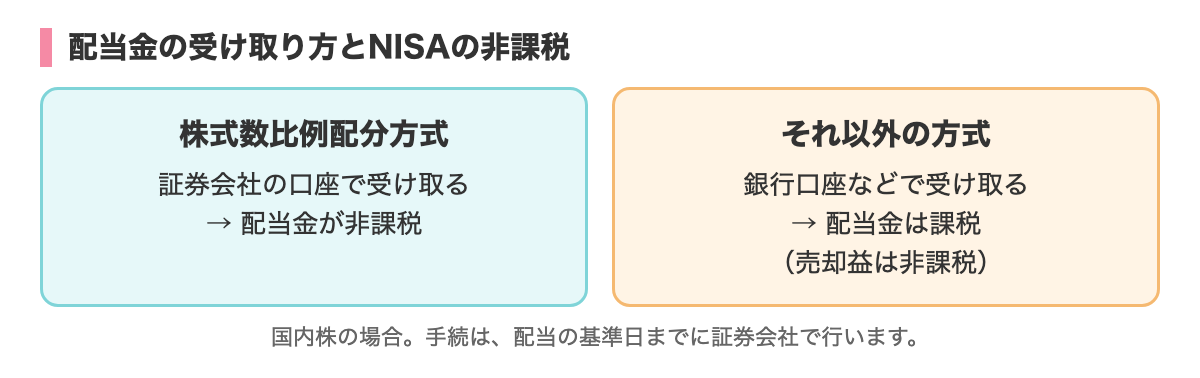
上の3つの方式を選んでいる場合は、NISA口座で買った株でも、配当金は非課税になりません。20.315%の税率で、源泉徴収されます。売却益は、どの方式でも、非課税です。
手続は、配当の基準日までに
株式数比例配分方式への変更は、証券会社で行います。日本証券業協会の説明では、配当の基準日までに、手続が必要です。たとえば、3月決算の会社なら、3月31日までです。余裕をもって、申し込むことが、案内されています。
- 一度、この方式を選ぶと、同じ証券会社や、ほかの証券会社の特定口座・一般口座にある、すべての上場株式にも、自動的に適用されます
- 証券会社ごとに、方式を分けることは、できません
- 株券電子化の「特別口座」に、上場株式がある場合などは、利用できないことがあります
後から非課税にはできない
非課税にならなかった場合、確定申告で、非課税にすることはできません(日本証券業協会)。ただし、確定申告で、次のような選択をすることは、できます。
- 総合課税を選んで、配当控除を受ける
- 申告分離課税を選んで、特定口座・一般口座の上場株式等の譲渡損失と、損益通算する
5. 投資信託・ETF・REITの分配金
ETF・REITの分配金
ETFや上場REITの分配金は、株式の配当金と、同じ扱いです(金融庁)。NISA口座で非課税にするには、株式数比例配分方式にする必要があります(記事27)。
公募株式投資信託の分配金
公募株式投資信託の分配金は、上のような手続をしなくても、非課税です(日本証券業協会)。分配金のうち、普通分配金が非課税になります。元本払戻金(特別分配金)は、そもそも課税の対象ではないため、NISAのメリットはありません(記事20)。
国内ETFの元本払戻金について
ETFで、元本払戻金に相当する部分がある場合の、細かい扱いは、国税庁の資料では確認できませんでした。分配金の内訳は、運用会社の案内で、確認してください。
6. 外国の株式の配当にかかる税金
外国の株式や、外国のETFを、成長投資枠で買った場合の、配当の税金についてです。確認できた範囲だけ、書きます。
現地で、税金がかかる場合がある
外国の企業の配当は、その国で、税金(源泉税)が引かれて、支払われることがあります。たとえば、アメリカの企業の配当には、アメリカ側で、税金がかかります。
財務省の「日米租税条約のポイント」には、配当に対する、源泉地国(配当を支払う国)での課税について、次のような説明があります。
- 親子会社間の配当(持株割合が大きい場合):免税、または5%
- それ以外の配当(ポートフォリオ配当):改正前15%、改正後10%
財務省の表では、一般の個人投資家の配当は、「それ以外の配当」にあたるとみられます。ただし、国税庁の日米租税条約の説明では、個人投資家向けの10%を、直接確認することはできませんでした。また、財務省の説明には、掲載日の記載がありません。実際に引かれる税率や、手続は、証券会社の案内で、確認してください。
アメリカ以外の国の税率は、この記事では、確認していません。
NISA口座でも、外国の税金が課される場合がある
NISAが非課税にするのは、日本の税金です。外国で課される税金は、日本のNISAの仕組みとは別です。実際に引かれるかどうか、いくら引かれるかは、証券会社の案内で確認してください。
外国税額控除は、使えない
通常の課税口座では、外国で引かれた税金の一部を、日本の所得税から差し引く「外国税額控除」という仕組みがあります。しかし、国税庁のタックスアンサーNo.1240には、NISA口座内の上場株式等の配当等に課される外国所得税額は、外国税額控除の対象にならないと書かれています。
つまり、NISA口座で外国株の配当を受け取った場合、外国で引かれた税金を、日本の税金から差し引くことは、できません。
投資信託の「二重課税調整」について
外国に投資する、投資信託・ETF・J-REITなどの分配金には、外国の税金と日本の税金の二重課税を、自動的に調整する仕組みがあります(2020年1月以降の分配金)。日本証券業協会は、対象となる投資信託等をNISA口座で保有している場合、国税分は非課税となり、外国との二重課税の状態が発生しないため、この措置の対象になりませんと案内しています。
確認できなかったこと
次の点は、公式の資料で、確認できませんでした。
- NISAで引かれた外国の税金が、戻ってくるか(還付されるか)
- 外国ETFの分配金の、NISAでの細かい課税
- 外国株の配当を受け取るときの、手続の実務(条約の届出など)
- 外国株でも、株式数比例配分方式の選択が必要か
- 為替差益の、NISAでの扱い
外国の株式やETFを買うときは、証券会社の説明で、税金の扱いを確認してください。
7. 損失と、確定申告
NISA口座の損失は「なかったもの」
NISA口座での売却損は、税金の計算では、ないものとして扱われます。ほかの口座の配当や譲渡益と、損益通算することも、繰越控除も、できません(記事13)。
確定申告は、基本的に不要
NISA口座の配当等は、確定申告が不要です。合計所得金額には含まれないため、配偶者控除などにも、影響しないとされています(日本証券業協会、国税庁)。
8. 【予定】2027年以降の税率について
国税庁の説明(タックスアンサーNo.1330)には、令和9年(2027年)1月1日以後に生ずる所得について、復興特別所得税の税率を引き下げ、新たに、防衛特別所得税が源泉徴収される、という記載があります。法令で決まっている予定です。
この改正は、NISA口座ではない、通常の課税口座の源泉徴収に関わる話です。NISA口座の配当等は、(株式数比例配分方式なら)引き続き非課税です。合計の税率がどうなるかは、国税庁の最新の案内で、確認してください。
9. 受け取り方の、確認チェックリスト
- 1国内株の配当を、株式数比例配分方式で受け取る設定になっているか
- 2設定を変えるときは、配当の基準日までに、手続しているか
- 3外国の株式やETFを買うときは、現地の税金と、日本での扱いを、証券会社に確認したか
- 4公募株式投資信託の分配金は、特別な手続は不要であることを、理解しているか
- 5配当金は、必ずもらえるものではないことを、理解しているか
10. よくある質問
銀行口座で、配当金を受け取っていますが、NISAでも非課税ですか?
銀行口座で受け取る方式(領収証方式、登録配当金受領口座方式、個別銘柄指定方式)では、NISA口座の株でも、非課税になりません。証券会社で、株式数比例配分方式に変更する手続が、必要です。
手続を忘れたら、確定申告で取り戻せますか?
できません。確定申告で、非課税にすることは、できません。
外国の株の配当は、非課税ですか?
日本の税金は、非課税になります。ただし、外国で課される税金が、NISA口座でも引かれる場合があります。日本の外国税額控除は、NISA口座内の配当等には使えません。
ETFの分配金も、手続が必要ですか?
ETFや上場REITの分配金は、株式の配当金と同じ扱いです。株式数比例配分方式にする必要があります。公募株式投資信託の分配金は、特別な手続は、不要です。
11. まとめ
- NISA口座の配当等と譲渡益は、非課税(通常は20.315%の税金)
- 国内株の配当を非課税にするには、株式数比例配分方式が必要。手続は配当の基準日まで
- 後から確定申告で、非課税にすることはできない
- ETF・REITの分配金は、株式と同じ扱い。公募株式投資信託の分配金は、手続は不要
- 外国の株の配当には、外国の税金が課される場合があり、NISA口座でも同じ。外国税額控除は、NISA口座内の配当等には使えない
- 外国税の還付の有無や、手続の実務は、確認できなかった。証券会社で確認する
次の記事30では、成長投資枠の使い方の考え方を整理します。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。