
1. この記事でわかること
- 旧NISA(一般NISA・つみたてNISA・ジュニアNISA)の内容
- 新しいNISAとの、数字と仕組みの違い
- 2023年までに投資していた人の、保有分の扱い
- 旧NISAの非課税期間が終わったときのこと

前にNISAをやっていた人は、新NISAになって、どうなったの?

古い口座の分は、そのまま残るんだ。新しいNISAとは別に管理されるよ。違いを表にして見てみよう。
2. 旧NISAとは
2023年までのNISAは、新しいNISAと区別するために、「旧NISA」と呼ばれることがあります。旧NISAには、次の3つがありました。
- 一般NISA:株や投資信託などに、幅広く投資できた
- つみたてNISA:長期の積立・分散投資に向いた、一定の商品に積み立てて投資する
- ジュニアNISA:未成年者向け。2023年に、制度が終了した
3. 数字で比べる
国税庁の案内などにある数字を、表にまとめます。
| 制度 | 年間の投資上限 | 非課税の期間 |
|---|---|---|
| 一般NISA(旧) | 120万円 | 最長5年 |
| つみたてNISA(旧) | 40万円 | 最長20年 |
| ジュニアNISA(旧) | 80万円 | 最長5年 |
| 新NISA:つみたて投資枠 | 120万円 | 無期限 |
| 新NISA:成長投資枠 | 240万円 | 無期限 |
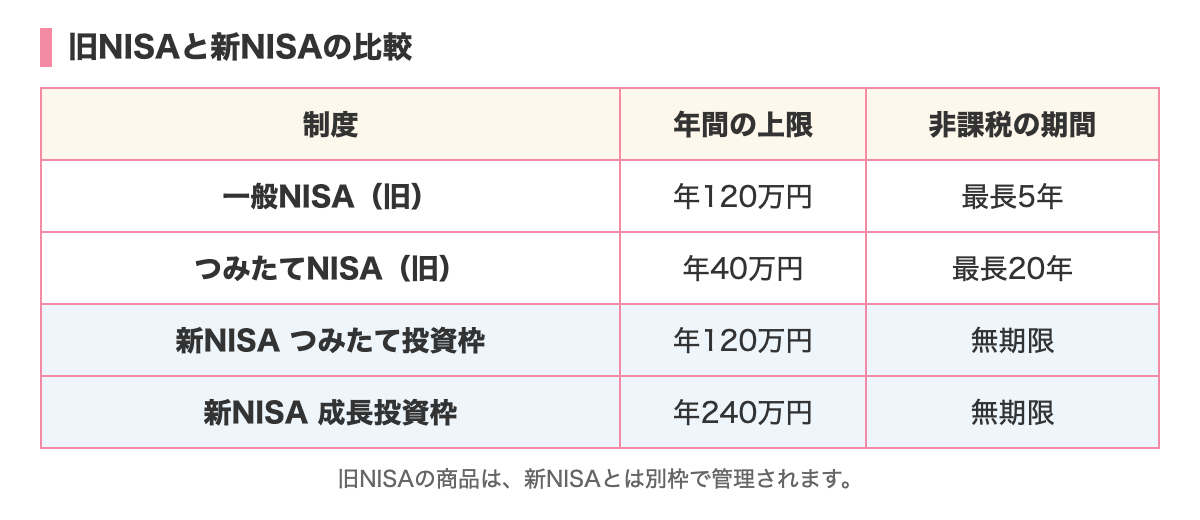
新しいNISAでは、年間に投資できる金額が大きくなり、非課税で持てる期間が、無期限になりました。新NISAでは、2つの枠を併用できます。
4. 制度の引き継ぎ
旧制度と新制度は、次のように対応しています。
| 旧制度 | 新制度での位置づけ |
|---|---|
| つみたてNISA | つみたて投資枠に引き継がれた |
| 一般NISA | 成長投資枠に引き継がれた |
| ジュニアNISA | 2023年に終了(新規の口座開設は終わった) |
ただし、これは「制度の考え方が引き継がれた」ということで、旧NISAの口座にある商品が、そのまま新NISAの枠に入るという意味ではありません。
5. 旧NISAで買った商品は、どうなる?
2023年までのNISAで買った商品は、2024年以降も、旧NISAの非課税の扱いのままで持ち続けられます。売却して、新しいNISAに買い直す必要はありません。
新NISAとは、別の枠で管理される
旧NISAの残高は、新しいNISAの非課税保有限度額(1,800万円)とは、別の枠(外枠)で管理されます。旧NISAの残高があっても、新NISAの1,800万円は、減りません。
たとえば、(仮の数字として)旧NISAで500万円分の商品を持っていても、新NISAの限度額は、1,800万円のままです。
6. 旧NISAの非課税期間が終わったら
旧NISAには、「一般NISAは最長5年」「つみたてNISAは最長20年」といった、非課税の期間があります。この期間が終わると、どうなるのでしょうか。
新NISAへ移すことはできない
旧NISAの非課税期間が終わっても、新NISAへ移す(ロールオーバーする)ことはできません。金融庁の案内にも、この点が書かれています。
課税口座へ移る
期間が終わった商品は、特定口座や、一般口座などの課税口座に移ります。このとき、取得価額は、期間が終わったときの時価として扱われます。
2023年中に投資した分で見ると、非課税の期間が終わる時期は、次のとおりです。
| 制度 | 2023年中に投資した分の、非課税期間の終了時期 |
|---|---|
| 一般NISA | 2027年12月末 |
| つみたてNISA | 2042年12月末 |
期間が終わったあとは、課税口座で持ち続けることになります。その後の売却益や配当には、通常の税金がかかります。
7. 課税口座の商品を、NISAに移せる?
特定口座や、一般口座で持っている商品を、あとからNISA口座に移すことはできません。NISA口座は、口座を開設した日以降の、新しい資金で投資する仕組みです。すでに持っている商品の、配当や売却益は、NISAの非課税の対象になりません。
8. 旧NISAの商品を売って、買い直す場合
旧NISAの非課税期間が終わる前に、売却して、新NISAの成長投資枠で、同じ銘柄を買い直す、という方法が話題になることがあります。日本証券業協会の案内でも、この点が紹介されています。
ただし、次のような留意点が、あわせて示されています。
- 買い直した分の取得価額だけ、成長投資枠の年間投資枠を使い、非課税保有額も増える
- 売買の手数料が、かかる場合がある
- 合理性のない短期の売買の繰り返しは、制度の趣旨に反するおそれがある
(以上は日本証券業協会の案内にある留意点です。売却から買い直しまでの間の値動きのリスクなども、当然あります)
この方法が、自分に合うかどうかは、状況によって違います。特定の方法をすすめるものではありません。検討するときは、金融機関や、税務署の案内を確認してください。
9. 旧NISAと新NISAの、主な違いのまとめ
| 項目 | 旧NISA | 新NISA |
|---|---|---|
| 投資枠の数 | 一般・つみたて・ジュニアの3種類 | つみたて投資枠・成長投資枠の2つ(併用できる) |
| 年間の上限 | 制度によって違う(40万〜120万円) | 最大360万円 |
| 非課税の期間 | 5年・20年など、期限あり | 無期限 |
| 期間終了後 | 課税口座へ移る | 非課税の期間に期限がない |
| 生涯の上限 | 年間枠と非課税の期間によって決まる | 1,800万円(簿価ベース) |
| 制度の期限 | 2023年までで、新規の買付は終了(保有分は期間が終わるまで続く) | 恒久化 |
10. 「つみたてNISA」と「つみたて投資枠」は別のもの
名前が似ているため、混同しやすい用語を整理します。
| 呼び方 | 意味 |
|---|---|
| つみたてNISA | 2023年までの旧制度(年間40万円、非課税の期間は最長20年) |
| つみたて投資枠 | 2024年からの新制度の枠(年間120万円、非課税の期間は無期限) |
| 一般NISA | 2023年までの旧制度(年間120万円、非課税の期間は最長5年) |
| 成長投資枠 | 2024年からの新制度の枠(年間240万円、非課税の期間は無期限) |
ニュースやブログを読むときは、どの時期の制度の話かを、最初に確認しましょう。旧制度の数字が、新制度の説明に混ざっている記事も、あります。
11. これから始める人にとっての意味
旧NISAを使っていなかった人は、この記事の内容を、深く気にする必要はありません。これから口座を開く場合は、新しいNISAの仕組みだけを理解していれば、基本は十分です。
旧制度の話が必要になるのは、次のような場合です。
- 家族や知人が、旧NISAを使っていて、話を聞くとき
- 古い情報(記事や本)を読んで、新しい制度と、どこが違うのかを知りたいとき
- 自分が過去に、旧NISAの口座を開いたことがあるとき
12. 制度の年表で、あらためて整理
| 年 | 内容 |
|---|---|
| 2014年 | NISAが始まる |
| 2023年 | ジュニアNISAの制度が終了。2023年までの分は、旧NISAとして管理される |
| 2024年 | 新しいNISAが始まる(恒久化、非課税期間は無期限) |
| 2027年 | 一般NISAのうち、2023年中に投資した分の非課税期間が終わる(2027年12月末)。0歳〜17歳が、つみたて投資枠で、NISA口座を持てるようになる |
制度は、これからも変わる可能性があります。最新の内容は、金融庁の案内で確認するようにしてください。
13. 非課税期間が終わる前に、考えておきたいこと
旧NISAを持っている人は、非課税の期間が終わる前に、あらかじめ次のことを考えておくと、慌てずに済みます。
- 1期間が終わったあと、その商品を持ち続けるのか、売るのか
- 2持ち続ける場合は、課税口座で、税金がかかることを理解しておく
- 3期間が終わった商品の取得価額は、終了時の時価として扱われることを知っておく
- 4迷ったときは、金融機関の窓口や、税務署に確認する
どう判断するかは、人によって違います。投資の判断は、ご自身で行ってください。
14. 旧NISAを持っている人が、確認したいこと
旧NISAの残高がある人は、次の点を、確認しておくと安心です。
- 旧NISAの口座に、どの商品が、いくら残っているか
- それぞれの、非課税の期間は、いつ終わるか
- 期間が終わったあとの、受け皿の口座(特定口座など)は決まっているか
- 新NISAの口座は、旧NISAと同じ金融機関か
これらは、利用している金融機関の画面や、案内で確認できます。
15. 旧NISAの口座と、新NISAの口座の関係
旧NISAの口座と、新NISAの口座が、同じ金融機関かどうかは、利用している金融機関で、確認してください。次のような点が、疑問になりやすいところです。
- 旧NISA口座の商品は、新NISAの画面に出てくる?:画面での表示のしかたは、金融機関によって違います。利用する金融機関で、確認してください
- 旧NISAと新NISAで、金融機関が違っていてもよい?:この点は、金融庁や、利用する金融機関の案内で、確認してください
- 旧NISAの残高が、新NISAの1,800万円を減らす?:減りません。別枠で管理されます
わからないことがあるときは、金融機関の窓口や、問い合わせ先に、確認するのが確実です。
16. 旧NISAの経験がある人が、新NISAでつまずきやすい点
旧NISAを使っていた人が、新NISAで、つい前の感覚で考えてしまう点があります。
- 「非課税の期間が来たら、また入れ直せる」と考える(新NISAには、その必要がない)
- 「年間の枠は120万円まで」と考える(新NISAは、枠の数字が違う)
- 「どちらか1つの制度しか使えない」と考える(新NISAは、2つの枠を併用できる)
数字や仕組みが変わっているので、新しい制度の案内を、もう一度確認することが大切です。
17. よくある質問
旧NISAの商品は、売らないといけませんか?
いいえ。旧NISAの商品は、非課税の期間が終わるまで、そのまま持ち続けられます。
旧NISAを売った枠を、新NISAで使えますか?
旧NISAを売却しても、新NISAの枠が増えるわけではありません。新NISAの枠は、新NISAの中で、別に管理されます。
つみたてNISAで積み立てていた人は、どうすればよいですか?
つみたてNISAは、つみたて投資枠に引き継がれました。積立の設定がどうなっているかは、利用している金融機関によって案内が違うので、金融機関に確認してください。
旧NISAの口座は、閉じるべきですか?
旧NISAで買った商品は、非課税の期間が終わるまで、非課税のまま持てます。口座を閉じるかどうかは、金融機関の案内を確認してください。
18. 旧NISAの情報を読むときのコツ
旧NISAについての記事や本は、いまも多く残っています。読むときは、次の3つを、確認しましょう。
- 1いつ書かれた情報か:2023年以前なら、旧制度の説明である可能性が高い
- 2どの制度の話か:一般NISA・つみたてNISA・ジュニアNISA・新NISAの、どれか
- 3数字が、いまの制度と合っているか:年間の上限や、非課税の期間は、制度によって違う
情報の日付と、制度の名前を、セットで確認する習慣をつけると、混乱を避けられます。
19. まとめ
- 旧NISAは、一般・つみたて・ジュニアの3種類があった。新NISAは、つみたて投資枠・成長投資枠の2つで、非課税の期間は無期限
- 旧NISAの商品は、新NISAとは別枠で管理され、期間が終わるまで、そのまま持てる
- 旧NISAの期間が終わっても、新NISAへ移す(ロールオーバー)ことはできない
- 課税口座の商品を、あとからNISAに移すこともできない
次は「NISAで買えるもの・買えないもの」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。