
1. この記事でわかること
- つみたて投資枠の積立の決まり(累積投資契約)
- 毎月いくら、どの頻度で積み立てられるか
- 年間投資枠と、月あたりの金額の関係
- クレジットカード積立の仕組みと、確認したい点

積立って、どうやって設定するの?毎月いくらまで?

設定のしかたは金融機関ごとに違うけど、制度として決まっている部分があるんだ。まずそこから整理しよう。
2. つみたて投資枠は「積立」が条件
つみたて投資枠で、商品を買うには、累積投資契約に基づく買い付け(積立投資)である必要があります。累積投資契約とは、日本証券業協会の案内によると、次のような契約です。
- あらかじめ、銘柄を指定する
- 定期的に、継続して、一定の金額で買い付ける
つまり、つみたて投資枠では、「その時の気分で、まとまった金額を買う」のではなく、事前に決めた銘柄を、決まった金額で、定期的に買う形が基本です。
3. 積立の頻度
日本証券業協会の案内では、積立の「定期的」について、次のように説明されています。
- 原則、毎月が想定されている
- 2か月に1回、3か月に1回など、あらかじめ時期を決めることも、可能
- 年に1回は、認められていない
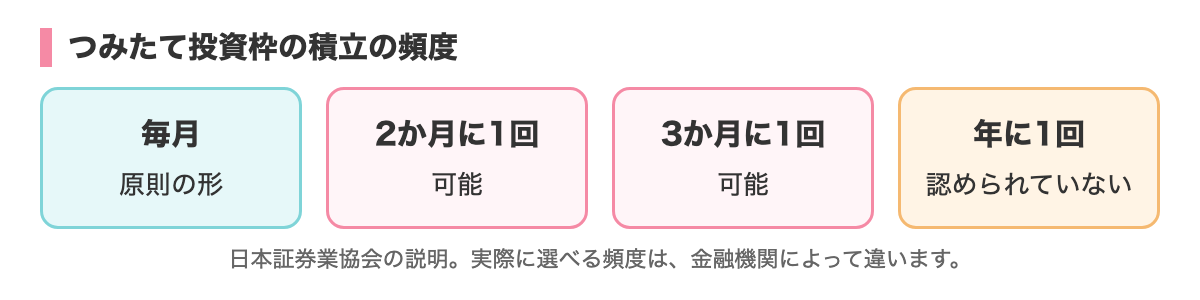
実際に選べる頻度は、金融機関によって違います。実際に選べる頻度は、金融機関の案内で、確認してください。利用する金融機関の案内で、確認してください。
4. 成長投資枠でも、積立はできる
金融庁の案内では、成長投資枠でも、つみたて投資枠と同じように、積立投資をすることが可能とされています。どちらかの枠だけを使うことも、できます。
ただし、成長投資枠で、どの商品を積み立てられるか、どんな頻度で設定できるかは、金融機関によって違います。この点は、金融機関ごとの案内で確認する必要があります。
5. 毎月いくらまで?
年間の投資枠から、月あたりの金額を計算できます。
| 枠 | 年間の上限 | 月あたりに直すと |
|---|---|---|
| つみたて投資枠 | 120万円 | 月10万円(120万円 ÷ 12か月) |
| 成長投資枠 | 240万円 | 月20万円(240万円 ÷ 12か月) |
| 両方 | 360万円 | 月30万円(360万円 ÷ 12か月) |
金融庁の案内にも、つみたて投資枠の上限を、月10万円として計算した例が載っています(月10万円×12か月×15年=1,800万円)。
ただし、これは上限を、割り算した数字です。実際の積立額は、自分の家計に合わせて、無理のない金額を決めます。上限まで使う必要は、ありません。
年間の枠を超えて、非課税で投資することはできない
年間投資枠や、非課税保有限度額を超えて、投資することはできません。たとえば、つみたて投資枠で、毎月11万円を積み立てると、年間で132万円になり、年間の上限(120万円)を超えます。
超えた分の扱いは、金融機関によって異なります。設定する前に、確認しましょう。
6. 年間投資枠の数え方
年間投資枠は、その年に買い付けた金額(買付ベース)で数えられます。積立の場合の、注意点があります。
- 購入するときの手数料は、含まれない
- 受け渡し日が、12月31日以前の買い付けが、その年分になる
- 商品によって、約定日から受け渡し日までの間隔が違う
たとえば、12月の終わりごろに約定した積立の買い付けは、受け渡し日が翌年になることがあります。その場合は、翌年の枠で、数えられます。年末の積立の設定は、どちらの年の枠に入るかを、確認しておくと安心です。
使い残した枠は、繰り越せない
年間投資枠の使い残しは、翌年に繰り越して、足して買うことはできません。日本証券業協会の案内で、確認できる内容です。
「今年は少なめに積み立てたので、来年、その分を多く入れたい」と思っても、年間の上限は、毎年、同じです。
7. 分配金を再投資する商品の注意
投資信託の中には、分配金を、自動で再投資するタイプがあります。この場合、再投資した分も、その年の年間投資枠の利用額に、加えられる場合があります。
ただし、再投資分の扱い(NISAの枠で買い付けるか、課税口座の買い付けとするか)は、金融機関によって違う場合があります。くわしくは、利用する金融機関の案内を確認してください。
8. クレジットカード積立の仕組み
積立の支払いを、クレジットカードで行う方法を用意している金融機関が、あります。
仕組み
- 投資信託を積み立てるときの支払いを、クレジットカードで行う
- カード会社が、決済を処理する
- 利用者は、あとから、カードの請求として、支払う
NISAの制度とは別に、金融機関と、カード会社が提供する、支払い方法です。法令上の上限があり、実際の条件は、各社の案内で確認する必要があります。使えるカードや、使える商品、条件は、金融機関によって違います。
上限について
カード積立の、月あたりの上限について、公的な資料で確認できたことは、次のとおりです。
- 2024年1月26日の、財務大臣の記者会見で、クレジットカード決済による積立投資には、法令上、月額10万円の上限があること、また、カード会社の決済のサイクルを考慮して、5万円までとする実務が定着していることが、説明された
- 2024年3月8日付で、金融商品取引業等に関する内閣府令が改正された(信用の供与を条件とした有価証券の売買の受託などの禁止に、例外を設ける内容)。金額や条件は、金融庁の該当ページには、書かれていない
その後の、実際の上限や、条件は、金融機関・カード会社の案内で、確認してください。この記事では、現在の上限を、断定しません。
ポイントについて
ポイントがつくとされるサービスもありますが、この記事では、公的な資料で確認していません。付与の有無や条件は、各社の案内で、確認してください。
ポイントを、投資をする理由にしないことが大切です。ポイントがつく場合でも、元本が減るリスクは、変わりません。
9. 「定額で買い続ける」と、何が起こるか(仮の数字)
積立は、毎回、同じ金額で買う方法です。値段が変わると、買える量が変わります。仮の数字で見てみましょう。毎月1万円を、3か月積み立てます。投資信託の値段(基準価額)を、1万口あたりの金額として、仮に次のように動いたとします。
| 月 | 基準価額(1万口あたり) | 買える口数 |
|---|---|---|
| 1か月目 | 10,000円 | 10,000口 |
| 2か月目 | 8,000円 | 12,500口 |
| 3か月目 | 12,500円 | 8,000口 |
| 合計 | 30,500口 |
3万円で、合計30,500口を買った計算です。1万口あたりの平均の購入価格は、3万円 ÷ 30,500口 × 1万口 = 約9,836円です。基準価額の単純な平均(約10,167円)より、少し低くなります。
この例では、値段が下がった月は多く、上がった月は少なく買ったため、平均の購入価格が、基準価額の単純な平均より、低くなりました。ただし、これは仮の数字による、仕組みの説明です。値動きによって結果は変わり、評価額が、買った金額を下回ることもあります。
10. 積立額の、決め方の例(仮のケース)
次は、説明のために作った仮のケースです。
| ケース | 毎月の積立 | 年間の合計 | 年間の枠との関係 |
|---|---|---|---|
| 少額で始める | 1万円 | 12万円 | つみたて投資枠の上限(120万円)の、10分の1 |
| 家計に合わせる | 3万円 | 36万円 | 上限の、30% |
| 枠の上限まで使う | 10万円 | 120万円 | つみたて投資枠の上限と、同じ |
どのケースが良い、ということはありません。生活防衛資金を確保したうえで、毎月の余裕の範囲で、決めます。
11. 設定前に、家計を確認する
積立の設定の前に、家計の確認を、しておくと安心です。
- 1毎月の収入と、支出を、書き出す
- 2生活防衛資金が、確保されているかを、確認する
- 3毎月、無理なく積み立てられる金額を、決める
- 4引き落としの日に、口座の残高が足りるかを、確認する
積立は、自動で続くため、一度設定すると、意識しなくなりがちです。家計の状況が変わったときは、金額を見直しましょう。
12. 積立の設定で、確認したいこと
実際に、積立を設定するときに、確認したい項目を整理します。
| 項目 | 確認すること |
|---|---|
| 積み立てる商品 | つみたて投資枠の対象か。目論見書で、費用や、リスクを確認したか |
| 金額 | 毎月の家計に合う、無理のない金額か |
| 頻度・日付 | 毎月か、ほかの頻度か。給料日との関係は、どうか |
| 支払い方法 | 銀行口座からの引き落とし、カード決済など。条件や上限は何か |
| 年間の合計 | 年間の上限(120万円・240万円)を、超えない設定か |
| 変更・停止 | 金額の変更や、停止は、どのように行うか |
積立の日付や、変更・停止の方法、ボーナス月の増額設定などは、金融機関ごとに、仕組みが違います。設定の前に、利用する金融機関の案内を、確認してください。
13. 積立の「やめどき」も考えておく
積立は、続けることが大切ですが、やめる・止める場面を、あらかじめ考えておくことも、大切です。
- 生活費が足りなくなったとき、一時的に止める
- 家計が変わったとき、金額を減らす
- 目的の金額に近づいたとき、買い付けを止める
やめるときの、ルールを決めておくと、下落時に、慌てて止めてしまうのを、避けやすくなります。止めるかどうかは、自分の家計や、目的に照らして、決めます。
14. 積立を、続けるための工夫
積立は、続けることが大切です。続けやすくするための、考え方を、挙げます。
- 家計に余裕をもたせた金額にする:生活が苦しくなる金額は、続かない
- 引き落とし日と、残高の関係を確認する:残高が足りない日を、避ける
- ときどき、金額を見直す:収入や、生活の変化に合わせて、増やしたり、減らしたりする
- やめる・止めるときの、ルールを決めておく:生活費が足りなくなったときなど
一時的に、積立を止めることは、選択肢の一つです。止めるときの手続きは、金融機関によって違うので、事前に確認しておきましょう。
15. よくある質問
積立の金額は、あとから変えられますか?
変更の方法や、反映されるまでの時間は、金融機関によって違います。利用する金融機関の案内で、確認してください。
年に1回、まとめて投資する、という設定はできますか?
つみたて投資枠では、年に1回の積立は、認められていません。まとまった金額で買い付ける方法として、成長投資枠での購入もあります(対象商品の条件があります)。
ボーナスの月に、多く積み立てられますか?
ボーナス月の増額設定の有無は、金融機関によって違います。年間の上限を超えない設定になっているかも含めて、金融機関の案内で、確認してください。
積立を、一時的に止めたら、枠は戻りますか?
積立を止めても、その年の枠は、使った分だけが減ります。使わなかった分は、翌年に、繰り越されません。
16. 設定したあとも、ときどき確認する
積立は、設定したあと、自動で続くため、確認を忘れがちです。次の点を、ときどき、確認しましょう。
- 引き落とし日に、きちんと買い付けが行われているか
- 年間の累計が、年間投資枠の範囲内に収まっているか
- 積み立てている商品の、内容や費用が、変わっていないか
- 家計の状況が、変わっていないか
年に1回など、確認する日を決めておくと、続けやすくなります。
17. まとめ
- つみたて投資枠は、累積投資契約に基づく積立が条件。頻度は、毎月のほか、2か月・3か月に1回も可能。年1回は不可
- 成長投資枠でも、積立は可能。ただし、金融機関によって、取り扱いが違う
- 年間投資枠は、つみたて投資枠が月10万円、成長投資枠が月20万円の割り算。年間の上限を超えて、非課税で投資することはできず、使い残しは繰り越せない
- クレジットカード積立は、金融機関とカード会社のサービス。上限・ポイントは、最新の案内で確認する
次は「売却と枠の復活」へ。
※この記事は情報提供を目的としたもので、特定の商品や金融機関をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。