
1. この記事でわかること
- NISA口座で、商品を売却するときの基本
- 売却した分の「枠」が戻る時期と、金額の数え方
- 同じ年には、枠が戻らない理由
- 売却するときの、注意点

売ったら、その分の枠は、またすぐ使えるようになるの?

「すぐ」ではなくて、「翌年以降」なんだ。それから、戻るのは「売ったお金」ではなく、「買ったときの金額」の分なんだよ。数字で、順番に確認しよう。
2. NISA口座の商品は、いつでも売れる
NISA口座で持っている商品は、いつでも、非課税で売却できます。日本証券業協会の案内にも、「いつでも非課税で売却できる」と書かれています。非課税の期間が無期限なので、いつまでに売らなければならない、という期限もありません。
売却するかどうかは、自分で決めます。投資の目的や、お金が必要になる時期に合わせて、考えます。
3. 売却のしかた
NISA口座で、売却益を非課税にするには、証券会社など、金融機関を通じて売却する必要があります。
- 証券会社を通じて、売却する、または、証券会社に直接売却する:売却益が、非課税
- 公募株式投資信託の解約(売却)は、販売会社を通じて行う:利益は、非課税
- お客様同士の、相対の売買:非課税にならず、NISA口座から払い出された扱いになる(取得価額は、払い出した日の終値などで計算)
通常の売却であれば、特別なことを、気にする必要は、ありません。ただし、個人間の売買など、金融機関を通さない取引は、NISAの非課税の対象にならないことを、覚えておいてください。
売却代金が、手元に入る日
売却してから、代金を受け取れるまでの日数は、商品や、金融機関によって違います。受け渡しの日は、商品の種類や、金融機関によって、違う場合があります。急いで、現金が必要になりそうなときは、あらかじめ、確認しておきましょう。
4. 売却した分の「枠」は戻る
NISAの特徴の一つが、売却した分の、非課税保有限度額が、再び使えることです。ただし、次のルールがあります。
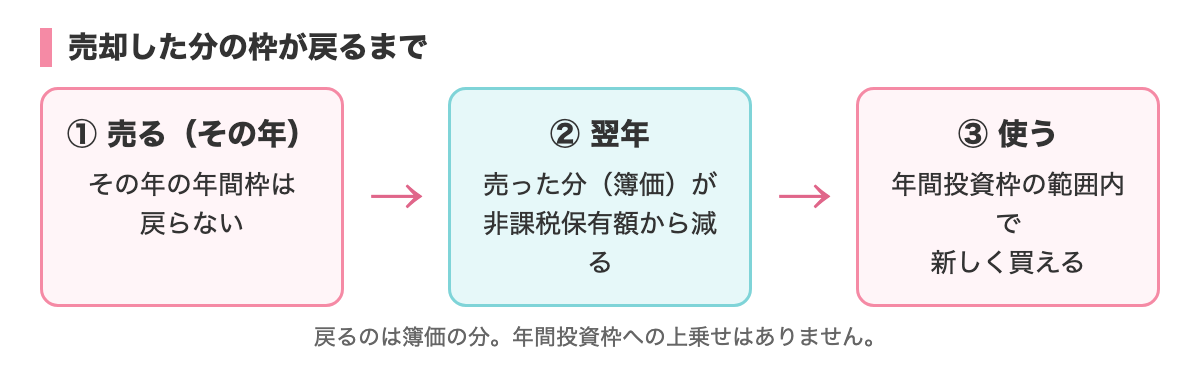
ルール1:戻るのは「翌年以降」
売却すると、非課税保有額は、翌年に減ります。減った分は、翌年以降に、年間投資枠の範囲内で、新たな投資に使えます。
ルール2:同じ年には、戻らない
ある年に、一度使った年間投資枠は、その年のうちに、再び使うことはできません。たとえば、年間120万円のつみたて投資枠を、使い切ったあと、同じ年に売却しても、その年に、また120万円を投資することは、できません。
ルール3:戻るのは、簿価の分
戻る金額は、売却した金額ではなく、買ったときの金額(簿価)で計算されます。購入手数料などは、含まれません。
5. 数字で整理する(仮の例)
例1:値上がりして、売却した場合
成長投資枠で、100万円で買った商品が、売却時に150万円になっていたとします。
- 売却益50万円は、NISA口座では、非課税
- 戻る枠は、簿価の100万円分(時価の150万円ではない)
- 戻るのは、翌年以降
例2:値下がりして、売却した場合
成長投資枠で、100万円で買った商品が、売却時に70万円になっていたとします。
- 売却損30万円は、税金の計算上、「なかったもの」として扱われる。課税口座の利益との通算や、繰越控除は、できない
- 戻る枠は、簿価の100万円分(時価の70万円ではない)
- 戻るのは、翌年以降
どちらも、仮の数字です。売却の結果は、将来の値動きによって、変わります。
6. 日本証券業協会の例で確認する
日本証券業協会の案内にある例を、見てみましょう。
例A:つみたて投資枠の商品を、売却する
非課税保有額が、1,800万円(うち成長投資枠1,200万円)の年に、つみたて投資枠の商品を、すべて(600万円分)売却したとします。
- その年は、非課税保有額が上限の1,800万円に達しているため、新たな投資はできない(売却した分が非課税保有額から減るのは、翌年)
- 翌年の非課税保有額は、1,200万円になる
- つみたて投資枠に、600万円分の空きができる
- 翌年以降、非課税保有額が1,800万円に達するまで、年間120万円の範囲で、投資できる
例B:成長投資枠の商品を、すべて売却する
成長投資枠の1,200万円分だけを持っていた場合(ほかの保有分はない)に、そのすべてを売却したとします。
- その年は、成長投資枠での新規投資は、できない(つみたて投資枠は、使える)
- 翌年の非課税保有額は、0円になる
- 1,800万円分(うち成長投資枠は1,200万円まで)の空きができる
ポイントは、空きができても、年間の上限(つみたて120万円・成長240万円)の範囲内でしか、投資できないことです。戻った枠を、一度に使い切ることは、できません。
7. 「上乗せ」ではない
金融庁の案内にも、注意書きがあります。再利用できる非課税保有限度額は、その年の年間投資枠に、上乗せされるわけではありません。年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、決まっています。
つまり、枠が戻ったからといって、年間360万円を、超えて投資することは、できません。
8. 金融機関を変更した場合
金融機関を変更したあと、変更前の金融機関で持っている商品を、売却したときは、再利用できるのは、変更後の金融機関のNISA口座です。くわしくは、記事16「NISAの金融機関変更」で説明しました。
9. 旧NISAの商品を売却した場合
2023年までの旧NISA(一般NISA・つみたてNISA)の商品を、売却しても、新しいNISAの枠は、再利用できません。旧NISAの商品は、新NISAとは、別に管理されているためです。
10. 売却するときの、注意点
「枠が戻るから」だけで、売らない
枠が戻ることは、メリットの一つですが、売却は、値動きや、お金が必要な時期などで、決めるものです。枠のために、売る・売らないを、決めないようにしましょう。
売ったあと、買い直すときの確認
売却のあと、また買い直すときは、次を確認します。
- 売却した分の枠が、いつから使えるか(翌年以降)
- その年の、年間投資枠は、残っているか
- 非課税保有限度額に、空きがあるか
売却した年のうちに、同じ年間の枠で、買い直せると思い込むと、意図しない結果になるおそれがあります。
頻繁な売買は、避ける
枠が戻るからといって、頻繁に売買すると、手数料が発生することがあります。日本証券業協会の案内では、別の場面(旧NISAの商品の買い直し)で、合理性のない短期の売買の繰り返しは、制度の趣旨に反するおそれがあると、示されています。
11. 売却を考える場面
売却を考える場面は、人によって違います。たとえば、次のような場面があります。
- 生活費や、まとまった支出のために、お金が必要になった
- 家族の状況の変化(進学・住宅・介護など)で、お金が必要になった
- 資産の配分を、見直したい(第6章で説明します)
- 投資の目的を、達成した
- 商品の内容が、自分の考えと合わなくなった
売却は、あらかじめ、自分なりのルールを決めておくと、慌てずに済みます。どんな場面で売るかを、考えておくことは、第6章の「出口戦略」にもつながります。
12. 枠の計算の練習(仮の数字)
最後に、少し長めの計算の練習をします。仮の数字です。
- 1ある年の非課税保有額(その年に売却した分を含む)が、800万円だったとする
- 2その年に、簿価300万円分を売却した
- 3翌年の非課税保有額は、800万円 − 300万円=500万円になる
- 4翌年に、年間投資枠の範囲内(つみたて120万円・成長240万円)で、新しく買う
- 5生涯の上限1,800万円まで、空きは、1,800万円 − 500万円=1,300万円
翌年に使えるのは、年間の上限(最大360万円)の範囲内です。空きが1,300万円あっても、1年で1,300万円を、投資することは、できません。
13. 元本払戻金(特別分配金)が出たとき
投資信託の分配金の中には、元本払戻金(特別分配金)という、元本の一部を戻す分があります。日本証券業協会の案内では、この分があった場合、その分だけ、非課税保有額が減るとされています。一方、年間投資枠の、利用額は、減りません。
分配金の種類は、商品によって違います。気になる場合は、運用報告書や、金融機関の案内で、確認してください。
14. 売却したあとの、お金の置き場所
売却して、現金が手元に戻ったら、そのお金を、どうするかも、考えます。
- 生活費・備えに回す:必要なお金が、足りないときは、先に補う
- 別の商品に回す:目的に合う商品を、あらためて選ぶ(枠が戻るのは、翌年以降)
- 課税口座で、投資を続ける:枠が戻るまでの間、課税口座で買う選択もある(税金の扱いが違う)
- そのまま、預金で持つ:すぐに使う予定がなければ、預金で持つ選択もある
どれが良い、という決まりは、ありません。売ったお金の使い道を、あらかじめ考えておくと、慌てずに済みます。
15. 売却の記録を残しておく
NISA口座では、売却益は非課税で、確定申告も不要です。ただし、買った金額(簿価)の記録は、枠の管理のために大切です。
- 買付代金の合計(簿価)を、確認できる方法を、把握しておく
- 複数の金融機関を使ったことがある人は、それぞれの残高を、把握しておく
- 取引報告書などの書類は、すぐに出せる形で、保管する
枠の管理は、国税庁が名寄せして、行っています。ただし、自分でも、おおよその残りを、把握しておくと、安心です。
16. 売却前の、チェックリスト
売却の前に、次の項目を、確認してみましょう。
- なぜ、売却するのか、理由を説明できる
- 売却した分の枠は、翌年以降に戻ることを、理解している
- 売却益・損の金額は、非課税・なかったものとして扱われることを、理解している
- 売却のあとの、お金の使い道が、決まっている
- 売却代金が、手元に入る日を、確認した
- 一度に売るか、数回に分けるかを、考えた
全部を確認してから、落ち着いて売却しましょう。値動きのニュースを見て、慌てて売るのは、避けたい行動です(第6章で説明します)。
17. 枠の戻りを、図にして覚える
文章で読むと、複雑に感じるので、順番を、覚えやすくまとめます。
- 1売る(その年):非課税保有額は、まだ減らない。その年の年間枠は、戻らない
- 2翌年になる:売った分(簿価)が、非課税保有額から減る
- 3使う:減った分の範囲内で、年間投資枠の上限まで、新しく買える
この3つの順番を、頭に入れておけば、枠の動きで、迷うことは、少なくなります。
18. 売却と税金のまとめ
NISA口座での売却は、税金の面で、次のようになります。
| 項目 | NISA口座での売却 |
|---|---|
| 売却益 | 非課税 |
| 売却損 | 税金の計算上、なかったものとして扱われる。損益通算・繰越控除は、できない |
| 確定申告 | 非課税の範囲では、不要 |
| 枠の復活 | 翌年以降。簿価ベース。年間投資枠への上乗せはない |
19. よくある質問
売った翌年の、1月1日から、枠は使えますか?
公的な案内では、「翌年」「翌年以降」と書かれています。具体的な日付の扱いは、利用する金融機関の案内で、確認してください。
全部売却したら、口座は閉じますか?
口座の扱いは、金融機関によって違う場合があります。金融機関の案内で、確認してください。
一部だけ、売却できますか?
一部の売却については、金融機関の案内で確認してください。売却した分の簿価が、枠として戻ります。
売却して、課税口座で、買い直してもよいですか?
課税口座で買った商品の利益や配当には、通常の税金がかかります。NISAの枠で買う場合との違いを、考えて選びましょう。
20. まとめ
- NISA口座の商品は、いつでも、非課税で売却できる。個人間の売買など、金融機関を通さない取引は、非課税にならない
- 売却した分の枠は、翌年以降に、簿価ベースで戻る。同じ年には戻らず、年間投資枠への上乗せもない
- 売却益は非課税。売却損は、税金の計算上、なかったものとされ、ほかの口座と通算できない
- 枠のためだけに、売ったり、売買を繰り返したりしない
次は第4章「つみたて投資枠・投資信託」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。