
1. この記事でわかること
- 単利と複利の違い
- 「時間」が長いほど、複利の効果が大きくなる理由
- 積立で、長期にお金を育てるときの計算例(仮の数字)
- 長期・積立・分散を組み合わせる考え方と、注意点

「複利は人類最大の発明」って聞いたことあるけど、何がすごいの?

「増えたお金が、さらにお金を生む」仕組みなんだ。数字で見てみよう。
2. 単利と複利
お金が増える計算には、2つの考え方があります。
- 単利:最初に預けた元本にだけ、利息がつく
- 複利:元本に加えて、すでについた利息にも、利息がつく
仮の数字で比べる
100万円を、年3%で運用できたと仮定します(実際の商品の利回りではなく、計算のための仮定です)。
| 年数 | 単利(利息は元本分のみ) | 複利(増えた分にも利息がつく) |
|---|---|---|
| 10年後 | 130万円 | 約134万円 |
| 20年後 | 160万円 | 約181万円 |
| 30年後 | 190万円 | 約243万円 |
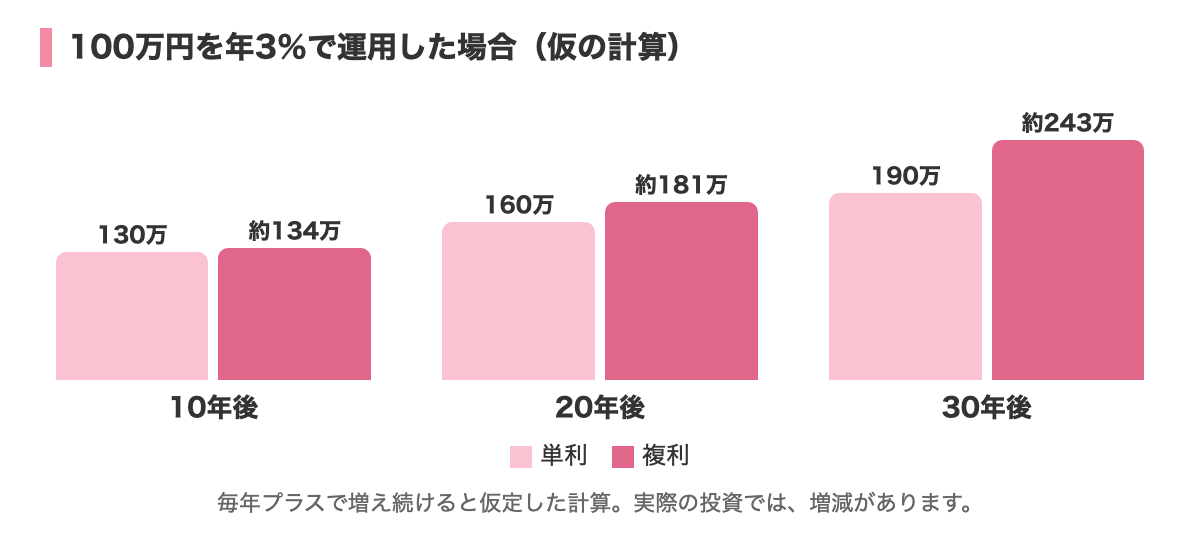
最初の10年は、あまり差がありません。しかし、年数が長くなるほど、差が大きく開いていきます。これが「時間を味方にする」と言われる理由です。
3. 複利の計算式
複利の計算は、次の式で表されます。
元本 × (1+年利)の年数乗
たとえば、100万円を年3%で20年運用するなら、100万円 × 1.03の20乗=約181万円です。電卓や表計算ソフトで、簡単に確認できます。
4. なぜ、時間が大切なのか
複利は、「増えた部分も一緒に育つ」ため、後半になるほど増え方が加速する性質があります。
- 前半:元本が小さいので、増える金額も小さい
- 後半:元本+増えた分が大きくなり、増える金額も大きくなる
つまり、複利の力を使うなら、「いつ始めるか」と「どれだけ続けるか」の両方が重要です。(毎年プラスで増える、という仮定の上では)早く始め、長く続けるほど、効果が出やすくなります。
ただし、この説明は、毎年プラスで増え続けると仮定した場合の話です。現実の投資では、年によって増えたり減ったりします。その点は、あとで説明します。
5. 積立で、時間を味方にする(仮の数字)
毎月、決まった金額を積み立てた場合も見てみましょう。積立の計算は、月ごとに運用する前提です。毎月3万円を、年3%(月ごとに複利)で積み立てたと仮定します。
| 期間 | 積み立てた元本の合計 | 運用後の金額(仮) | 増えた分 |
|---|---|---|---|
| 10年 | 360万円 | 約419万円 | 約59万円 |
| 20年 | 720万円 | 約985万円 | 約265万円 |
| 30年 | 1,080万円 | 約1,748万円 | 約668万円 |
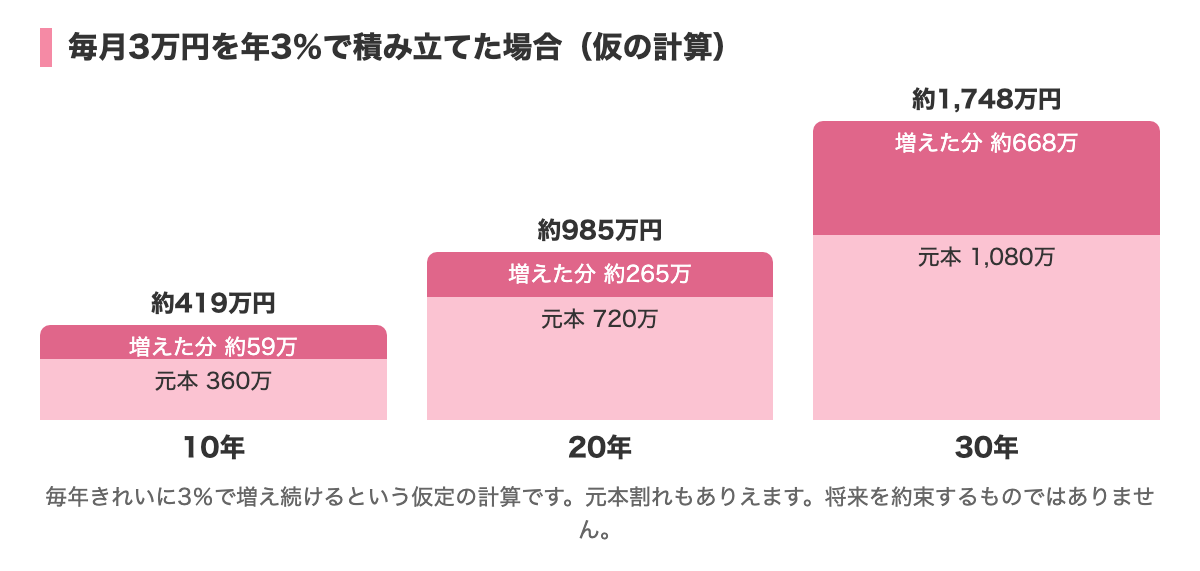
期間が長くなると、元本の合計に対する「増えた分」の割合が、大きくなります。これも、複利の効果です。
重要な注意:これは、毎年きれいに3%で増え続けるという、現実にはありえない仮定の計算です。実際には、値動きによって、元本を下回ることもあります。将来の金額を約束したり、予想したりするものではありません。
6. 現実の投資では、どうなる?
現実の投資は、毎年きれいに同じ率で増えるわけではありません。
- ある年は+10%、別の年は−15%、といった動きをする
- 下がった年があると、複利の効果は小さくなる
- 平均で同じ年利でも、ぶれ幅が大きいと、最終的な金額は小さくなることがある
たとえば、100万円が、1年目に+50%で150万円、2年目に−50%で75万円になったとします。平均すると0%のようですが、実際には25万円減っています。「上がる」と「下がる」は、同じ割合でも、元に戻らないのです。
だからこそ、リスクを抑えるための「分散」や、買う時期を分ける「積立」が、複利と合わせて語られます。
7. 長期・積立・分散を組み合わせる
投資の基本としてよく挙げられる、3つの考え方です。
長期
時間を長くとることで、短期の値動きに左右されにくくなり、複利の効果も出やすくなります。ただし、長く持てば必ず増えるわけではありません。
積立
毎月など、一定の間隔・金額で買い続けます。高いときは少なく、安いときは多く買うことになり、買う時期のばらつきを和らげられます。
分散
投資先を、複数に分けます。1つが大きく下がっても、全体への影響を和らげられる場合があります。
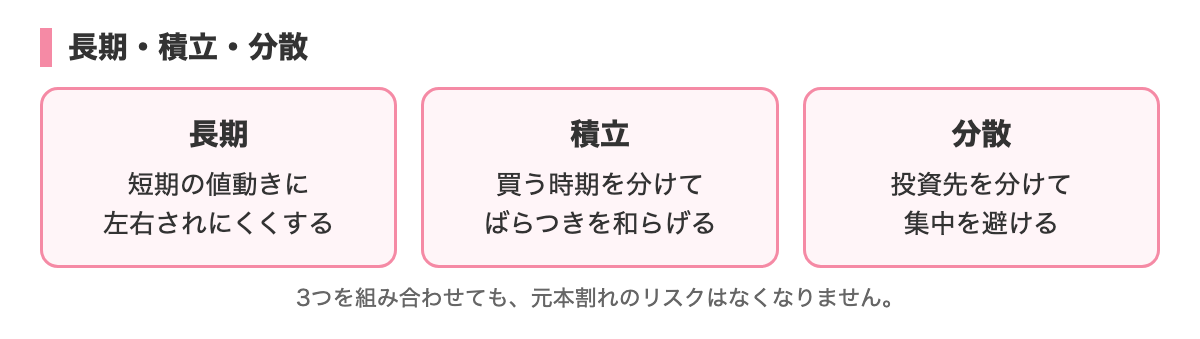
3つを組み合わせても、元本割れのリスクはなくなりません。あくまで、リスクを「受け止めやすくする」考え方です。
8. 複利で気をつけたいこと
1. 手数料・税金で、増え方が変わる
運用にかかるコスト(手数料)が高いと、その分、増え方が小さくなります。長い期間では、小さな差も積み重なります。コストの見かたは、第4章で説明します。
2. 「早く増やしたい」は、危険
複利の説明を聞くと、「もっと高い利回りを狙おう」と考えがちです。しかし、利回りが高いものは、リスクも大きいのが基本です。高い利回りをうたう勧誘には、特に注意してください。
3. 生活費に手をつけない
複利の効果を出すには、長く続けることが前提です。生活費に使うお金で投資をして、途中で売ることになると、効果を得られません。
9. よくある質問
何歳から始めても、遅くない?
始める時期が早いほど、時間を使えるのは確かです。ただ、いつ始めても、「いまからできること」を考えるのが現実的です。年齢や、お金を使う予定に合わせて、期間を考えましょう。
「72の法則」とは?
お金が2倍になる年数を、おおまかに見積もる方法です。72を年利(%)で割ると、おおよその年数がわかります。たとえば、年利3%なら、72÷3=24年で、約2倍になる計算です。これも、あくまで計算上の目安です。
10. コストの差が、長期で効いてくる
複利の効果は、マイナスの方向にも働きます。運用にかかる費用(手数料など)が毎年かかると、その分、増え方が小さくなり、長い期間では、差が大きくなります。
仮の数字で比べる
100万円を30年運用したと仮定します。年3%で増えるものと、費用が1%余分にかかって、実質2%で増えるものを比べます。
| 実質の年利 | 30年後の金額(仮の計算) |
|---|---|
| 3% | 約243万円 |
| 2% | 約181万円 |
| 差 | 約62万円 |
年に1%の差でも、30年では、約62万円の差になります。投資信託を選ぶときに、コスト(信託報酬など)を見るのが大切だと言われるのは、このためです。くわしい見かたは、第4章で説明します。
11. 配当や分配金を使うか、再投資するか
株の配当や、投資信託の分配金を、受け取ってすぐ使うか、再び投資に回すかで、複利の効果は変わります。
- 再投資する:もらったお金も、元本に加わり、次の利益を生む。複利の効果が出やすい
- 使う:元本が増えないので、単利に近い形になる
どちらが良いかは、目的によって違います。生活費の足しにしたい人は、受け取るほうが合う場合もあります。長期で育てたい人は、再投資するタイプの商品を選ぶ考え方があります。
12. 積立の計算式(興味のある人向け)
毎月一定の金額を積み立てた場合の、将来の金額は、次の式で計算できます。表計算ソフトでも計算できます。
毎月の積立額 × {(1+月利)の月数乗 − 1} ÷ 月利
ここで、月利は、年利を12で割った数字です。年3%なら、月利は0.25%(0.0025)です。月数は、年数×12です。この式は、毎月末に積み立てる場合の、簡単な計算です。実際の商品では、手数料や、買う日のずれなどで、結果が変わります。
13. 時間を味方にするための3つのコツ
- 1早く始める(無理のない範囲で):時間が長いほど、複利の効果が出やすい
- 2続ける:途中でやめたり、売ったりすると、効果が途切れる。生活に支障が出ない金額にする
- 3コストを意識する:長期では、小さな費用の差が、大きな差になる
「いまから始めても遅い」と考える必要はありません。いまの状況でできる、無理のない金額と期間を考えることが大切です。
14. 一括で買うか、積み立てるか
手元にまとまったお金があるとき、「一度に全部買う」か「分けて少しずつ買う」かは、よく出る疑問です。
| 方法 | 特徴 | 気をつける点 |
|---|---|---|
| 一括購入 | 最初から全額が投資される。上がり続ければ、有利になりやすい | 買った直後に下がると、影響が大きい |
| 積立(分割購入) | 買う時期が分かれ、高値づかみのリスクを和らげられる | 上がり続ける場面では、一括より成果が小さくなることがある |
どちらが得かは、あとにならないとわかりません。自分が、値動きを受け止められるほうを選ぶのが、現実的な考え方です。「一度に買うのは怖い」と感じるなら、数回に分けて買う方法もあります。
15. シミュレーションを使うときの注意
金融庁や、証券会社などのサイトには、積立の結果を試算できる、シミュレーションのツールがあります。自分で計算するのが面倒な人は、利用すると便利です。
使うときは、次の点に注意してください。
- 入力する「年利」は、あくまで仮の数字。将来、その利回りになる保証はない
- 年利を高く入れるほど、結果が大きく出る。楽観的な数字だけで、計画を立てない
- 年利を、低め・中くらい・マイナスの3パターンなど、複数で試す方法がある
- 手数料や税金を、考慮していない場合がある
シミュレーションは、「こうなるかもしれない」ではなく、「こうなった場合は、こうなる」というものです。結果をそのまま信じず、考えるための道具として使いましょう。
16. 複利を「雪だるま」でイメージする
複利は、雪だるまにたとえられます。小さな雪玉を転がすと、雪がつくたびに大きくなり、大きくなるほど、一周で付く雪の量が増えます。お金も、増えた分が元本に加わって、次の増え方が大きくなります。
ただし、雪だるまは、途中で坂道が平らになったり、溶けたりすることもあります。投資も同じで、増え続ける坂道ばかりではありません。途中で下がる時期があっても、続けられる金額と期間で行うことが、複利を考えるうえでの前提になります。
17. 下がる年があると、どうなる?(仮の数字)
複利の説明は、毎年プラスという前提でした。そこで、途中で下がる場合も、仮の数字で見てみましょう。
100万円が、1年目に10%下がって90万円になり、2年目に10%上がったとします。90万円 × 1.1=99万円です。上がった割合と下がった割合が同じでも、元の100万円には戻りません。下がったあとは、元本が小さくなった状態で、上がることになるからです。
この計算は、第1章の2本目で見た「下がったあとに、元に戻るための上がり幅」と、同じ考え方です。複利は、プラスにもマイナスにも、同じように働きます。だからこそ、無理のない金額で、分散しながら続けるという考え方が出てくるのです。
18. 続けるための工夫
複利の効果は、長く続けてこそ出てきます。続けるための工夫を、いくつか挙げます。
- 自動で積み立てる仕組みにする:毎月、自分で操作しなくても買い付けられる設定にする
- 値動きを見すぎない:毎日見ると、不安になりやすい。見る頻度を決めておく
- 目的を書いておく:何のために積み立てているかを、いつでも思い出せるようにする
- 増額・減額のルールを決める:家計が苦しいときは、一時的に金額を下げることも選択肢にする
途中でやめてしまうと、複利の効果は小さくなってしまいます。無理のない形で、細く長く続けることを考えましょう。
19. 複利の数字を見るときの注意
複利の計算表や、シミュレーションの結果を見るときは、次の点を思い出してください。
- 表の数字は、毎年同じ率で増えるという仮定で作られている
- 実際の運用では、年ごとの増減があり、結果は表と違う
- 手数料や税金を引くと、手元に残る金額は小さくなる
数字は、考えるための材料です。「こうなるはず」ではなく、「こういう仕組みがある」と受け止めると、冷静に使えます。
20. まとめ
- 単利は元本にだけ、複利は増えた分にも利息がつく。長い期間ほど、差が大きくなる
- 毎月3万円を年3%で積み立てた計算(仮)では、20年で元本720万円が約985万円になる。ただし、毎年一定に増えるとは限らず、元本割れもありうる
- 長期・積立・分散は、リスクを和らげる考え方であって、損をなくすものではない
- コスト・高い利回りの誘い・生活費の混同に、注意する
次は「投資を始める前の準備」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。 内容は2026年11月時点の情報です。