
1. この記事でわかること
- NISA口座を開設できる金融機関の種類
- 金融機関を選ぶときに、比べるポイント
- 金融機関によって、買える商品が違う理由
- 登録された事業者かを確かめる方法

NISAを始めたいんだけど、どの金融機関で口座を作ればいいの?

「ここがいい」と決めつけることはできないんだ。自分が何を買いたいかで、合う金融機関が変わるからね。比べるポイントを、いっしょに整理しよう。
2. NISA口座は、どこで開ける?
NISA口座は、証券会社や、銀行、郵便局などの取扱金融機関で、開設の申し込みができます。金融庁の案内でも、「銀行や証券会社などに、NISA口座を開設する必要があります」と説明されています。
前の章で見たとおり、NISA口座は、1人につき、1つの金融機関でしか使えません。つみたて投資枠と成長投資枠を、別々の金融機関で使うことも、できません。そのため、最初に選ぶ金融機関は、大切な選択になります。
ただし、いったん選んでも、金融機関は1年単位で変更できます。変更の手続きは、次の次の記事で説明します。「一度決めたら、ずっと変えられない」というわけではないので、必要以上に不安になる必要はありません。
3. 金融機関の種類で、買える商品が違う
日本証券業協会の案内では、金融機関の種類によって、投資できる商品が違うと説明されています。
| 金融機関の種類 | 投資できる商品(日本証券業協会の説明) |
|---|---|
| 証券会社 | 上場株式、ETF、上場REIT、公募株式投資信託など |
| 銀行・郵便局など | 公募株式投資信託 |
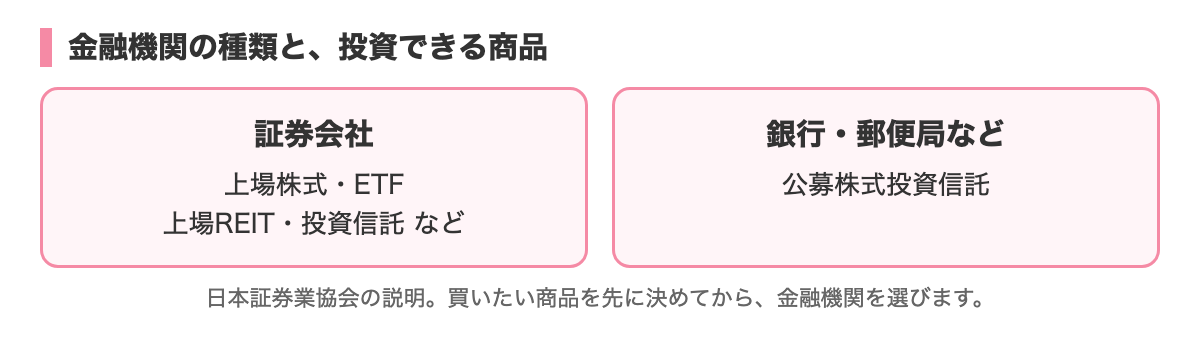
成長投資枠で、個別の株を買いたい場合は、株を取り扱っている金融機関を選ぶ必要があります。つみたて投資枠で、投資信託を積み立てるだけなら、銀行などでも、取り扱いがある場合があります。
日本証券業協会の案内にも、「投資したい商品を十分に検討のうえ、NISA口座を開設する金融機関をお選びください」と書かれています。先に、「何に投資したいか」を考えることが、金融機関選びの出発点です。
4. 比べるポイント
金融庁の案内では、金融機関を選ぶポイントとして、ラインナップ、手数料、利便性などが挙げられています。さらに、「メインバンクからの引き落とし」や、積立投資の場合は「最低積立金額・頻度」といった観点で検討しよう、とも説明されています。
整理すると、次のようになります。
| 比べる点 | 確認すること |
|---|---|
| ラインナップ | 買いたい商品を、取り扱っているか。対象商品の数や種類 |
| 手数料 | 売買の手数料、投資信託の購入時の手数料など |
| 積立のしやすさ | 最低の積立金額、積立の頻度、引き落とし方法 |
| 使い勝手 | 画面や、アプリの見やすさ、問い合わせ方法 |
| 取引の方法 | インターネット、窓口、電話など、自分に合う方法があるか |
特定の金融機関の名前や、優劣は、この連載では書きません。自分の目的と、買いたい商品に合わせて、自分で比べることが、基本です。
5. ポイント1:ラインナップを確認する
まず、買いたい商品を、取り扱っているかを確認します。同じ「つみたて投資枠の対象商品」でも、すべての金融機関で、同じ商品が買えるとは限りません。
- つみたて投資枠の対象商品の一覧は、金融庁が公表している
- 成長投資枠で買える投資信託の一覧は、資産運用業協会のサイトで確認できる、と案内されている
- 各金融機関の取扱商品は、各社のサイトで確認する
つまり、制度上の対象かどうかと、その金融機関で買えるかどうかは、別々に確認する必要があります。
6. ポイント2:手数料を確認する
手数料は、長く続けるほど、手元に残る金額に影響します。確認したい項目は、次のとおりです。
- 株やETFの売買手数料:1回の取引ごとに、かかるか。かからない場合の条件はあるか
- 投資信託の購入時の手数料:かかるか、かからないか
- 投資信託を持っている間の費用:信託報酬などの運用中の費用は、商品の目論見書で確認できる
- そのほかの費用:口座の管理費用、出金の手数料など
手数料の条件は、時期やキャンペーンで変わることがあります。見るときは、現在の最新の案内を確認してください。
7. ポイント3:積立の条件を確認する
積み立てを考えているときは、次の点を比べます。
- 最低の積立金額:1回いくらから、積み立てられるか
- 積立の頻度:毎月のほか、毎週や毎日などを選べるか(つみたて投資枠の制度上の決まりは、次の次の次の記事で説明します)
- 引き落としの方法:銀行口座から、証券口座へ入金して買うのか、ほかの方法があるのか
- 積立の変更・停止のしやすさ:金額の変更や、一時的な停止の手続きは、簡単か
金融庁も、積立投資の場合は、最低積立金額と頻度を見るよう案内しています。
8. ポイント4:使い勝手と、サポート
長く使うものなので、使い勝手も大切です。
- スマートフォンや、パソコンの画面が、見やすいか
- 自分の保有状況や、枠の残りが、わかりやすく表示されるか
- わからないときに、問い合わせられる窓口があるか
- 取引や、手続きが、自分に合った方法でできるか(インターネットだけか、窓口もあるか)
画面の見やすさは、人によって感じ方が違います。口座を作る前に、各社のサイトにある、画面の紹介や説明を見ておくと、イメージがつかみやすくなります。
9. 登録された事業者かを確認する
取引相手が、登録を受けた金融事業者かどうかは、事前に確認することができます。確認する習慣をつけましょう。
確認方法
金融庁が、次のような方法を案内しています。
- 金融事業者一括検索:2026年1月に金融庁が公表した検索機能。業種を横断して、取引相手が登録を受けた金融事業者かを、パソコンやスマートフォンで確認できる
- 免許・許可・登録等を受けている事業者一覧:金融商品取引業者や、登録金融機関などの一覧が、金融庁のサイトで公開されている。一覧ごとに、基準日が違う
- 無登録業者の警告:金融庁が警告書を出した、無登録業者の名称は、別のページで公表されている
登録の確認で、気をつけること
- 一覧は、最新の状況を保証するものではない、と注意書きがある
- 登録されていることは、安全や、成果を保証するものではない
- 怪しいと感じたら、各金融機関の問い合わせ先や、公的な相談窓口に、確認する
SNSや、メッセージで、「NISAの口座を作れる」とすすめてくる、面識のない相手には、特に注意してください。口座は、自分で、公式のサイトから、申し込むのが基本です。
10. 選ぶときの、チェックリスト
次の項目を、順番に確認してみましょう。
- 自分が買いたい商品(株・投資信託など)は、決まっているか
- その商品を、その金融機関で、取り扱っているか
- 手数料の条件を、確認したか
- 積み立てるなら、最低金額・頻度・引き落とし方法を、確認したか
- 画面や、サポートは、自分に合いそうか
- 登録された事業者かを、金融庁の案内で確認したか
全部を完璧に比べる必要は、ありません。買いたい商品が買えて、続けられそうかは、目安の一つです。
11. 目的から、金融機関を絞り込む考え方
「どこがよいか」を直接探すより、自分の目的から、条件を絞り込むと、選びやすくなります。次の表は、考え方の例です(特定の金融機関をすすめるものではありません)。
| 自分の希望 | 確認したいこと |
|---|---|
| 個別の株を、買ってみたい | 株の取り扱いがあるか(日本証券業協会の説明では、証券会社で投資できる) |
| 投資信託を、毎月積み立てたい | 積立の最低金額・頻度・引き落とし方法が、自分に合うか |
| 少額から、始めたい | 1回あたりの最低金額が、いくらからか |
| 相談しながら、進めたい | 窓口や、電話での相談ができるか |
| 普段使う銀行口座と、つなげたい | メインバンクからの引き落としに、対応しているか |
希望が複数あるときは、いちばん大切な条件から、順番に確認していきます。すべてを満たす金融機関が、見つからないこともあります。そのときは、優先順位を決めて、割り切ることも必要です。
12. 口座を作る前に、できる準備
口座を作る前に、次のことを、しておくと、申し込みがスムーズです。
- 各金融機関のサイトを、見比べる:取扱商品、手数料、積立の条件を、メモする
- 本人確認の書類を、準備する:マイナンバーカードなど(くわしくは、次の記事で説明します)
- 投資に回す金額を、決める:生活防衛資金を確保したうえで、毎月いくらまでかを考える
- 家族に、話しておく:家計に関わる場合は、事前に共有しておくと安心
情報を比べるときは、公式のサイトを、基本にしてください。比較サイトや、個人のブログは、掲載の基準や、更新日を確認してから、見るようにしましょう。
13. 比較サイトや、ランキングを見るときの注意
金融機関の比較やランキングは、便利な面もありますが、次の点に注意が必要です。
- 掲載の基準が書かれているか:どの項目を、どう評価しているのか
- 更新日が書かれているか:手数料や、サービスは、変わることがある
- 自分に合うか:ランキング上位でも、自分の目的に合うとは限らない
ランキングは、調べる入り口として使い、最終的な確認は、各金融機関の公式の案内で、行うようにしましょう。
14. 迷ったときの、考え方
比べる項目が多くて、迷ったときは、次のように考えてみてください。
- いちばん大切にしたい条件を、一つだけ決める(例:買いたい商品が買えること)
- その条件を満たす金融機関の中から、手数料と、使いやすさで、絞り込む
- 最終的には、続けられそうかで、決める
自分の目的に合うかどうかを、基準に考えます。
15. 配当金の受け取りも、確認しておく
前の章で説明したとおり、国内の上場株式の配当金を、NISA口座で非課税にするには、証券会社で受け取る方式(株式数比例配分方式)を選ぶ必要があります。個別の株を買う予定がある人は、金融機関で、この設定ができるかも、確認しておきましょう。
公募株式投資信託の分配金は、手続きをしなくても、NISA口座なら非課税です。
16. よくある質問
複数の金融機関で、NISA口座を作ってもいいですか?
同じ年に、NISA口座を使えるのは、1つの金融機関だけです。複数に申し込むと、税務署の確認で、最初に認められた1つだけが有効になり、ほかは無効になります。無効になった口座で買った分は、一般口座で買ったものとして扱われ、確定申告が必要になる可能性があります。複数の金融機関に申し込まないようにしてください。
金融機関は、あとから変えられますか?
1年単位で、変更できます。ただし、変更前の金融機関にある商品は、変更後の口座へ移せません。くわしくは、次の次の記事で説明します。
口座を作るのに、お金はかかりますか?
口座の開設や維持にかかる費用は、金融機関によって違います。各金融機関の案内で、確認してください。
ネット専業と、窓口のある金融機関は、どちらがよいですか?
どちらが良いという決まりは、ありません。自分で操作できるか、相談したいことがあるかなど、自分の状況に合うほうを選びます。
17. まとめ
- NISA口座は、証券会社・銀行・郵便局などで開ける。1人1つの金融機関だけで、1年単位で変更できる
- 金融機関によって、買える商品が違う。先に「何に投資したいか」を考える
- 比べるポイントは、ラインナップ・手数料・積立の条件・使い勝手。金融庁も「ラインナップ、手数料、利便性」を挙げている
- 登録の確認は、金融庁の一括検索などで行う。登録は、安全や成果の保証ではない
次は「NISA口座の開設手順:申し込みから取引開始まで」へ。
※この記事は情報提供を目的としたもので、特定の商品や金融機関をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。