
1. この記事でわかること
- 投資信託の基本的な仕組みと、関わる3つの会社の役割
- 基準価額とは何か、どうやって決まるのか
- 信託報酬など、かかる費用の種類
- 分配金の仕組みと、目論見書・運用報告書の見方

投資信託って、よく聞くけど、結局なにを買っているのかよくわからないの。

一言でいうと、「みんなのお金を1つにまとめて、専門家が運用する商品」だよ。仕組みと言葉を、順番に整理していこう。
2. 投資信託は「お金をまとめて、専門家が運用する」仕組み
投資信託(ファンド)は、多くの投資家から集めたお金を1つにまとめて、運用の専門家が、株式や債券などに投資する商品です。運用の成果は、投資した金額に応じて、投資家に分けられます。
運用は、専門家が行います。ただし、値動きによって、元本を下回る可能性はあります。
3. 3つの会社の役割
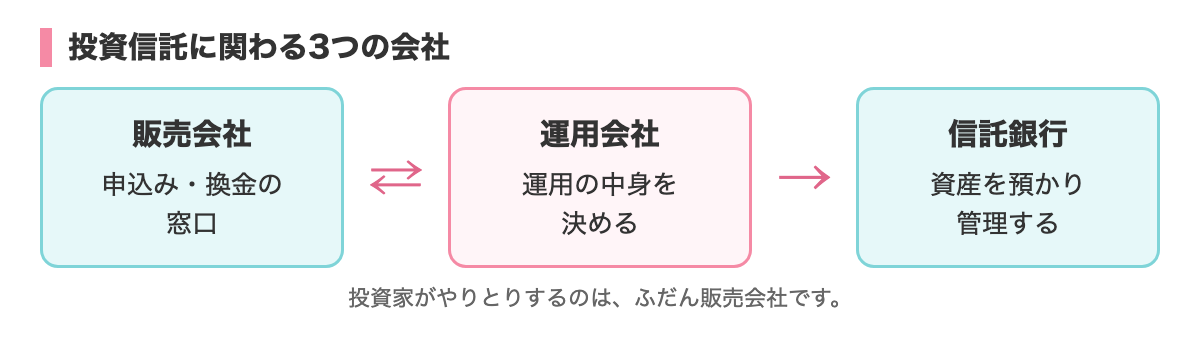
投資信託には、役割の違う3つの会社が関わっています。資産運用業協会の説明を、整理すると、次のとおりです。
| 会社 | 呼び方 | 役割 |
|---|---|---|
| 販売会社 | 証券会社・銀行など | 申込みの受付、口座の管理、換金、分配金や償還金の支払い、相談対応。投資家の「窓口」 |
| 運用会社 | 委託会社 | 投資信託をつくり、集めたお金をどう運用するかを決める。信託銀行に、運用の指図を出す |
| 信託銀行 | 受託会社 | 運用会社の指図に従って、株式や債券の売買・管理を行う。集めた資産を、自社の財産と分けて保管する |
投資家が普段やりとりするのは、販売会社です。運用の中身を決めるのは運用会社、資産を預かって管理するのは信託銀行、と役割が分かれています。
4. 基準価額:投資信託の値段
基準価額とは
基準価額は、投資信託の価額(値段)のことです。資産運用業協会の用語集では、次のように説明されています。
- 組み入れている資産を、すべて時価で評価する
- 株式の配当や債券の利息などの収入を、加える
- そこから、信託報酬などの必要な費用を差し引く(これが純資産総額)
- それを、その日の受益権の口数で割ったもの
つまり、基準価額=純資産総額 ÷ 総口数です。
「1万口あたり」で示される
1口=1円で運用が始まる投資信託は、1万口あたりの価格で示されます。たとえば、1口が1.2円なら、1万口あたりでは12,000円です。
1日1回、算出される
通常の投資信託の基準価額は、1日1回、算出されます。株式のように、取引時間中にリアルタイムで動くものではありません。
また、申込みをする時点では、その日の基準価額は、まだわかりません。この仕組みは「ブラインド方式」と呼ばれます。買う価格が、あとで決まるのです。
基準価額は、運用会社や販売会社のサイト、資産運用業協会の基準価格検索、新聞などで調べられます。
5. かかる費用:3つのタイミング
投資信託には、買うとき、持っている間、売るときの、3つのタイミングで費用がかかる場合があります。
| タイミング | 費用 | 内容 |
|---|---|---|
| 買うとき | 購入時手数料 | 申込金額の数%が一般的。ない商品もある |
| 持っている間 | 信託報酬 | 運用・管理の対価。保有額に応じて、日々差し引かれる |
| 売るとき | 信託財産留保額 | 途中で換金するときに差し引かれる。かからない商品もある |
このほかに、監査報酬や、ファンドが株式などを売買するときの手数料(売買委託手数料)など、ファンドの中で間接的にかかる費用もあります。
つみたて投資枠の対象商品は、購入時手数料・解約手数料・口座管理料が、ゼロです(記事19。2026年4月から、定期売却サービスに限り、手数料がかかる場合があります)。
信託報酬は「見えにくい費用」
信託報酬は、信託財産から日々差し引かれる形なので、請求書は来ません。そのぶん、自分で意識して確認することが大切です。年率で示され、割合や金額は、目論見書や運用報告書に書かれています。
信託報酬は、運用会社・販売会社・信託銀行の3者で、分け合います。取り分の比率は、公式の資料では確認できませんでした。
6. 分配金:もらうと、基準価額が下がる
分配金とは
分配金は、決算のときに、運用で得た収益などの一部を、投資家に分配するお金です。保有している口数に応じて払われます。
注意したいのは、次の点です。
- 分配金は、預貯金の利子とは性質が違う
- 分配した分だけ、基準価額は下がる
- 運用が良いときも悪いときも、収益などがあれば、払われることがある
分配金が出ることは、「得をした」という意味ではありません。自分の持ち分の一部が、現金として戻ってきた、と考えるとわかりやすくなります。
普通分配金と元本払戻金(特別分配金)
分配金は、2つに分けられます。
- 普通分配金:運用で得た収益から出る分配金
- 元本払戻金(特別分配金):元本の一部が戻ってくる分。非課税
資産運用業協会の数値例です(仮の数字ではなく、協会の説明にある例)。
- 10,500円で購入し、基準価額が10,800円になった
- 決算で、700円の分配があり、分配後の基準価額は10,100円になった
- 内訳は、値上がり分の300円が普通分配金、400円が元本払戻金
NISA口座では、普通分配金も非課税です(金融庁の資料)。元本払戻金が出たときの、非課税保有額の扱いは、日本証券業協会のQ&Aや、利用する金融機関の案内で確認してください。
分配金を、受け取るか、再投資するか
分配金は、現金で受け取る方法と、そのまま同じ商品に再投資する方法があります。資産運用業協会は、収益を確定させたい場合は受け取る方が、複利効果を見込むなら再投資が、それぞれ合う、という考え方を紹介しています。どちらが良いかは、目的によって違います。
つみたて投資枠の対象商品は、毎月分配型でない、という条件があります。
7. 目論見書と運用報告書:2つの書類
目論見書
目論見書は、投資判断に必要な重要事項をまとめた書類です。
- 交付目論見書:購入前に必ず渡される
- 請求目論見書:請求したときに渡される。沿革や経理状況など
金融庁は、交付目論見書の見るポイントを、次の5つにまとめています。
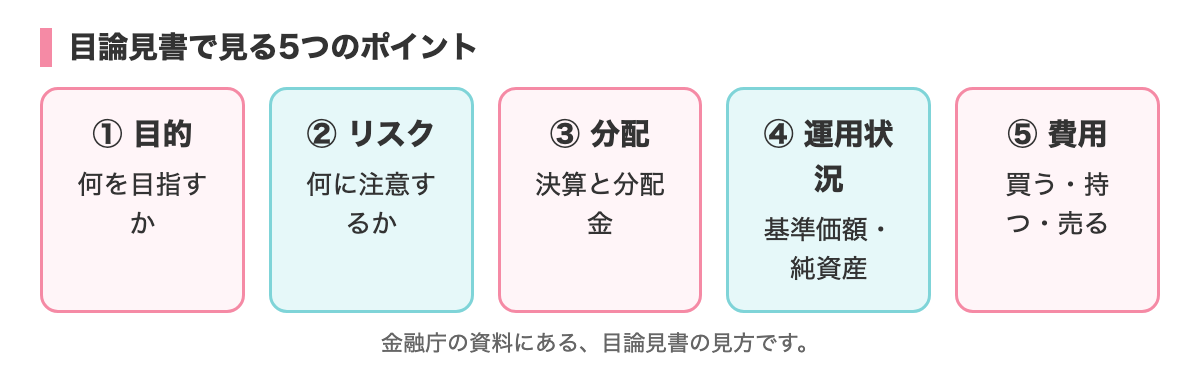
- 1目的・特色:何を目指して、どう運用するのか
- 2投資のリスク:どんなリスクがあるのか
- 3分配金と決算:決算の回数、分配の方針
- 4運用状況:基準価額、純資産総額、分配の推移
- 5費用:購入時、保有中、換金時の費用と、税金
項目と記載の順番は、統一されています。複数の商品を比べるときも、同じ場所を見ればよいので、比べやすくなっています。
運用報告書
運用報告書は、原則として、決算ごとに作られます。計算期間が6か月未満の商品は、6か月に1度です。
- 交付運用報告書:受益者に必ず交付される
- 運用報告書(全体版):請求すれば、必ず受け取れる
交付運用報告書には、運用の経過、基準価額や分配金の推移、変動の要因、1万口あたりの費用、今後の運用方針などが書かれます。ベンチマークがある商品では、ベンチマークとの差も示されます。
8. 売るときの流れ
換金(売却)の申込みは、購入した販売会社に、営業時間内に行います。受付の締切は、たとえば午後3時30分までですが、商品によって違います。
代金は、日々決算型を除き、原則として、申込日から4営業日目以降に支払われます。商品によって違うため、目論見書で確認してください。
9. 仮の数字で、基準価額と口数を考えてみる
基準価額と口数の関係を、仮の数字で確認します。実際の商品の数字ではありません。
- 基準価額が、1万口あたり12,000円のときに、3万円分を買う
- 買える口数は、3万円 ÷ 12,000円 × 1万口 = 25,000口
- 後日、基準価額が1万口あたり15,000円になったら、25,000口の評価額は、15,000円 × 2.5 = 37,500円
- 反対に、基準価額が9,000円になったら、評価額は、9,000円 × 2.5 = 22,500円
このように、持っている口数は変わらず、基準価額によって、評価額が変わるのが、投資信託の値動きです。
10. 仮の数字で、信託報酬を考えてみる
信託報酬が、どのくらい差し引かれるのか、イメージを持つために、仮の数字で計算してみます。
- 保有している投資信託の評価額:100万円(1年間、変わらないと仮定)
- 信託報酬:年率0.3%(仮)
この場合、1年間に信託財産から差し引かれる信託報酬は、おおよそ、100万円 × 0.3% = 3,000円です。
実際には、日々、少しずつ差し引かれていて、評価額も変わります。計算は、あくまで目安です。実際の金額は、運用報告書の「1万口あたりの費用」で確認できます。
11. 投資信託の種類:追加型と単位型
資産運用業協会の分類では、投資信託は、購入できる期間によって、次の2つに分けられます。
| 種類 | 購入できる期間 |
|---|---|
| 追加型 | 運用期間中、いつでも購入できる |
| 単位型 | 最初の募集期間だけ、購入できる |
追加型なら、運用期間中、いつでも買えます。どちらのタイプかは、目論見書で確認できます。
12. 投資信託を買う前の、流れ
投資信託を買うまでの流れを、整理します。
- 1金融機関で、NISA口座などを開設する(第3章)
- 2買いたい商品の、交付目論見書を確認する
- 3金額や、積立の設定をして、申し込む
- 4申込みの時点では、買う価格(基準価額)は、わからない。購入に使われる基準価額は、目論見書や販売会社の案内で確認する
- 5持っている間は、運用報告書などで、状況を確認する
ここで、申込みの時点で、買う価格がわからないことは、最初に知っておきたい点です。積立では、そのつどの基準価額で、買える口数が決まります。
13. 確認の習慣:2つの書類と、2つの数字
最後に、投資信託を持つときに、見る習慣をつけたいものを、まとめます。
- 交付目論見書:買う前に、目的・リスク・費用を確認する
- 運用報告書:決算ごとに、運用の経過と、費用を確認する
- 基準価額と純資産総額の推移:運用の状況を確認する
- 信託報酬:日々差し引かれる費用の水準を確認する
毎日チェックしなければならない、という決まりはありません。買う前と、運用報告書が届いたときに、見る習慣をつけましょう。
14. よくある質問
基準価額が低い商品は、安いのですか?
いいえ。基準価額の高い・低いだけでは、割安・割高は判断できません。
分配金が出る商品の方が、得ですか?
いいえ。分配した分だけ、基準価額が下がります。分配金の有無だけで、得か損かは決まりません。
信託銀行は、集めた資産を、どう扱っていますか?
信託銀行は、集めた資産を、自社の財産と分けて保管する、と資産運用業協会は説明しています。ただし、運用の値動きによる損失は、別の問題として残ります。
15. まとめ
- 投資信託は、多くの人のお金をまとめて、専門家が運用する商品。元本が減る可能性はある
- 販売会社・運用会社・信託銀行の、3者の役割分担がある
- 基準価額は、純資産総額 ÷ 総口数。通常は1日1回の算出で、1万口あたりで示される
- 信託報酬は、日々、信託財産から差し引かれる費用。目論見書・運用報告書で確認できる
- 分配金は、出した分だけ基準価額が下がる。預貯金の利子とは違う
- 購入前に、目論見書の5つのポイントを確認する
次の記事21では、インデックス型とアクティブ型の違いを説明します。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。