
1. この記事でわかること
- つみたて投資枠で買える商品は、どんな条件で決まっているのか
- 信託報酬の上限など、条件の数字の見方
- 対象商品の一覧は、どこで確認できるのか
- 2026年4月に変わった点と、これから変わる予定の点

つみたて投資枠って、好きな商品を選べるわけじゃないんだよね?

そうなんだ。金融庁が決めた条件を満たして、届出された商品だけが対象になる。今日は、その条件の見方を整理しよう。特定の商品をすすめる記事ではなくて、「どんなものさしで選ばれているか」を知る記事だよ。
2. つみたて投資枠の対象は「条件を満たした商品だけ」
つみたて投資枠で買えるのは、金融庁が定めた条件を満たして、届出が出されている商品だけです。どんな商品でも買える、というわけではありません。
金融庁の資料では、買うときの手数料がゼロであることや、持っている間の費用に上限があることなどが、条件に入っています。
ここで大切なのは、条件を満たしているからといって、値上がりする、損をしない、という意味ではないことです。条件は、費用や仕組みについてのものです。価格は動きますので、元本が減る可能性は、残ります。
対象になる商品の種類
金融庁の資料では、対象は大きく3つに分かれています。
| 種類 | 内容 |
|---|---|
| 指定インデックス投資信託 | 金融庁が指定した指数に連動することを目指す、公募の株式投資信託 |
| 指定インデックス以外の投資信託 | いわゆるアクティブ運用の投資信託。一定の実績が必要 |
| ETF | 指定された指数に連動する、一定の条件を満たした上場投資信託 |
インデックス運用とアクティブ運用の違いは、記事21で、くわしく説明します。ETFは、第5章(記事27)で取り上げます。
3. 主な条件を、一つずつ見る
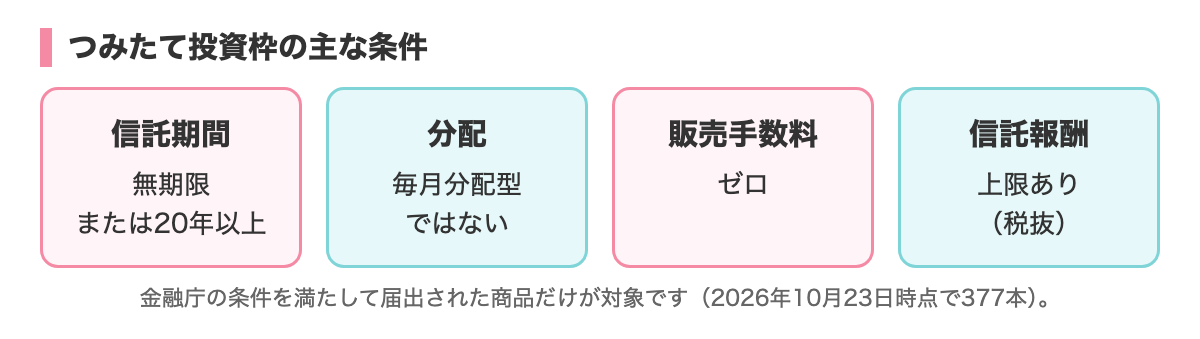
金融庁のスライド(令和7年9月改訂版)と、条件を定めた告示で確認できる、主な条件です。
条件1:信託契約期間が、無期限または20年以上
投資信託には、運用する期間(信託期間)が決まっているものがあります。つみたて投資枠では、無期限、または20年以上であることが求められます。長く積み立てる前提なので、すぐに終わってしまう仕組みは、除かれています。
条件2:毎月分配型ではない
決算のたびに、毎月、分配金を出すタイプ(毎月分配型)は、対象外です。分配金については、記事20で説明します。
条件3:ヘッジ目的など以外では、デリバティブ取引で運用しない
ヘッジ(値下がりへの備え)などの目的以外で、デリバティブ取引(先物やオプションなど)を使って運用する商品は、対象になりません。
条件4:費用が、一定の水準以下
金融庁の資料では、買うときの販売手数料はゼロです。解約手数料(信託財産留保額を除く)と、口座管理料も、ゼロです(ただし、2026年4月から、定期売却サービスに限り、手数料がかかる場合があります。後述)。そのうえで、持っている間にかかる信託報酬に、上限があります。
4. 信託報酬の上限の見方
信託報酬は、運用や管理の対価として、保有している間、日々、信託財産から差し引かれる費用です。年率(1年あたりの割合)で示されます。
つみたて投資枠の対象商品の上限は、税抜で、次のとおりです。
| 種類 | 国内資産が対象 | 海外資産が対象 |
|---|---|---|
| インデックス運用 | 0.5%以下 | 0.75%以下 |
| アクティブ運用など | 1%以下 | 1.5%以下 |
ここで見るのは、上限です。この範囲に収まっていれば条件を満たす、という意味で、実際の信託報酬は、商品によって違います。
金融庁の対象商品ページの概要資料には、2026年10月23日時点で、指定インデックス投資信託の信託報酬の平均が、次のように載っています。
- 国内を投資先とするもの:0.27%(上限は0.5%)
- 内外・海外を投資先とするもの:0.34%(上限は0.75%)
これは、事実としての平均です。平均より低い・高いで、商品のよしあしが決まるわけではありません。商品を比べるときの見方は、記事23で整理します。
アクティブ運用の、追加の条件
指定インデックスに連動しない投資信託には、さらに条件があります。
- 純資産額が、50億円以上
- 運用実績が、5年以上
- 信託期間の3分の2以上で、資金の流入が流出を上回っている
「継続して、投資家に選ばれてきたこと」を確かめるための条件です。
5. 対象商品の一覧は、どこで見られるか
対象になっている商品は、金融庁の「つみたて投資枠対象商品」のページで公表されています。運用会社別と、対象資産別の、2種類の一覧(ExcelとPDF)があります。
仕組みとしては、運用会社が「対象商品届出書」を提出し、その届出を、金融庁が一覧にして公表します。届出がない商品は、対象になりません。
2026年10月23日時点の、対象商品の本数は、377本です(公募投資信託が366本、ETFが11本)。この本数は、届出の追加や変更で、変わることがあります。
なお、金融庁のページには、成長投資枠で買える投資信託の一覧は、資産運用業協会(旧・投資信託協会)のサイトで確認する、と案内があります。
6. 2026年に変わった点と、これから変わる予定の点
実施済み:2026年4月1日から
金融庁が2026年4月1日に公表した、告示の改正が、同日から適用されています。
- 対象になる指数として、読売株価指数とJPXプライム150指数が、追加された
- 指数に連動しない公募の投資信託で、主な投資対象が「主に株式」から「主に株式または公社債」に広がった(債券を中心とした商品も、対象になりうる)
- 売買の手数料はゼロのまま、定期売却サービスに限って、通常必要と認められる手数料を取ることができるようになった
金融庁は、税制改正大綱の資料で、債券中心やバランス型の商品の選択肢を増やすことで、若年層や高齢層などが投資の第一歩を踏み出しやすくする趣旨だと説明しています。
債券を含む商品の細かい条件や、本数は、公式の資料では確認できませんでした。気になる場合は、金融庁の対象商品ページで、確認してください。
予定:2027年から
つみたて投資枠の年齢要件をなくし、0〜17歳も使えるようにする予定です。年間投資枠は60万円、非課税保有限度額は600万円とされています(税制改正大綱の資料)。これは予定で、すでに始まったことではありません。制度の最新の内容は、金融庁の案内で確認してください。
7. 対象商品の見方:確認する順番
一覧を見るときは、次の順で確認すると、整理しやすくなります。
- 1その商品が、金融庁の一覧に載っているかを確認する
- 2商品の種類(インデックス運用か、アクティブ運用か、ETFか)を確認する
- 3何に投資する商品かを確認する(国内か、海外か、株式か、債券を含むか)
- 4信託報酬など、費用を確認する
- 5目論見書で、リスクや運用の方針を確認する
目論見書の読み方は、記事20で説明します。
8. 一覧の数字を、読んでみる
2026年10月23日時点の377本の内訳を、金融庁の概要資料から整理すると、次のとおりです。
| 区分 | 種類 | 本数 |
|---|---|---|
| 公募投資信託・株式型 | 国内 | 67本 |
| 公募投資信託・株式型 | 内外 | 37本 |
| 公募投資信託・株式型 | 海外 | 97本 |
| 公募投資信託・資産複合型 | 国内 | 6本 |
| 公募投資信託・資産複合型 | 内外 | 156本 |
| 公募投資信託・資産複合型 | 海外 | 3本 |
| ETF | 国内 | 5本 |
| ETF | 海外 | 6本 |
「資産複合型」は、株式だけでなく、債券など、複数の資産を組み合わせて投資する商品のことです。「国内」「海外」「内外」は、金融庁の区分で、投資先の違いを分けたものです。細かい定義は、告示で確認してください。
この表からわかるのは、対象商品には、さまざまな投資先のものがあるということです。本数の多い少ないは、商品のよしあしを示すものではありません。
9. 対象から除かれる商品
NISA全体で、対象にならない商品もあります。金融庁の資料では、次のようなものが除かれています。
- 整理銘柄・監理銘柄に指定されている株式
- 信託期間が20年未満の投資信託
- 毎月分配型の投資信託
- デリバティブ取引を使った、一定の投資信託など
つみたて投資枠では、これに加えて、ここまで見てきたような条件があります。
10. 一覧を、実際に使うときの流れ
金融庁の一覧は、商品を知るための入り口です。使うときの流れを、整理します。
- 1金融庁の「つみたて投資枠対象商品」のページで、一覧を開く
- 2運用会社別、または、対象資産別の一覧から、気になる商品の名前と種類を確認する
- 3利用している(利用したい)金融機関で、その商品を取り扱っているかを確認する
- 4目論見書で、費用・リスク・運用の方針を確認する
ここで大切なのは、3つ目です。対象商品の一覧に載っていても、すべての金融機関で買えるわけではありません。金融庁の資料でも、金融機関を選ぶ観点として、ラインナップ(取扱商品)が挙げられています(記事14)。
11. ETFの条件について
つみたて投資枠の対象には、ETF(上場投資信託)も含まれます。条件は、公募投資信託とは別に定められています。
- 指定された指数に連動するもの
- 信託報酬の上限は、0.25%以下(告示の条文)
- 口座管理料は、ゼロ
ETFの詳しい条件は、表の読み取りが難しい部分があるため、この記事では、概要にとどめます。ETFの仕組みは、記事27で説明します。
12. 言葉の整理
この記事に出てきた言葉を、まとめておきます。
| 言葉 | 意味 |
|---|---|
| 届出 | 運用会社が、対象になるための書類を提出すること |
| 指定インデックス | 金融庁が、つみたて投資枠の対象として指定した指数 |
| 信託報酬 | 持っている間、日々、信託財産から差し引かれる費用 |
| 信託財産留保額 | 途中で売るときに、差し引かれることがある金額 |
| 信託期間 | ファンドの運用が続く期間 |
| 純資産額 | ファンドが運用している資産の合計額 |
13. よくある質問
対象商品なら、安心ですか?
いいえ。条件は、費用や仕組みについてのものです。価格が下がって、元本を下回る可能性は、残ります。
対象商品は、ずっと同じですか?
いいえ。新しく届出される商品もあります。一覧は更新されるので、買う前に、最新の一覧で確認してください。
信託財産留保額は、ゼロですか?
金融庁の資料では、信託財産留保額には制約がなく、かかる商品もあります。販売手数料、解約手数料、口座管理料がゼロでも、信託財産留保額は別です。目論見書で、確認してください。
成長投資枠でも、同じ条件ですか?
いいえ。成長投資枠の対象は、条件が違います。第5章で説明します。
14. まとめ
- つみたて投資枠の対象は、金融庁の条件を満たして、届出された商品だけ
- 主な条件は、信託期間が無期限または20年以上、毎月分配型でない、販売手数料ゼロ、信託報酬に上限がある、など
- 信託報酬の上限は、インデックス運用で国内0.5%・海外0.75%、アクティブ運用などで国内1%・海外1.5%(税抜)
- 一覧は金融庁のページで確認でき、2026年10月23日時点で377本
- 2026年4月に、債券を含む商品の追加などが実施済み。0〜17歳の口座は2027年からの予定
- 条件を満たしていても、元本が減る可能性はある
次の記事20では、投資信託の仕組みと、基準価額・信託報酬・分配金の見方を説明します。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。