
1. この記事でわかること
- 毎月の積立額と、期間で、積み立てた金額がどう変わるか
- 複利の計算の式と、この記事で置いた前提
- 年率を変えると、結果がどう変わるか
- ドル・コスト平均法の考え方と、注意点

毎月いくら積み立てて、何年続けたら、いくらになるのか知りたいな。

将来の数字は、誰にもわからないんだ。だから、この記事は「予想」ではなく、仮の数字で計算の仕組みを見る回にするよ。前提を変えると、結果が変わることが、わかるはずだよ。
2. この記事の計算について(必ず読んでください)
この記事の数字は、すべて仮の前提による計算例です。将来の運用成果を、予想したり、保証したりするものではありません。
置いた前提は、次のとおりです。
- 毎月、同じ金額を積み立てる(月末に積み立てる)
- 運用の利回りは、一定の年率とする(毎月、年率÷12で増える)
- 税金・手数料・信託報酬は、考えない(NISA口座を想定して、税金は0)
- 実際の運用は、値動きするため、毎年同じ利回りにはならない
実際の商品が、この数字になるとは限りません。 元本を下回る場合も、あります。
3. 積立の金額の考え方
まず、無理のない金額から
金融庁の資料には、買付額は「無理のない範囲で考えましょう」「なくても生活に困らない金額から始めて、それを続けることが大切」と書かれています。
積立の金額は、次の順で考えます(記事17も参照)。
- 1毎月の収入と支出を、確認する
- 2生活防衛資金が確保されているか、確認する(記事5)
- 3毎月、無理なく積み立てられる金額を決める
つみたて投資枠は、年間120万円(月10万円)が上限です。この範囲内で、自分に合う金額を決めます。
4. 複利の計算の式
複利とは、運用で増えた分を、元本に加えて、さらに運用することです(記事4)。
毎月、同じ金額を積み立てるときの、積立後の合計額(元利合計)は、次の式で計算できます。
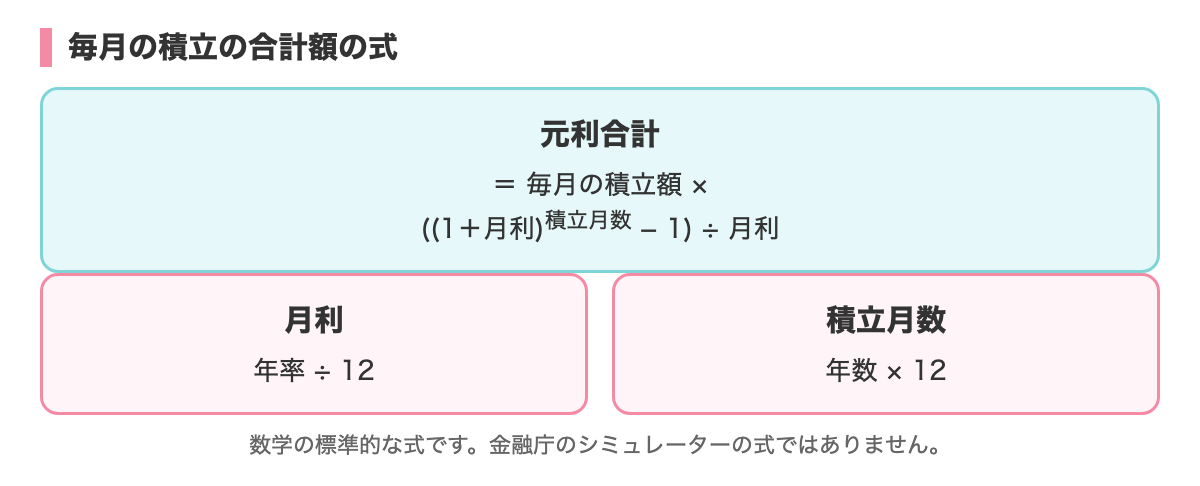
元利合計 = 毎月の積立額 × ((1+月利)の積立月数乗 − 1) ÷ 月利
- 月利:年率 ÷ 12
- 積立月数:年数 × 12
この式は、数学の標準的な式です。金融庁の「つみたてシミュレーター」の計算式は、公開されていません。そのため、このシミュレーターの結果と、この記事の数字は、一致するとは限りません。
5. 計算例1:毎月1万円を積み立てる(年率3%の場合)
| 期間 | 積み立てた元本 | 元利合計(仮) |
|---|---|---|
| 10年 | 120万円 | 約139.7万円 |
| 20年 | 240万円 | 約328.3万円 |
| 30年 | 360万円 | 約582.7万円 |
| 40年 | 480万円 | 約926.1万円 |
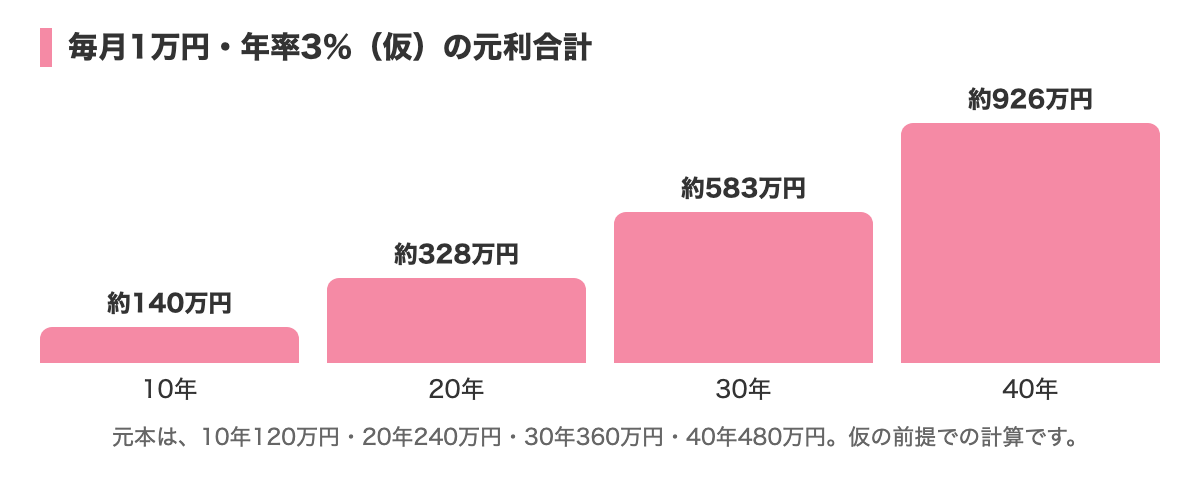
元本は、期間に比例して増えます。一方、運用で増えた分は、期間が長くなるほど、増え方が大きくなります。これが、複利の効果です。
たとえば、10年と20年の元本は、2倍の差です。元利合計は、約139.7万円から約328.3万円と、2倍より大きく増えています。ただし、これは「年率3%で一定」という、仮の前提だからです。
6. 計算例2:毎月の金額を変えてみる(年率3%、20年)
| 毎月の積立額 | 積み立てた元本 | 元利合計(仮) |
|---|---|---|
| 1万円 | 240万円 | 約328.3万円 |
| 3万円 | 720万円 | 約984.9万円 |
| 5万円 | 1,200万円 | 約1,641.5万円 |
積立額を3倍にすれば、結果も約3倍になります。金額は、積立額に比例します。
7. 計算例3:年率を変えてみる(毎月3万円、20年)
利回りの前提が変わると、結果がどう変わるかを見てみます。どれも仮の数字で、実際の利回りを予想するものではありません。
| 仮の年率 | 積み立てた元本 | 元利合計(仮) |
|---|---|---|
| 0%(増減なし) | 720万円 | 720万円 |
| 1% | 720万円 | 約796.7万円 |
| 3% | 720万円 | 約984.9万円 |
| 5% | 720万円 | 約1,233.1万円 |
年率が0%なら、元本のままです。実際の運用では、マイナスになる年もあります。その場合、元本を下回ることもあります。仮の年率が、1%違うだけでも、20年後の結果は、大きく変わります。
8. 計算例4:期間と金額のどちらが影響するか
元本が近い(完全に同じではない)2つのパターン、「毎月5万円を10年」と「毎月3万円を20年」を比べます(年率3%)。
| 積立のしかた | 元本 | 元利合計(仮) |
|---|---|---|
| 毎月5万円を10年 | 600万円 | 約698.7万円 |
| 毎月3万円を20年 | 720万円 | 約984.9万円 |
元本の差は120万円ですが、元利合計の差は、約286万円です。期間が長いほうが、運用で増える分の差が大きくなる、という、複利の仕組みがわかります。
ただし、これも仮の計算です。期間が長ければ、必ず増える、というわけではありません。 運用の途中で、値下がりする時期もあります。
9. 計算例5:元本と、増えた分の内訳(年率3%の仮定)
元利合計を、元本と、運用で増えた分(仮)に分けてみます。
| 積立のしかた | 元本 | 増えた分(仮) | 元利合計(仮) |
|---|---|---|---|
| 毎月1万円を20年 | 240万円 | 約88.3万円 | 約328.3万円 |
| 毎月1万円を40年 | 480万円 | 約446.1万円 | 約926.1万円 |
| 毎月3万円を20年 | 720万円 | 約264.9万円 | 約984.9万円 |
毎月1万円で、20年から40年に延ばすと、元本は2倍ですが、増えた分は、約5倍になります。これも、「年率3%で一定」という仮定の下での、計算上の姿です。
10. 計算例6:つみたて投資枠の上限まで使った場合(年率3%)
つみたて投資枠の上限は、年間120万円(毎月10万円)です。上限まで使った場合を、計算してみます(仮の前提)。
| 期間 | 積み立てた元本 | 元利合計(仮) |
|---|---|---|
| 5年 | 600万円 | 約646.5万円 |
| 10年 | 1,200万円 | 約1,397.4万円 |
| 15年 | 1,800万円 | 約2,269.7万円 |
第2章で見たように、非課税保有限度額は、1,800万円(うち成長投資枠は1,200万円まで)です。つみたて投資枠だけで、毎月10万円を積み立てると、15年で元本が1,800万円に達します。そのため、表は15年までとしています。上限に達したあとの扱いは、記事9を確認してください。
大切なのは、枠を、使い切ることではありません。家計に合った金額で、続けることです。
11. 途中で、お金が必要になったら
積立を続けているうちに、まとまったお金が必要になることも、あります。
- NISA口座の商品は、途中で売却することもできます(記事18)
- ただし、売却の時点で、値下がりしていると、元本を下回る場合があります
- 売却した分(簿価)の枠は、翌年以降に戻ります
だからこそ、生活費の備えは、投資とは別に確保しておく、という考え方があります(記事5)。
12. 金融庁の資料にある例
金融庁のスライド・ガイドブックには、シミュレーションの例があります。いずれも、一律の年率3%という仮定です。
- 毎月1万円を、年利3%で運用した場合:480万円(40年)が、約930万円に(ガイドブック)
- 毎月3万円を40年(元本1,440万円)積み立てた場合:約2,752万円に(スライド)
金融庁は、「あくまでシミュレーションであり、将来の投資成果を予想・保証するものではない」と書いています。
なお、金融庁の資料の数字と、この記事の数字が、少し違うのは、計算の置き方が違うためです。たとえば、この記事では「年率÷12」を月利にしていますが、金融庁の例は、別の置き方で計算すると、近い数字になるようです。計算式が公開されていないため、どの置き方かは、確認できませんでした。
13. ドル・コスト平均法
積立投資は、「ドル・コスト平均法」と呼ばれる方法にあたります。
金融庁のガイドブックでは、「一定金額を、定期的に購入する方法」と説明されています。価格が高いときは少なく、安いときは多く買えるため、購入単価が平準化される、とされています。
金融庁の例です(仮の数字)。1万円ずつ4回、合計4万円を買う場合で、1万口あたりの価格が、1万円→5千円→2万円→1万円と動いたとします。
- 購入できた口数は、合計4.5万口
- 平均の購入単価は、1万口あたり約9千円
- 最初に4万円を一括で買っていれば、4万口で、1万口あたり1万円
注意点
金融庁は、次のように、注意を書いています。
- 確実に利益を得られるものではない
- 購入する商品の価格が、下がり続けた場合など、損失が出ることもある
- 相場が上がり続けているときなどは、一括投資のほうが、有利なこともある
積立にも、リスクはあります。
14. 期間を考えるときのポイント
- 金融庁は、積立投資は、できるだけ長期で続けることが、成果につながりやすいとしています
- NISAは、途中で売却もできます。お金が必要になったときは、部分的に売却するなど、柔軟に使えます(記事18)
- ただし、売却した分(簿価)の枠が戻るのは、翌年以降です
つまり、使う予定が近いお金は、投資に回さない、という考え方があります。使うまでの期間が短いお金は、値下がりしたときに、売るタイミングを選べなくなる場合があります。
15. 計算を使うときのコツ
- 1複数の前提で、計算する:年率を1つに決めず、0%や低い数字でも、計算してみる
- 2元本を、先に見る:積み立てる金額の合計は、自分で決められる数字です
- 3公式のシミュレーターも、使ってみる:金融庁の「つみたてシミュレーター」では、毎月の積立額・年率・期間の3つを入力できます。結果は、将来を保証するものではありません
- 4家計の収支を、確認する:金融庁には、ライフプランシミュレーターもあります
16. よくある質問
年率3%で、運用できますか?
わかりません。3%は、この記事の仮の数字です。将来の運用成果を、予想するものではありません。
途中で積立額を、変えてもよいですか?
積立の金額の変更方法や、変更が反映される時期は、金融機関によって違います。利用する金融機関の案内で確認してください(記事17)。
計算の結果より、少なくなることはありますか?
あります。実際の運用は、値動きがあります。この記事の計算は、毎年一定の利回りという、単純な前提です。
17. まとめ
- この記事の数字は、すべて仮の前提による計算例。予想や保証ではない
- 積立の金額は、無理のない範囲で決める
- 複利の計算式は、「積立額 × ((1+月利)^月数 − 1) ÷ 月利」
- 積立額は、結果に比例する。期間が長いほど、運用で増える分の差は大きくなる(仮の前提では)
- 仮の年率が変わると、結果は大きく変わる。実際の運用では、元本を下回ることもある
- ドル・コスト平均法は、確実に利益が出る方法ではない
次は、第5章「成長投資枠」です。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。