
1. この記事でわかること
- 投資信託を選ぶときに確認する項目と、その見かた
- 信託報酬以外にかかる費用
- 純資産総額・設定日・繰上償還の考え方
- 目論見書・運用報告書で、どこを見ればよいか

投資信託って、数が多すぎて、何を見て選べばいいのかわからないよ。

確認した金融庁の資料には、「この商品が良い」と決める基準は、示されていないんだ。でも、確認すべき項目は整理されているよ。今日は、そのチェックリストを作ってみよう。
2. 最初に:選ぶ前に、決めておくこと
商品を比べる前に、自分の側で決めておくことがあります。
- 目的:何のために、投資するのか(老後、教育費など)
- 期間:いつ頃まで、使わないお金か
- 金額:毎月、無理なく積み立てられる金額(記事17)
- 許容できるリスク:値下がりしたとき、どこまで耐えられるか
金融庁の資料でも、買付額は「無理のない範囲で考える」「なくても生活に困らない金額から始めて、続けることが大切」とされています。
3. チェックリスト:6つの項目
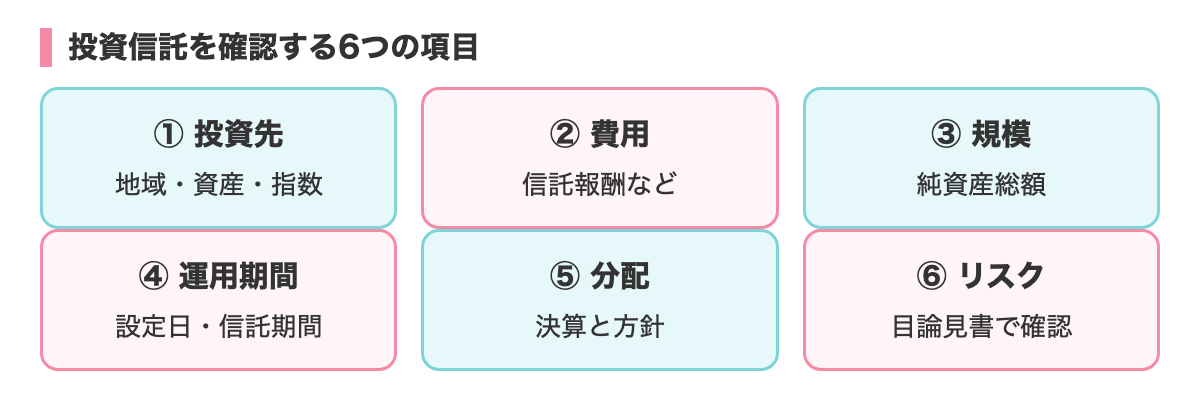
投資信託の確認項目を、6つに整理しました。
| 項目 | 確認する内容 | 確認する場所 |
|---|---|---|
| 1. 何に投資するか | 国内か海外か、株式か債券か、どの指数か | 目論見書(目的・特色) |
| 2. 費用 | 信託報酬、購入時手数料、信託財産留保額など | 目論見書(費用)・運用報告書 |
| 3. 純資産総額 | ファンドの規模 | 目論見書(運用状況) |
| 4. 運用期間 | 設定日、信託期間 | 目論見書(運用実績の欄など) |
| 5. 分配の方針 | 決算の回数、分配金の方針 | 目論見書 |
| 6. リスク | 値動きの要因 | 目論見書(投資のリスク) |
4. 項目1:何に投資するか
最初に、自分が何に投資するのかを、理解します。
- 地域:国内、海外、全世界
- 資産:株式、債券、それらの組み合わせ
- 運用方法:インデックス運用か、アクティブ運用か(記事21)
- 連動する指数:何に連動するのか(記事22)
「商品名」だけでは、中身はわかりません。目論見書の「目的・特色」に、運用の方針が書かれています。
5. 項目2:費用を、全体で見る
信託報酬だけでは、わからないこと
費用というと、信託報酬を見がちですが、ほかにも、かかるものがあります。
| 費用 | かかるタイミング | 見かた |
|---|---|---|
| 信託報酬 | 持っている間、日々 | 年率で、目論見書に記載 |
| 購入時手数料 | 買うとき | つみたて投資枠の対象は、ゼロ |
| 信託財産留保額 | 途中で売るとき | かからない商品もある。つみたて投資枠の対象でも、制約はない |
| 監査報酬 | 持っている間 | 間接的に負担。信託財産から払われる |
| 売買委託手数料 | ファンドが株式などを売買するとき | 間接的に負担。事前に金額を示せない |
資産運用業協会は、実際にかかるコストは、目論見書などで確認するように、案内しています。
運用報告書の「1万口あたりの費用」
実際にかかった費用は、運用報告書の「1万口あたりの費用」で確認できます。その計算期間にかかった費用を、金額で見られます。
また、複数のファンドに投資するタイプ(ファンド・オブ・ファンズ)では、投資先のファンドにも信託報酬がかかります。そのため、実質的な信託報酬率を確認する必要があります。
なお、「実質コスト」という言葉の公式な定義は、資産運用業協会の用語集では確認できませんでした。商品を比べるときは、目論見書・運用報告書に書かれている項目で、そろえて見るとよいでしょう。
6. 項目3:純資産総額(ファンドの規模)
純資産総額は、ファンドが運用している資産の、合計額です。目論見書の運用状況に、推移が載っています。
つみたて投資枠のアクティブ運用には、「純資産額50億円以上」という条件があります。インデックス運用には、この要件はありません(記事19)。
約款で、残りの口数が一定の規模以下になった場合などに繰上償還できる、と定めているファンドがあります。ただし、「いくら以下だと危ない」という公式の基準は、確認できませんでした。推移(増えているか、減っているか)を、目論見書で確認するという見方に、とどめておきます。
7. 項目4:運用期間と、信託期間
設定日
設定日は、その投資信託の運用が始まった日です。目論見書の「運用実績」には、基準価額や純資産総額の推移が載っています。新しく設定されたファンドは、実績がまだありません。
つみたて投資枠のアクティブ運用には、「運用実績5年以上」という条件があります。
信託期間
信託期間は、そのファンドの運用が続く期間です。つみたて投資枠の対象は、無期限または20年以上です。目論見書の「信託期間」の欄で、確認できます。
繰上償還
繰上償還は、信託期間の満了日より前に、投資信託が終了することです。条件は、ファンドの信託約款にあらかじめ決められており、ファンドによって違います。たとえば、残りの口数が一定の規模以下になった場合などです。
繰上償還が決まると、そのファンドは終了します。償還の時点で、買ったときの金額を下回っている場合もあります。繰上償還の条件は、約款で確認してください。
8. 項目5:分配の方針
目論見書で、決算の回数と、分配金の方針を確認します。分配金は、出した分だけ基準価額が下がります(記事20)。
つみたて投資枠の対象は、毎月分配型ではありません。
9. 項目6:リスク
目論見書の「投資のリスク」には、そのファンドの値動きにつながるリスクが書かれています。投資する資産や運用の方法によって、書かれる内容は、ファンドごとに違います。
金融庁は、目論見書のポイントの2つ目に「リスクを知る」を挙げています。読み飛ばさずに、確認するのが基本です。
10. 書類で確認する流れ
金融庁は、目論見書を見るポイントを、次の順で示しています。
- 1目的を知る
- 2リスクを知る
- 3分配金と決算を確認する
- 4運用状況を確認する(基準価額・純資産総額・分配の推移)
- 5費用を把握する
運用報告書では、運用の経過、基準価額の推移、費用の明細、分配金の状況、今後の運用方針を、確認します。
11. 比べるときの注意点
- 条件をそろえて、比べる:地域・資産・運用方法がそろった商品どうしで比べると、費用の違いが見やすくなります
- 費用の低さだけで、決めない:費用は確実にわかる情報のひとつですが、運用の成果は、別のものです
- 過去の成績は、将来を約束しない:基準価額の推移は、参考情報です
- 公式の一覧で、対象商品かを確認する:つみたて投資枠で買う場合は、金融庁の一覧に載っているかを確認します
12. 仮の数字で、費用の見かたを練習する
運用報告書の「1万口あたりの費用」の見かたを、仮の数字で練習します。実際の商品の数字ではありません。
- 運用報告書に、「1万口あたりの費用:約30円(1年間の決算の場合)」と書かれていた
- 基準価額が、1万口あたり15,000円だった
この場合、年間の費用の割合は、30円 ÷ 15,000円 = 約0.2%です。
信託報酬の年率と、運用報告書の費用を見比べると、目論見書に書かれた費用の水準と、実際にかかった費用が、どのくらい近いかを確認できます。
13. チェックシートの書き方(見本)
気になる商品を、同じ項目で書き出すと、比べやすくなります。次のような表を、自分で作ってみてください。以下は、空欄の見本です。
| 項目 | 商品A | 商品B |
|---|---|---|
| 金融庁の対象商品の一覧に載っているか | ||
| 何に投資するか(地域・資産) | ||
| 運用方法(インデックス/アクティブ) | ||
| 連動する指数 | ||
| 信託報酬(年率) | ||
| 信託財産留保額 | ||
| 純資産総額と、その推移 | ||
| 設定日 | ||
| 分配の方針 | ||
| 自分の金融機関で取り扱っているか |
すべての欄を、目論見書や、公式の一覧で確認した内容で埋めます。ネットの口コミや、順位表の数字を、そのまま書き写さないようにしましょう。
14. よくある、見落とし
- 名前の似た商品を、取り違える:運用会社が同じで、名前の一部だけが違う商品もあります。正式名称を、確認してください
- 「連動する指数」を、確認しない:同じ「全世界」「米国」といった名前でも、連動する指数が違う場合があります
- 費用を、信託報酬だけで見る:信託財産留保額や、間接的な費用もあります
- 分配の方針を、見ていない:分配金が出る商品かどうかは、目論見書で確認できます
- 自分の金融機関で、買えるかを確認していない:一覧に載っていても、取り扱いがない場合があります
15. 迷ったときの、考え方の順番
商品がたくさんあって迷うときは、次の順に、絞り込むと整理しやすくなります。
- 1自分の目的と期間から、投資先の範囲(国内か、海外か、両方か)を考える
- 2金融庁の一覧で、つみたて投資枠の対象かを確認する
- 3自分の金融機関で、取り扱っている商品に、絞る
- 4運用方法(インデックス運用か、アクティブ運用か)と、連動する指数を確認する
- 5費用や純資産の推移を確認し、チェックシートに書き出して比べる
- 6目論見書の「投資のリスク」を読んで、自分が許容できるかを考える
この順番に、決まった正解はありません。ただ、商品名や人気の順位から入らないことで、自分の目的に合うかどうかを、落ち着いて確認しやすくなります。
16. 買ったあとも、確認する
商品を選んで買ったあとも、確認は、続きます。
- 運用報告書が届いたら、費用や運用の状況を、確認する
- 繰上償還や、約款の変更など、お知らせが来たら、内容を確認する
- 最初に決めた目的と、今の状況が合っているかを、ときどき見直す
見直しのタイミングや、確認する項目は、第6章(記事34)で、くわしく説明します。
17. よくある質問
信託報酬が低い商品を選べば、よいですか?
費用は、確認すべき重要な項目のひとつです。ただし、それだけで決まるものではありません。ほかの項目と合わせて、確認してください。
純資産総額が大きいほうが、よいのですか?
規模が大きいから安全、とはいえません。純資産総額と繰上償還の関係についての、公式の基準も確認できませんでした。推移を見る、という使い方にとどめてください。
目論見書は、全部読まないとダメですか?
交付目論見書は、項目と順番が統一されています。上の5つのポイントから見ると、確認しやすくなります。
18. まとめ
- 比べる前に、目的・期間・金額・許容できるリスクを、自分で決めておく
- チェック項目は、何に投資するか、費用、純資産総額、運用期間、分配の方針、リスクの6つ
- 費用は、信託報酬だけでなく、信託財産留保額や、間接的にかかる費用も含めて確認する
- 繰上償還の条件は、信託約款で決まっている
- 確認する場所は、目論見書と運用報告書
- 費用の低さだけ、規模の大きさだけで、決めない
次の記事24では、積立の金額と期間の考え方を、仮の数字で計算してみます。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。