
1. この記事でわかること
- 成長投資枠とつみたて投資枠を、併用する仕組み
- 年間の上限と、生涯の上限の関係
- 一括でも積立でも買える、という点
- 枠の使い道を、整理するための考え方

成長投資枠って、結局どうやって使えばいいの?おすすめの使い方、ある?

「この使い方がおすすめ」とは、言えないんだ。金融庁の資料にも、特定の使い方をすすめるものではない、と書かれているよ。でも、枠の仕組みと、考えるときの順番は、整理できるから、一緒に見ていこう。
2. 2つの枠の仕組みを、もう一度
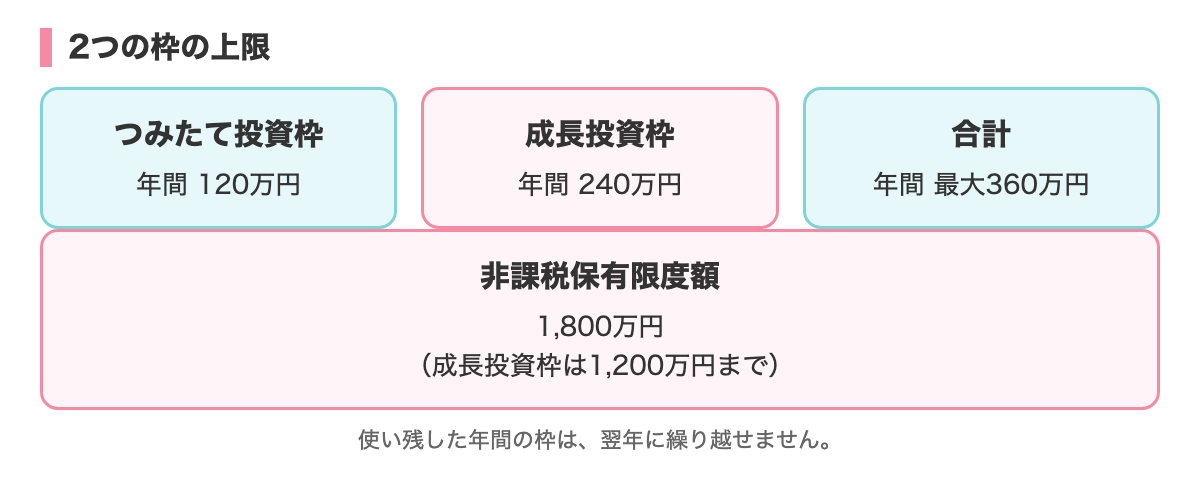
18歳以上の場合の、NISAの枠は、次のとおりです。
| 項目 | つみたて投資枠 | 成長投資枠 | 両方 |
|---|---|---|---|
| 年間投資枠 | 120万円 | 240万円 | 最大360万円 |
| 非課税保有限度額 | (合計で1,800万円) | 1,200万円まで(内数) | 1,800万円 |
併用も、片方だけも、できる
金融庁の資料には、「『つみたて投資枠』で積立投資をしながら、『成長投資枠』で一括投資することもできますが、『成長投資枠』でも『つみたて投資枠』と同じように積立投資をすることも可能です。もちろん、どちらかの枠しか使わないことも可能です」と書かれています。「目的に合わせた使い分けを」とも、書かれています。
成長投資枠だけ使う場合
成長投資枠のみを使う場合の上限は、1,200万円(簿価)です。J-FLEC(金融経済教育推進機構)の資料には、残りの600万円は、つみたて投資枠として使える、と書かれています。
公式資料の例(おすすめではありません)
J-FLEC資料にある例を、紹介します。金額の配分の例で、おすすめの配分ではありません。
- 成長投資枠200万円+つみたて投資枠1,600万円(合計1,800万円)
- 成長投資枠1,000万円+つみたて投資枠800万円(合計1,800万円)
どちらも、合計は1,800万円で、成長投資枠は、1,200万円以内です。
3. 2つの上限の関係
年間の上限があっても、生涯の上限を超えられない
国税庁の説明では、新しく受け入れるときは、次の合計が、非課税保有限度額(1,800万円。成長投資枠は1,200万円)を超えると、受け入れられません。
- 前年末時点の簿価
- その年に、すでに受け入れた分
- これから受け入れる分
年間の上限(120万円・240万円)に達していなくても、非課税保有限度額を超えては、投資できません。また、成長投資枠の受け入れは、つみたて投資枠の簿価との合計が、1,800万円を超えない範囲です。
使い残した枠は、繰り越せない
その年に使い残した年間投資枠は、翌年に繰り越せません(日本証券業協会)。成長投資枠の240万円も同じです。また、一度使った年間投資枠は、その年のうちに、再び使うことはできません。
売却すると、枠が戻る
商品を売却すると、売却した商品の簿価の分だけ、非課税保有限度額が復活し、翌年以降に、再び使えます。年間投資枠に上乗せされるわけではありません(記事18)。
4. 買い方:一括でも積立でも
J-FLECの資料では、成長投資枠の買い方は、「特に制限なし」です。一括投資も、積立形式も、可能です。金融庁の資料も、「成長投資枠でも積立投資が可能」としています。
ただし、積立形式で買えるかどうかは、金融機関によって違います(記事17)。
金融庁の一括投資の例
金融庁のスライドにある、一括投資の例です。
- 成長投資枠で、株式を2,400円×1,000株(買付額240万円)で購入
- 1年間保有し、配当金が1株48円なら、配当金は4.8万円
- NISA口座なら、この配当金も非課税
この例には、次の注記があります。
- 配当金は、企業の判断によっては、支払われない場合もある
- NISA口座で買った株式の配当金を非課税にするには、受取方法を株式数比例配分方式にする必要がある(記事29)
- 手数料等は考慮していない。あくまでシミュレーションで、将来の投資成果を予測・保証するものではない
一括と積立について
金融庁は、積立投資について、「一括投資に比べ、高値掴み等のおそれの軽減が期待でき」と説明しています。同時に、金融庁の注意書きでは、ドル・コスト平均法は、確実に利益を得られるものではなく、相場が上昇し続けているときなどは、一括投資のほうが「有利なこともあります」とされています(記事24)。
一括と分割の、どちらが優れているかについて、公式の見解は確認できませんでした。金融庁の資料は、特定の投資手法や商品を推奨しない、と明記しています。
5. 年間投資枠の数え方
年間投資枠を使った金額は、次のように計算します(日本証券業協会)。
- 取引ごとの「購入時の単価 × 数量」を、1年分、合計する
- 購入手数料等は、含まない
- 外貨で買った場合は、約定日の為替レート(対顧客直物電信売相場)で、円に換算する
- 年内に使うには、購入した株式等の受渡日が、12月31日以前であることが、必要(記事28)
6. 枠の使い道を、整理するための考え方
ここからは、「どの商品を買うべきか」ではなく、自分の中で、整理するための問いです。
1. お金の「目的」と「時期」を整理する
- いつ頃、使う予定のお金か
- 使う予定が近いお金は、投資に回さない、という考え方があります(記事5)
- 生活防衛資金は、投資とは別に確保しておく
2. 年間の枠と、毎月の金額を、確認する
- 年間で、いくらまで使えるか(つみたて120万円、成長240万円、合計360万円)
- 毎月の収入から、無理なく出せる金額は、いくらか
- 枠の上限は、使い切るためのものではありません
3. 商品の「違い」を、整理する
| 区分 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 対象 | 金融庁の条件を満たした商品 | 上場株式、ETF、REIT、投資信託など |
| 個別株 | 買えない | 買える |
| 注意点 | 商品が限られる | 対象外の商品がある(記事25) |
4. リスクの大きさを、確認する
- 価格は変動し、元本を下回る可能性がある
- NISA口座の損失は、ほかの口座と通算できない(記事13)。この点は、使い方を考えるうえで、大事な前提です
5. 売却と、枠の復活を、確認する
- 売却した分の枠は、翌年以降に、簿価の分だけ戻る
- 使い残した年間の枠は、繰り越せない
6. 受け取り方と、手続を、確認する
- 国内株の配当を非課税にするには、株式数比例配分方式(記事29)
- 外国の商品は、外国の税金が、引かれる場合がある
7. 上限まで使うと、何年かかる?(計算の例)
枠の仕組みを、数字で確認してみましょう。これは、上限まで使った場合の計算で、おすすめの使い方ではありません。
| 使い方(仮) | 年間の金額 | 非課税保有限度額に達するまで |
|---|---|---|
| 成長投資枠だけを、上限まで | 240万円 | 1,200万円 ÷ 240万円 = 5年 |
| つみたて投資枠だけを、上限まで | 120万円 | 1,800万円 ÷ 120万円 = 15年 |
| 両方を、上限まで | 360万円 | 5年(成長投資枠が1,200万円、つみたて投資枠が600万円で、合計1,800万円) |
両方を上限まで使うと、成長投資枠は5年で1,200万円に達し、そのときのつみたて投資枠は、120万円 × 5年 = 600万円です。合計で、1,800万円になります。
この計算は、枠を使い切る場合の話で、すすめているわけではありません。 家計に合わない金額を、無理に使う必要は、ありません。
8. 年末に、気をつけること
NISAの年間投資枠は、買った商品の受渡日が、12月31日以前であることが、条件です(日本証券業協会)。東証は、12月31日が休みです。そのため、年末ぎりぎりに買うと、受渡日が年内に間に合わず、年の枠に入らない場合があります。
- 年内に、枠を使いたい場合は、早めに注文する
- 受渡日は、商品によって、違う場合がある
- 詳しい日付は、利用する証券会社の案内で、確認する
9. 整理するための、チェックリスト
- 1何のためのお金か、いつ頃使う予定かを、書いたか
- 2毎月と、年間に、無理なく出せる金額を、確認したか
- 32つの枠の、年間上限と、非課税保有限度額を、理解したか
- 4買いたい商品が、成長投資枠の対象か、確認したか
- 5買う商品の、リスクと費用を、目論見書などで確認したか
- 6損失が出た場合の扱い(ほかの口座と通算できない)を、理解したか
- 7配当を、非課税で受け取る手続を、確認したか
10. よくある質問
成長投資枠は、使い切ったほうがよいですか?
使い切る必要は、ありません。年間の上限は、使える上限です。家計や目的に合わせて、決めます。
成長投資枠だけを使ってもよいですか?
使えます。その場合の上限は、1,200万円(簿価)です。
成長投資枠で、投資信託を積み立てることはできますか?
制度の上では、できます。ただし、金融機関によって、取り扱いが違います。
途中で、お金が必要になったら?
NISA口座の商品は、途中で売却できます。売却した分(簿価)の枠は、翌年以降に戻ります。売却したときに、値下がりしていると、元本を下回る場合があります。
11. まとめ
- 成長投資枠は、年間240万円、非課税保有限度額は1,200万円(1,800万円の内数)
- つみたて投資枠との併用も、片方だけの利用も、できる
- 買い方は、一括でも積立でも可。積立の取り扱いは、金融機関による
- 年間の上限に達していなくても、非課税保有限度額を超えては、投資できない
- 使い残した年間の枠は、繰り越せない。売却した分(簿価)は、翌年以降に戻る
- 一括と積立のどちらが優れているか、どの配分が良いかについて、公式の見解は確認できなかった
- 枠は、使い切るためのものではない。目的・時期・金額・リスクを、自分で整理する
次は、第6章「続け方・やめ方」です。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。