
1. この記事でわかること
- 「年間投資枠」と「非課税保有限度額」の、2つの上限の違い
- 上限の数え方(簿価ベース・買付ベース)
- 売却したあとの枠の戻り方
- 数字の例(仮の計算)で、枠のイメージをつかむ

年間360万円と、1,800万円って、どっちが上限なの?

両方が上限なんだ。「1年で使える枠」と「生涯で持てる枠」の2つがあって、どちらも守る必要があるよ。順番に整理しよう。
2. 2つの上限がある
NISAには、投資できる金額について、次の2つの上限があります。
| 上限 | 内容 | 数字 |
|---|---|---|
| 年間投資枠 | 1年間に、新しく買える上限 | つみたて投資枠120万円、成長投資枠240万円(合計360万円) |
| 非課税保有限度額 | 生涯にわたって、非課税で持てる上限 | 1人1,800万円(うち成長投資枠は1,200万円まで) |
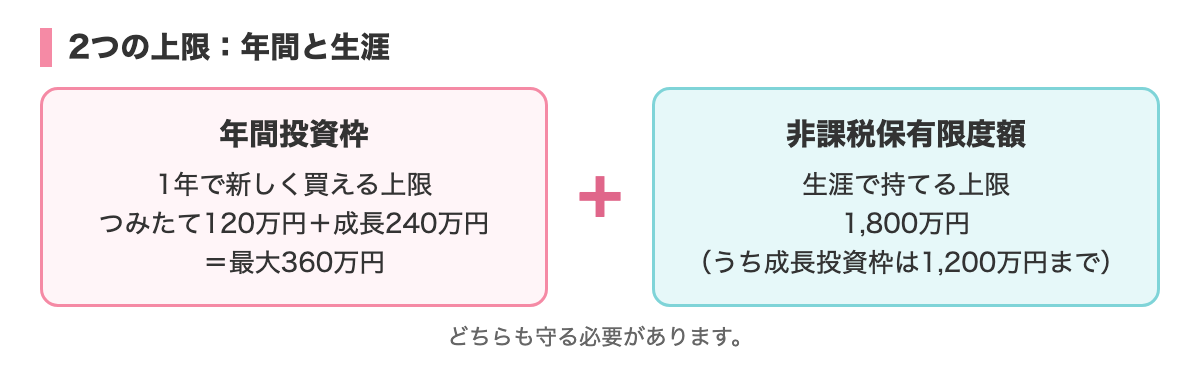
どちらか片方だけ守ればよいわけではありません。たとえば、年間の枠が残っていても、生涯の限度額を超える投資はできません。反対に、生涯の限度額に余裕があっても、年間の枠を超えて買うことはできません。
3. 年間投資枠のルール
年間投資枠は、その年に新しく買った金額で計算されます(買付ベース)。
- 1年間の取引ごとの購入代金(単価×数量)を、合計して計算する
- 購入するときの手数料は、含まれない
- その年の12月31日までに、受け渡しが終わっていることが必要
- 外貨で買う商品は、約定した日の為替レートで円に換算して計算する
- 収益分配金を再投資するタイプの投資信託は、再投資した分も、年間の枠を使った扱いになる
同じ年に、一度使った年間の枠は、売却しても、その年のうちは再び使えません。年間の枠は、1月1日から12月31日まで、1年ごとに新しくなります。
4. 非課税保有限度額のルール
非課税保有限度額は、NISA口座で非課税のまま持てる、生涯の上限です。1人あたり1,800万円で、うち成長投資枠は、1,200万円までです。
簿価ベースで管理される
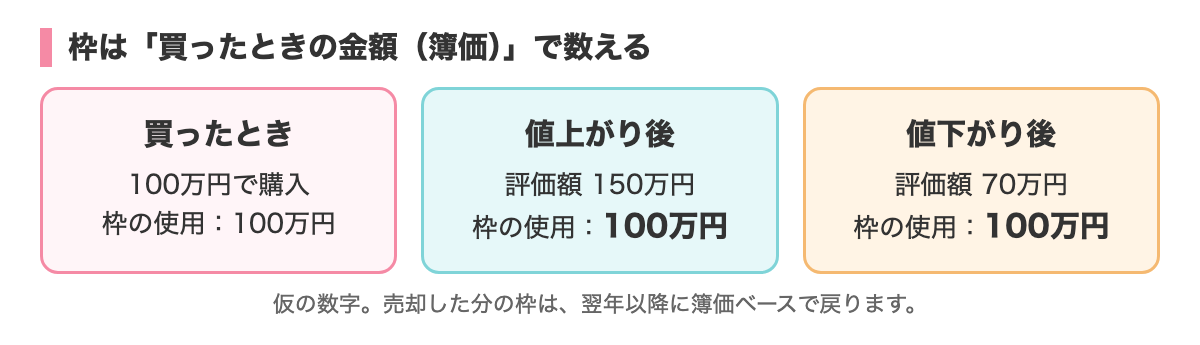
限度額は、買ったときの金額(取得価額、簿価)で数えます。時価(いまの値段)ではありません。
たとえば、100万円で買った投資信託が、値上がりして150万円になっても、枠として数えられるのは、買ったときの100万円です。反対に、値下がりして70万円になっても、枠は100万円分を使ったままです。
なお、購入手数料は、簿価に含まれません。
複数の金融機関の口座でも、合算される
NISAの口座は、1年につき1つの金融機関でしか使えませんが、金融機関を変えた場合などで、複数の金融機関に、NISA口座の残高があることがあります。この場合でも、非課税保有額は、国税庁が名寄せして、合算して管理します。
5. 売却したときの、枠の戻り方
NISAの特徴の一つが、売却した分の枠が、再び使えることです。ただし、戻り方には、決まりがあります。
- 売却した翌年に、簿価分が、非課税保有額から減る
- 減った分は、翌年以降に、年間投資枠の範囲内で、再び使える
- 同じ年には、使った年間の枠は戻らない
- 戻るのは、簿価で計算した分
日本証券業協会の案内にある例で、考え方を見てみます。非課税保有額が1,800万円(うち成長投資枠1,200万円)の年に、つみたて投資枠分の600万円分を売却したとします。
- 1その年は、非課税保有額が上限の1,800万円に達しているため、新しい投資はできない
- 2翌年には、非課税保有額が1,200万円になり、つみたて投資枠に、600万円分の空きができる
- 3翌年以降に、年間投資枠の範囲内で、空いた分を使える
売却して現金化したときに、売れた値段そのものではなく、簿価分だけが戻る点に注意してください。
6. 数字で整理する(仮の計算)
2つの上限を、仮の数字で整理してみましょう。
例1:1年で、どこまで買える?
つみたて投資枠で、年間100万円を積み立て、成長投資枠で、年間200万円を使ったとします。
- つみたて投資枠:120万円 − 100万円=20万円が、年間の枠の残り
- 成長投資枠:240万円 − 200万円=40万円が、年間の枠の残り
- 非課税保有限度額は、100万円+200万円=300万円分を使用
例2:値上がりしたとき
成長投資枠で、100万円で買った株が、300万円に値上がりしたとします。
- 枠として使っているのは、100万円(簿価)のまま
- この株を売ると、売却益200万円は、NISA口座では非課税
- 売却した翌年に、100万円分の枠が、再び使える
例3:値下がりしたとき
成長投資枠で、100万円で買った株が、60万円に値下がりしたとします。
- 枠として使っているのは、100万円(簿価)のまま
- 売却して損が出ても、課税口座の利益とは通算できない(損失は、なかったものとして扱われる)
- 売却した翌年に、100万円分の枠が、再び使える
どの例も、説明のための仮の数字です。実際の運用結果を予想するものではありません。
7. 上限を使うときの注意点
「使い切る」ことが目的ではない
上限は、使える範囲の天井です。毎年、使い切る必要はありません。生活費の備えや、ほかの支出を優先したうえで、余裕の範囲で考えます。
売買を繰り返すと、手数料がかかる
枠の再利用ができるからといって、頻繁に売買を繰り返すと、手数料や、値動きのリスクが増えます。制度の趣旨に反するような、短期的な売買の繰り返しは、すすめられません。
外国の株や、外貨建ての商品
外貨で買う商品は、為替レートで円に換算して、年間の枠を計算します。買う日のレートによって、円換算の金額は変わります。
制度の数字は、変わる可能性がある
年間の枠や、生涯の限度額は、税制改正などで、変わることがあります。投資する前に、金融庁などの最新の案内で確認してください。
8. 上限に届くまでの年数を、計算してみる(仮の計算)
上限の数字から、「届くまでに何年かかるか」を計算してみると、制度の大きさがイメージしやすくなります。これは制度の数字だけを使った算数であり、実際にそのとおり投資することをすすめるものではありません。
| 使い方(仮) | 年間の投資額 | 生涯の限度額に届くまで |
|---|---|---|
| つみたて投資枠だけを、年間の上限まで使う | 120万円 | 1,800万円 ÷ 120万円=15年 |
| 両方の枠を、年間の上限まで使う | 360万円 | 1,800万円 ÷ 360万円=5年 |
| つみたて投資枠を、年間60万円ずつ使う | 60万円 | 1,800万円 ÷ 60万円=30年 |
どれも、途中で売却しないという前提の計算です。実際には、売却して枠が戻ることもありますし、年によって投資額を変える人もいます。年間の投資額によっては、限度額に届くまで長い年数がかかります。限度額は、いまの投資額を決める基準ではありません。まず、無理なく続けられる金額を考えることが大切です。
9. 「年間の枠」と「生涯の枠」を混同しないために
次の2つの質問に答えられるかで、理解を確認できます。
- 1今年、あと何円買えますか? → 年間投資枠の残り(つみたて投資枠・成長投資枠それぞれ)と、非課税保有限度額の残りの、小さいほうまで(成長投資枠は、1,200万円の範囲内でも考えます)
- 2来年、枠はどうなりますか? → 年間の枠は新しくなる。売却した分の簿価は、翌年以降に戻る
この2つの考え方が分かれば、枠の管理は、ほとんど理解できています。
10. 枠の管理で、やりがちな勘違い
- 「時価が増えたので、枠が減った」わけではない:枠は簿価で数えるため、値上がりしても、枠の使用額は変わらない
- 「売ったら、すぐ枠が戻る」わけではない:戻るのは翌年以降
- 「手数料も枠に含まれる」わけではない:購入手数料は、枠に含まれない
- 「複数の証券会社で、それぞれ枠が使える」わけではない:1年につき、NISA口座を使えるのは1つの金融機関だけ。枠は、全体で1人分
勘違いしたまま投資すると、「思ったより枠が少なかった」「買えると思ったのに買えなかった」といったことが起こりえます。数字は、金融機関の画面で、定期的に確認するのが確実です。
11. 旧NISAの残高は、別に管理される
2023年までの旧NISAで買った商品がある人は、その分は、新しいNISAの1,800万円とは別枠(外枠)で管理されます。つまり、旧NISAの残高があっても、新しいNISAの限度額は減りません。くわしくは、次の記事で説明します。
12. 枠の残りを確認する方法
自分の枠が、いまどのくらい残っているかは、利用している金融機関の画面で金融機関の画面や案内で、確認できます。ただし、複数の金融機関を使ったことがある場合は、全体の状況を、よく確認してください。
- 年間投資枠の、使用額と残り
- 非課税保有限度額の、使用額と残り
- 成長投資枠の、使用額と残り(1,200万円までの範囲)
数字の見方がわからないときは、金融機関の窓口や、問い合わせ先に確認しましょう。
13. 具体的な場面で、考えてみる(仮のケース)
次の例は、説明のために作った仮のケースです。
場面1:年の途中で、残りの枠を確認する
つみたて投資枠で、すでに80万円を使ったとします。年間の上限は120万円なので、残りは40万円です。成長投資枠は、まだ使っていなければ、240万円まるごと残っています。
場面2:限度額に近づいたとき
非課税保有限度額の使用が、1,700万円だったとします。残りは100万円です。年間の枠が、まだ余っていても、新しく買えるのは、100万円分までです。
場面3:売却したあと
成長投資枠の株を、簿価100万円分、売却したとします。その年は、新しく買う枠は増えません。翌年になると、非課税保有額が100万円分減り、年間投資枠の範囲内で、再び使えるようになります。
どの場面も、数字を足し算・引き算するだけです。難しい計算は、必要ありません。「年間の残り」と「生涯の残り」を、それぞれ確認する習慣をつけましょう。
14. よくある質問
年間投資枠の残りは、翌年に持ち越せますか?
年間投資枠の使い残しは、翌年に繰り越すことはできません(日本証券業協会の案内)。使い切る義務は、ありません。
売却しないで、ずっと持っていたら?
売却しなければ、簿価の分の枠は、使ったままです。非課税で、ずっと持ち続けることができます。
成長投資枠の1,200万円を使い切ったあとは?
成長投資枠は、1,200万円が上限です。ただし、生涯の1,800万円の限度額に余りがあれば、つみたて投資枠として使えます。
配当金や、分配金を受け取ったら、枠は使いますか?
受け取っただけでは、枠は使いません。ただし、分配金を再投資するタイプの投資信託は、再投資した分が、年間の枠の使用に含まれます(取り扱いは、証券会社によって違う場合があります)。
15. 数字を覚えるコツ
数字が多くて混乱したときは、次の3つだけ、覚えておけば十分です。
- 年間の上限は、つみたて120万円・成長240万円
- 生涯の上限は、1,800万円(成長投資枠は1,200万円まで)
- 売却した分の枠は、翌年以降に戻る
細かい条件は、必要になったときに、この記事や、金融庁の案内で、確認すれば大丈夫です。
16. まとめ
- NISAには、1年で使える「年間投資枠」と、生涯の「非課税保有限度額」の、2つの上限がある
- 年間は、つみたて投資枠120万円と成長投資枠240万円で最大360万円。生涯は1,800万円(成長投資枠は1,200万円まで)
- 限度額は、買ったときの金額(簿価)で数える。売却した分の枠は、翌年以降に戻る
- 上限は天井であって、使い切る義務はない
次は「旧NISA(一般・つみたて・ジュニア)との違い」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。