
1. この記事でわかること
- 投資を始める前に整えておきたいこと
- 生活防衛資金とは何か、いくら必要か
- 「投資に回せるお金」の決め方
- 借金や、近いうちに使うお金の扱い

投資って、いつから始めていいの?貯金が全部で100万円しかないんだけど…

金額より先に、「そのお金は何に使う予定か」を整理するんだ。順番に見ていこう。
2. まず「お金を3つに分ける」
投資を始める前に、手元のお金を、次の3つに分けて考えます。
| 種類 | 内容 | 置き場所 |
|---|---|---|
| ① 生活のお金 | 毎月の生活費・近いうちに使うお金 | 普段使う口座 |
| ② 備えのお金 | 病気・失業・急な出費に備えるお金(生活防衛資金) | すぐ引き出せる預金 |
| ③ 投資に回せるお金 | 当面使う予定のない余裕のお金 | 投資 |
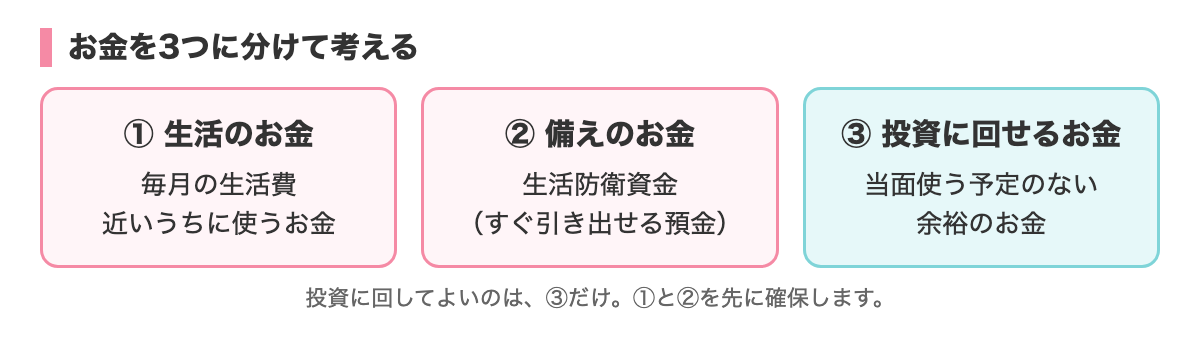
投資に回してよいのは、③だけです。①と②を先に確保してから、残ったお金で考えるのが基本です。
3. 生活防衛資金とは
生活防衛資金とは、病気、けが、失業、家電の故障など、もしものときに生活を守るためのお金です。すぐに使える形で、預金などに置いておきます。
このお金を投資に回してしまうと、急にお金が必要になったときに、値下がり中でも売らざるを得なくなります。それが、損を確定させる大きな原因です。
いくら必要か
よく言われる目安は、生活費の3〜6か月分です。ただし、これは、法律や公的な基準で決まった数字ではありません。次のような事情によって、多めに備える考え方もあります。
- 収入が不安定(自営業・歩合給・フリーランスなど)
- 扶養する家族がいる
- 持病があるなど、急な出費が見込まれる
- 転職や独立を考えている
反対に、収入が安定していて、頼れる備えがほかにもある人は、もう少し少なくてすむ考え方もあります。自分の状況に合わせて、考えることが大切です。
計算の手順
- 1毎月の生活費を出す(家賃・食費・光熱費・通信費・保険など)
- 2何か月分を備えるか決める(たとえば、3〜6か月)
- 3生活費 × 月数=生活防衛資金の目安
- 4今ある預金から、その額を引く
- 5残りのうち、使う予定のないお金が「投資に回せるお金」
計算の例(仮の数字)
毎月の生活費が20万円で、6か月分を備えると決めたなら、20万円 × 6か月=120万円です。いま預金が300万円あるなら、300万円 − 120万円=180万円が、投資に回せるお金の上限の目安になります。
この「上限」は、あくまで考えるときの出発点です。実際には、投資に回すのは、その中の一部で十分です。全部を回す必要はありません。
4. 近いうちに使うお金は、投資に回さない
次のようなお金は、投資に回さず、預金などで持つのが基本です。
- 数年以内に使う予定の、学費・結婚・引っ越し
- 住宅の頭金・車の購入費
- 税金・保険料の支払い予定のお金
- 家族から預かっているお金
数年以内に使うお金は、投資の期間が短く、下がっているときに売る可能性が高くなります。「いつ使うか」から逆算して、置き場所を決めましょう。
5. 借金がある場合
借金(ローン・カードの分割払い・リボ払いなど)がある場合は、次のように考えるのが一般的です。
- 高い金利の借金(リボ払い・カードローンなど):投資で得られる成果の見込みより、借金の金利のほうが高いことが多い。先に返済を考える
- 低い金利の借金(住宅ローンなど):返済を続けながら、生活防衛資金を確保した上で、投資を考えることもある
- 借金をして投資をする:基本的に避ける。値下がりしても、借金は残る
借金の金利は、契約書や、金融機関の案内で確認できます。投資の成果は約束されていないのに、借金の利息は確実にかかる、という点を覚えておいてください。
6. 家計を見直しておく
投資を始める前に、毎月の収支を確認しておくと、投資に回せる額が見えやすくなります。
見直しのポイント
- 固定費:通信費・保険・サブスク・家賃などを点検する
- 変動費:食費・日用品・娯楽費などの使いすぎがないか
- 収入と支出の差:毎月、いくら残るか
毎月いくら積み立てるか
投資に回せるお金は、「いまある貯金」と、「毎月の余裕」の2つがあります。毎月の余裕から積み立てる場合は、無理のない金額にするのが長続きのコツです。生活が苦しくなるほど積み立てると、途中でやめる原因になります。
7. 保険や、ほかの備えも確認
- 健康保険・年金・労災などの、公的な保障
- 勤め先の制度(傷病手当金・退職金・企業年金など)
- 民間の保険(医療保険・生命保険など)
- 住んでいる地域の、助成制度
どこまで備えがあるかによって、必要な生活防衛資金も変わります。ただし、保険の内容は人によって違うので、個別の判断は、契約内容を見て行ってください。
8. 投資を始めるタイミングのチェックリスト
次の項目を、順番に確認してみましょう。
- 生活費の3〜6か月分程度の備えを、預金で確保した
- 高い金利の借金(リボ払いなど)は、整理した
- 近いうちに使う予定のお金とは、分けた
- 投資の仕組みとリスクを、理解できた
- 値下がりしても、慌てずにいられる金額に決めた
- 毎月の積立額は、生活を圧迫しない範囲にした
全部に当てはまらなくても、焦る必要はありません。準備ができてから始めても、遅くはありません。
9. よくある質問
貯金が少なくても、投資を始めていい?
貯金が少ない場合は、まず生活防衛資金を作ることを優先する考え方が一般的です。少額の積立なら、並行して始める人もいますが、無理のない範囲で考えましょう。
ボーナスは全額投資に回してもいい?
ボーナスは、毎回出るとは限りません。生活費や、備えに足りない部分を先に確保した上で、残りで考えます。
いくらから始められる?
金融機関や商品によって、最低の金額は違います。少額から始められる場合もあります。くわしくは、利用する金融機関の案内で確認してください。
10. 生活防衛資金は、どこに置く?
生活防衛資金は、必要なときにすぐ使えて、元本が減りにくい形で持つのが基本です。
| 置き場所 | 特徴 |
|---|---|
| 普通預金 | いつでも引き出せる。金利は低い |
| 定期預金 | 金利が普通預金より高めのことが多い。満期前に解約すると、不利な扱いになる場合がある |
| 現金(自宅) | すぐ使えるが、紛失・盗難・災害のリスクがある |
銀行が破綻した場合でも、預金保険制度で、一定の範囲までは保護されます。保護の範囲や条件は、預金保険機構の公式サイトで確認できます。
普段使う口座とは別に、生活防衛資金用の口座を作ると、ついうっかり使ってしまうのを防げます。
11. 3人の例(仮のケース)
状況によって、準備の進め方は変わります。次の3人は、説明のために作った仮の例で、実在の人物ではありません。
Aさん:独身・会社員・収入が安定
毎月の生活費が18万円。生活費の6か月分(108万円)を、預金で確保。そのうえで、毎月の余裕の中から、少額の積立を検討する。
Bさん:子どもが2人いる・夫婦の収入が1人分
毎月の生活費が28万円。家族がいて、収入源が1つなので、余裕をもって、生活費の備えを多めに考える。投資を始めるのは、備えが整ってからにする。
Cさん:フリーランス・収入にばらつきがある
収入が月によって変わるので、生活費の備えを、さらに多めに考える。税金や社会保険料の支払いも、見込んでおく。
同じ「生活費の3〜6か月分」でも、立場によって、合う量は違います。自分の状況に合わせて、考えてみてください。
12. 家計を把握する方法
投資に回せるお金を、正しく知るには、収支を知ることが大切です。
- 11〜3か月分の支出を、書き出す:クレジットカードの明細・通帳・家計簿アプリなどを使う
- 2固定費と変動費に分ける:固定費は、毎月ほぼ同じ金額。変動費は、月によって変わる
- 3収入から支出を引く:毎月いくら余るかがわかる
- 4年に1回しか出ないお金も、足す:保険料・税金・車検・家電の買い替えなど
細かく書きすぎて、続かなくなっては、意味がありません。おおよその金額で、全体を見ることから始めましょう。
13. 家族と話しておく
家族がいる場合は、投資を始める前に、話し合っておくことが大切です。
- 投資に回す金額の上限
- 下がったときの、お互いの考え方
- 家のお金の、管理のしかた
- 投資で得たお金を、何に使うか
こっそり始めると、値下がりしたときに、大きな不安になりやすいと言われます。事前に、方針を共有しておくと安心です。
14. 備えを増やす・保つためのコツ
生活防衛資金は、一度作って終わりではありません。生活の変化に合わせて、見直していきます。
- 見直すタイミング:就職・転職・結婚・出産・住宅購入・独立など、生活が変わったとき
- 使ったら、補充する:もしものときに使ったら、投資より先に、備えを元の水準に戻す
- 自動で貯める:給料日に、別口座へ自動で移す仕組みにすると、続けやすい
- ボーナスの一部を回す:毎月の積立が難しい人は、ボーナスの時期にまとめて貯める
「投資のお金」から、生活費を出さない
投資を始めたあとは、「お金が足りなくなったら、投資から出せばいい」と考えがちです。しかし、それでは、備えの意味がなくなります。生活のお金は、生活の口座で、備えのお金は、備えの口座で管理しましょう。
15. 投資を始める前の、4つの質問
自分に問いかけてみてください。答えが「はい」ばかりなら、準備ができているサインです。
- 13か月、収入がなくても、生活が続けられますか?
- 2この投資のお金が、半分になっても、生活に困りませんか?
- 35年、10年、使わなくても問題ないお金ですか?
- 4投資の仕組みを、人に説明できますか?
「いいえ」が多くても、あきらめる必要はありません。足りないところを埋めてから、始めればよいのです。
16. お金を使う順番を決めておく
備えを作るときに、「どのお金から使うか」の順番を、あらかじめ決めておくと、慌てずに済みます。一つの考え方として、次のような順番があります。
- 1まず、普段使う口座のお金:日々の生活費
- 2次に、備えのお金(生活防衛資金):病気や失業などのとき
- 3投資のお金は、最後:売るときの値段を選べないため
投資に回したお金は、売らなければ現金になりません。しかも、売るときの値段が、下がっているときかもしれません。だから、生活に必要なお金を、投資から出さなくて済むようにしておくことが、投資を続けるための土台になります。
17. 投資を「始めない」という選択もある
準備を整えていくと、「いまは始めない」という結論になる人もいます。たとえば、借金の返済を優先したい人、近いうちに大きな支出がある人、備えがまだ十分でない人などです。
これは、後ろ向きな判断ではありません。準備が整ったときに始めればよいのです。投資は、始める時期より、続けられる状態で始めることが大切だと言われます。
また、始めたあとも、生活が変わったときは、見直しの機会です。転職、結婚、出産、住宅の購入などがあったときは、備えの額と、投資に回す額を、もう一度考えてみましょう。
18. 年に1回の見直しチェック
次の項目を、年に1回、確認する習慣をつけると、状況の変化に気づきやすくなります。
- 毎月の生活費は、変わったか
- 備えのお金は、目標の月数分あるか
- 投資に回しているお金は、いまも「使う予定のないお金」か
- 毎月の積立額は、いまの家計に合っているか
誕生日や年末など、覚えやすい日を決めておくと、続けやすくなります。
19. 準備をするときの、よくある失敗
準備の段階でも、つまずきやすい点があります。
- 生活防衛資金を、投資の元手にしてしまう:備えが足りなくなり、売らざるを得なくなる
- 準備に時間をかけすぎて、何も決められない:完璧を目指さず、できる範囲から整える
- 他人の金額をそのまま真似する:収入や家族の状況が違えば、合う額も違う
自分の家計を見て、自分の基準で決めることが、いちばん大切です。
20. まとめ
- お金を「生活」「備え」「投資」の3つに分け、投資に回すのは、余裕のあるお金だけ
- 生活防衛資金の目安は、生活費の3〜6か月分(事情により変わる)
- 近いうちに使うお金・借金の返済は、先に整理する
- 毎月の積立額は、無理のない範囲で決める
次は「投資にかかる税金の基本」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。 内容は2026年11月時点の情報です。