
1. この記事でわかること
- NISA(ニーサ)とは何か、なぜ「非課税」が特別なのか
- 2024年から始まった「新しいNISA」の位置づけ
- 使える人の条件と、口座のルール
- NISAでできること・できないこと

ニュースでよく「NISA」って聞くけど、結局なに?

簡単に言うと、「投資の利益にかかる税金を、一定の範囲でかからなくする制度」なんだ。前の章で見た税金の話が、ここにつながるよ。
2. NISAとは
NISA(ニーサ)は、「少額投資非課税制度」の愛称です。投資で得た利益や、受け取った配当金・分配金には、通常、税金がかかります。NISAでは、決められた範囲の中で、その税金がかからなくなります。
前の記事で見たとおり、通常の課税口座では、株や投資信託の利益などに、約20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税金がかかります。NISA口座の中で得た利益や配当は、この税金が非課税、つまり、かかりません。
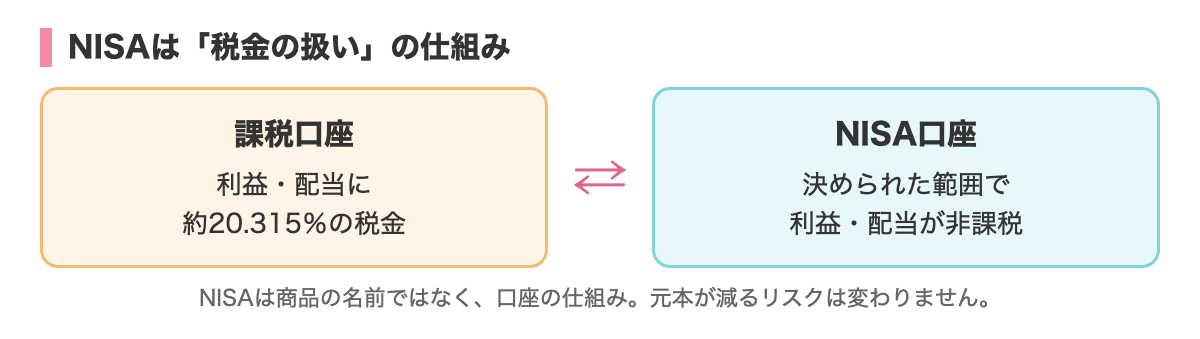
大切なのは、NISAは商品の名前ではなく、口座(税金の扱い)の仕組みだということです。NISAという名前の投資商品があるわけではありません。NISA口座の中で、株や投資信託などを買うことで、その利益に税金がかからなくなる、という使い方をします。
3. 制度のあゆみ
NISAは、2014年に始まりました。その後、制度は何度か変わり、2024年1月に「新しいNISA」が始まっています。
| 時期 | できごと |
|---|---|
| 2014年 | NISA(現在の「旧NISA」にあたる一般NISA)が始まる |
| 2024年1月 | 年間で投資できる上限額が大きくなり、非課税で持てる期間が無期限になった「新しいNISA」が始まる |
新しいNISAは、制度が「恒久化」されました。つまり、いつまでと期限が決まっているわけではなく、続いていく制度として位置づけられています。旧NISAとの違いは、第2章の4本目でくわしく説明します。
なお、制度は税制改正などによって、変わることがあります。この記事は、2026年11月1日時点で、金融庁・国税庁・日本証券業協会の案内で確認した内容に基づいています。
4. 新しいNISAのポイント
新しいNISAの特徴を、先に全体像だけ並べます。数字のくわしい意味は、次の記事以降で説明します。
- 2つの投資枠がある:「つみたて投資枠」と「成長投資枠」。併用もできる
- 年間に投資できる上限がある:つみたて投資枠は年間120万円、成長投資枠は年間240万円。あわせて最大360万円
- 生涯で持てる上限もある:非課税で保有できる総額は、1人あたり1,800万円(うち成長投資枠は1,200万円まで)
- 非課税の期間に期限がない:持ち続ければ、ずっと非課税のまま保有できる
- 売った分の枠は、あとで使える:売却した分の枠は、翌年以降に再び使える(くわしくは第3章で説明)
これらは、金融庁などの案内で確認できる数字です。ただし、制度は今後変わる可能性があります。
5. 使える人と、口座のルール
NISA口座を開設できる人と、口座のルールを、確認しておきましょう。
使える人
2026年時点では、日本国内に住んでいる、その年の1月1日時点で18歳以上の人が、NISA口座を開設できます。
ただし、2027年(令和9年)1月から、制度が一部変わることが決まっています。2027年からは、0歳〜17歳でも、「つみたて投資枠」に限って、NISA口座を持てるようになります。この場合の年間の投資枠や上限額、お金の引き出しの条件などは、18歳以上とは別のルールです。この連載では、基本的に18歳以上の制度を説明します。
口座は1人1つ
NISA口座は、1人につき、1つの金融機関でしか使えません。その年に、NISA口座で新たに投資できるのは、1人につき、1つの金融機関だけです。いくつもの証券会社で、それぞれNISA口座を使うことはできません。
金融機関を変えたいときは、「年単位」で変更する手続きがあります。くわしい手順は、第3章の3本目で説明します。
6. NISAでできること
NISA口座の中では、次のような利益に、税金がかかりません。
| 利益の種類 | 内容 |
|---|---|
| 売却益 | 買ったときより高く売れたときの、差額の利益 |
| 配当金 | 株を持っていて受け取るお金 |
| 分配金 | 投資信託から払い出されるお金 |
さらに、NISA口座で得た利益や配当は、確定申告も要りません。ただし、受け取り方などによっては、非課税にならない場合があります(くわしくは、第2章の7本目で説明します)。
7. NISAでできないこと・注意しておきたいこと
非課税は、とても大きな特徴ですが、NISAには、できないことや、知っておきたい点もあります。
- 損をしても、他の口座の利益と通算できない:NISA口座の損失は、税金の計算上、「なかったもの」として扱われる
- 損が出る可能性はなくならない:非課税になるのは「利益にかかる税金」。元本が減るリスクは、NISAでも同じ
- すでに持っている株や投資信託を、あとからNISA口座に移すことはできない:NISA口座で、新しく買う必要がある
- 信用取引など、使えない取引がある:買える商品にも、決まりがある
- 投資できる金額に、上限がある:年間と生涯の、2つの上限がある
「NISAを使えば、必ず得をする」わけではありません。NISAは、税金の負担を軽くする制度であって、利益や元本を守る制度ではないことを、最初に押さえておいてください。
8. NISAを使うか、使わないか
NISAは、使わなければいけない制度ではありません。使うかどうかは、自分で決めることです。
考えるときの材料として、次のような点があります。
- 投資の目的と、使うまでの期間は、どのくらいか
- 生活防衛資金など、備えは整っているか
- 非課税の枠の範囲で、投資したい金額があるか
- 長く続けられる、無理のない金額か
投資の判断は、ご自身で行ってください。この連載は、制度の仕組みを説明するもので、特定の商品や、利用をすすめるものではありません。
9. 課税口座とNISA口座を、並べて比べる
違いを、表で整理してみましょう。
| 項目 | 課税口座(特定口座・一般口座) | NISA口座 |
|---|---|---|
| 売却益・配当への税金 | かかる(約20.315%) | かからない(非課税) |
| 損が出たとき | 他の利益と通算できる場合がある | 通算できない(なかったものとして扱われる) |
| 確定申告 | 口座の種類や状況によって必要 | 非課税の範囲では不要 |
| 投資できる金額 | 上限なし | 年間・生涯の上限がある |
| 買える商品 | 法令上の対象は広い(金融機関によって取り扱いは違う) | 対象になる商品に決まりがある |
どちらにも、良い点と、注意する点があります。NISAは、税金の負担が軽くなる面がありますが、損失の扱いや、買える商品に制約があることも、あわせて知っておく必要があります。
10. はじめての人がつまずきやすい点
NISAについて調べると、次のような点で、混乱しやすい場面があります。
- 「NISA」と「新NISA」と「旧NISA」の呼び方:2024年からの制度が「新しいNISA」、2023年までの制度が「旧NISA」と呼ばれる。同じ名前でも、時期によって中身が違う
- 「つみたて」の言葉が2つある:旧制度の「つみたてNISA」と、新制度の「つみたて投資枠」は、別のもの
- 「非課税」の意味:利益に税金がかからないだけで、損失を補ってくれる制度ではない
- 古い情報が、いまも出回っている:制度が変わっているため、数字や条件が古い記事に注意する
調べるときは、記事の日付や、確認した時点を見る習慣をつけると、古い情報を避けやすくなります。
11. 制度の情報は、どこで確認できる?
制度の内容を正しく知るには、公的な情報が基本になります。
- 1金融庁の「NISA特設ウェブサイト」:制度の解説や、よくある質問、対象商品の案内がある
- 2国税庁のサイト:税金の扱いが、項目別に載っている(タックスアンサーなど)
- 3日本証券業協会の案内:NISAに関する、詳しい質問と答えがまとめられている
- 4利用する金融機関のサイト:取り扱う商品や、手続きの方法がわかる
金融機関のサイトは、自社の商品の案内を含むため、制度そのものは、金融庁・国税庁で確かめると、判断がぶれにくくなります。
12. NISAの用語を、先に整理
これから出てくる用語を、先に確認しておきます。
| 用語 | 意味 |
|---|---|
| 非課税 | 税金がかからないこと |
| 投資枠 | 非課税で投資できる範囲のこと(つみたて投資枠・成長投資枠) |
| 年間投資枠 | 1年間に、新しく買える上限 |
| 非課税保有限度額 | 生涯で、非課税で持てる上限(簿価で管理される) |
| 簿価 | 買ったときの金額(取得価額) |
| 課税口座 | 利益に税金がかかる口座(特定口座・一般口座) |
用語は、少しずつ慣れていけば、大丈夫です。
13. NISAの前に、押さえておきたい基本
NISAを理解するために、前の章の内容を、短く振り返ります。
- 投資には、元本が減るリスクがある:NISAでも、変わらない
- 利益には、税金がかかる:課税口座では、約20.315%。NISAは、その税金を、決められた範囲でかからなくする
- 備えを確保してから、余裕のお金で行う:生活防衛資金を、先に準備する
- 長期・積立・分散の考え方:リスクを受け止めやすくする工夫であり、損をなくすものではない
NISAは、これらの考え方の上に乗る制度です。制度を使えば、投資のリスクがなくなる、ということではありません。前の章に戻りたくなったときは、いつでも読み返してください。
14. この連載での、NISAの進め方
この連載では、NISAについて、次の順番で説明していきます。
- 1制度の基本(この章):仕組み・枠・旧NISAとの違い・買えるもの・メリットと注意点
- 2口座開設と準備(第3章):金融機関の選び方・開設手順・積立設定・売却
- 3つみたて投資枠・投資信託(第4章)
- 4成長投資枠(第5章)
- 5続け方・やめ方(第6章)
- 6税金・ほかの制度・まとめ(第7章)
全体で、40本の記事です。順番に読めば、NISAの全体像がつかめるように、構成しています。
15. よくある質問
NISAは、どこで始められますか?
証券会社や銀行など、NISAの取り扱いがある金融機関で、口座を開設します。どの金融機関が自分に合うかは、手数料や、取り扱う商品などを比べて決めます。くわしくは、第3章で説明します。
NISAをやるのに、特定口座は要りますか?
NISA口座とは別に、特定口座などの課税口座を持つ人もいます。NISAの投資枠を超えた分や、NISAで買えない商品を取引するときには、課税口座が使われます。
NISAは、いつまでに始めるべきですか?
新しいNISAは、期限なく続く制度です。現時点(2026年11月1日)では、口座開設の期限は示されていません。制度が変わったときは、最新の案内を確認してください。自分の準備が整ったタイミングで、考えれば十分です。
外国に住むことになったら、どうなりますか?
NISA口座は、日本国内に住んでいる人が対象です。海外へ転居するときなどの扱いは、利用している金融機関に確認してください。
16. この章を読むときのコツ
制度の説明では、数字や用語が、たくさん出てきます。一度に覚えようとせず、「何のための数字か」を意識して読むと、頭に入りやすくなります。わからなくなったら、この記事の「用語」の表に戻ってください。
17. まとめ
- NISAは「少額投資非課税制度」の愛称で、投資の利益や配当にかかる税金を、一定の範囲でかからなくする制度
- 2024年から始まった新しいNISAは、恒久化され、非課税の期間にも期限がない
- 18歳以上の日本国内に住む人が使え、口座は1人1つの金融機関だけ
- 非課税になっても、元本が減るリスクはなくならない。損失は、他の口座と通算できない
次は「新NISAの仕組み:つみたて投資枠と成長投資枠」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。