
1. この記事でわかること
- 新しいNISAにある「2つの投資枠」の役割
- つみたて投資枠と成長投資枠の、違いの一覧
- 2つの枠を、併用できること
- 枠の選び方を考えるときの、基本の視点

新NISAって、「つみたて」と「成長」の2つがあるんだよね?何が違うの?

同じNISA口座の中にある、2つの「使い方の枠」なんだ。違いを表にして、順番に見ていこう。
2. 新しいNISAは「2つの投資枠」でできている
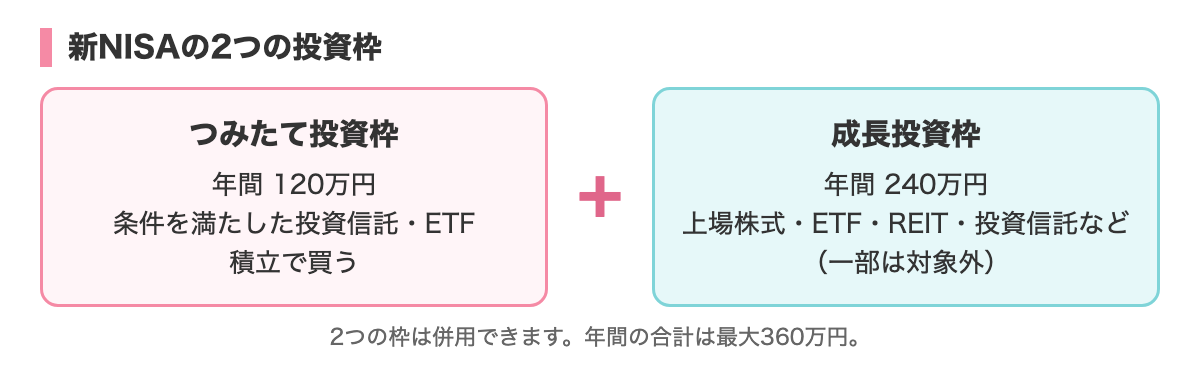
2024年1月から始まった新しいNISAでは、NISA口座の中に、2つの投資枠があります。
- つみたて投資枠:長期の積立・分散投資に向いた、一定の条件を満たす商品を、積み立てて買う枠
- 成長投資枠:上場株式や投資信託など、より幅広い商品を買える枠
この2つは、どちらか1つを選ぶのではなく、同じ口座の中で併用できます。両方を使うことも、片方だけを使うことも、自分で決められます。
3. 2つの投資枠の違い(一覧)
金融庁・国税庁・日本証券業協会の案内で確認できる内容を、表にまとめます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資上限 | 120万円 | 240万円 |
| 生涯の非課税保有限度額 | 合計1,800万円の範囲内 | 合計1,800万円のうち、1,200万円まで |
| 買い方 | 積立(累積投資契約に基づく積立)に限る | 商品によって、いろいろな買い方がある |
| 主な対象商品 | 条件を満たした投資信託・ETF | 上場株式・ETF・REIT・投資信託など |
| 非課税の期間 | 無期限 | 無期限 |
年間の枠は、2つあわせて最大360万円(120万円+240万円)です。ただし、生涯の限度額は、1,800万円の枠を、2つの枠で分け合う形です。成長投資枠で使える額は、このうち1,200万円までです。
4. つみたて投資枠の特徴
つみたて投資枠は、長期の積立・分散投資を前提とした枠です。
買える商品
金融庁の案内では、対象になるのは、ETF(国外で上場しているものも含む)と、公募株式投資信託のうち、「長期の積立・分散投資に適した一定の商品性を持つもの」とされています。たとえば、次のような条件が、決められています。
- 信託契約の期間が、無期限または20年以上
- 毎月分配型ではない
- 手数料などが、国の決めた要件を満たしている
条件に合う商品の一覧は、金融庁のサイトで公開されています。商品が対象かどうかは、金融庁の一覧や、利用する金融機関に確認することが基本です。
買い方
つみたて投資枠は、決まった金額を定期的に買う積立での購入が前提です。毎月など、決まった間隔で、自動的に買い付ける設定をします。
買えないもの
つみたて投資枠では、次のようなものは買えません。
- 個別の上場株式
- 上場REIT
- 毎月分配型の投資信託
- 公社債、公社債投資信託
(2026年11月時点の、日本証券業協会の案内による。令和8年度の税制改正大綱には、対象を広げる内容も盛り込まれていますが、実施は確認できていません)
5. 成長投資枠の特徴
成長投資枠は、つみたて投資枠より、選べる商品の幅が広い枠です。
買える商品
上場株式、ETF、上場REIT、公募株式投資信託などが対象です。国外の取引所に上場している株やETFも、対象に含まれます。
買えないもの
成長投資枠にも、対象外のものがあります。金融庁の案内では、たとえば、次のようなものです。
- 整理・監理銘柄に指定されている株式
- 信託期間が20年未満の投資信託
- 毎月分配型の投資信託
- デリバティブ取引を用いた、一定の投資信託
公社債や、公社債投資信託も、受け入れられません。預金や、国債・社債そのものも、NISAの対象外です。
6. 2つの枠の併用
同じ年に、2つの枠を使えるので、たとえば、次のような使い方があります。
- つみたて投資枠だけを使う
- 成長投資枠だけを使う
- 両方を使う
いずれの場合も、年間の上限と、生涯の限度額の範囲内であることが条件です。どの組み合わせがよいかは、人によって違います。
7. 枠を考えるときの視点
どの枠を、どのくらい使うかは、自分で決めるものです。考えるときの視点を、いくつか挙げます。
- 投資の目的と期間:何のために、いつまで持つお金か
- 選びたい商品:自分が理解できる商品は、どちらの枠で買えるか
- 続けられる金額:生活を圧迫しない範囲で、毎月いくらまでか
- 値動きへの向き合い方:下がったときも、落ち着いて持ち続けられるか
特定の枠の使い方をすすめるものではありません。自分の状況に合わせて、無理のない範囲で考えることが大切です。
8. 年間投資枠の考え方
年間投資枠は、その年に新しく買った金額(買付ベース)で、計算されます。
- 購入するときにかかる手数料は、含まれない
- 受け渡しが、その年の12月31日までに終わっている必要がある
- 外貨で買う商品は、約定日の為替レートで円に換算して計算される
たとえば、年間120万円のつみたて投資枠を使い切ったあとは、同じ年は、つみたて投資枠で、新しく買えません。翌年になれば、また新しい年間投資枠が使えます。
9. 「枠を使わないと損」ではない
年間の枠が決まっていると、「毎年、使い切らないと損」と感じる人もいます。しかし、枠には、使い切る義務はありません。
大切なのは、枠の大きさに合わせて投資するのではなく、自分の生活と目的に合わせて、金額を決めることです。生活防衛資金を削ってまで、枠を埋める必要はありません。
10. 数字で見る:上限まで使うと、どうなる?(仮の計算)
2つの枠の数字を、足し算で整理してみましょう。これは、制度の数字を使った計算の例で、実際にそうすることをすすめるものではありません。
- つみたて投資枠を、年間の上限(120万円)まで使うと、月あたりの平均は10万円
- 成長投資枠を、年間の上限(240万円)まで使うと、月あたりの平均は20万円
- 2つをあわせた年間の上限は、360万円
- 生涯の非課税保有限度額は1,800万円なので、年間360万円ずつ使い続けた場合、1,800万円 ÷ 360万円=5年で、限度額に届く計算
実際には、1,800万円のうち、成長投資枠で使えるのは1,200万円までです。また、売却すれば枠が空く仕組みもあります(第3章で説明します)。大切なのは、制度の上限は、多くの人にとって「使い切る前提の目標」ではなく、「これ以上は使えない天井」だという点です。
11. 具体的な使い方の例(仮のケース)
次の3つは、説明のために作った仮の例で、実在の人物ではありません。どれが良いという比較ではなく、枠の使い方のイメージをつかむためのものです。
例1:つみたて投資枠だけを使う人
毎月3万円を、つみたて投資枠で積み立てる。年間では36万円で、年間の上限(120万円)の範囲内。
例2:両方の枠を使う人
毎月5万円を、つみたて投資枠で積み立てる(年間60万円)。さらに、ボーナスの時期に、成長投資枠で、まとまった金額を使う(年間で60万円など)。2つの枠を、それぞれの上限の範囲内で使う。
例3:成長投資枠だけを使う人
上場株式の中から、自分で選んだものを、数回に分けて買う。年間の合計が、成長投資枠の上限(240万円)の範囲内になるようにする。
どの例でも、生活費の備えを確保したうえで、無理のない金額で行うことが前提です。
12. 枠についての、よくある勘違い
「つみたて投資枠のほうが、安全」とは限らない
つみたて投資枠で買える商品は、国の条件を満たした商品ですが、値下がりのリスクがなくなるわけではありません。条件は、商品の性質を決めるもので、元本を守るものではありません。
「成長投資枠のほうが、儲かる」とは限らない
成長投資枠は、選べる商品の幅が広いというだけです。成果が、つみたて投資枠より大きくなるとは限りません。値動きの大きい商品を選べば、元本が大きく減ることもあります。
「2つの枠を、同じ年に両方使わないといけない」わけではない
片方だけでも、まったく問題ありません。使わない枠があっても構いません。
「枠を使った商品は、自由に入れ替えられる」わけではない
NISA口座の中で、いったん買った商品を、売って別の商品を買うことはできます。ただし、売却した分の枠が戻るのは翌年以降で、同じ年は、使った年間枠は再利用できません。
13. 金融機関によって違うこと
制度は同じでも、金融機関によって、次のような点が違います。
- 取り扱っている、投資信託や、株の種類
- 積立の設定できる頻度や、金額の刻み
- 手数料の有無や、水準
- 使える支払い方法(口座引き落とし、クレジットカードなど)
つみたて投資枠の対象商品でも、すべての金融機関で、同じ商品が買えるとは限りません。口座を作る前に、自分が買いたい商品を、その金融機関が取り扱っているかを確認しましょう。選び方のポイントは、第3章で説明します。
14. 2027年からの変更点(0歳〜17歳)
2027年(令和9年)1月から、0歳〜17歳の人も、つみたて投資枠に限って、NISA口座を持てるようになります。18歳以上とは、別のルールが決められています。
- 年間投資枠は60万円、非課税保有限度額は600万円
- 成長投資枠は、使えない
- 12歳以降のお金の引き出しには、一定の条件がある
この連載では、基本的に18歳以上の制度を説明します。未成年のNISAを検討する場合は、金融庁や、金融機関の案内を確認してください。
15. 2つの枠は、同じ口座の「別々の財布」ではない
2つの投資枠は、別々の口座ではなく、1つのNISA口座の中にある、2つの使い方です。そのため、次のような点に注意が必要です。
- 生涯の非課税保有限度額(1,800万円)は、2つの枠で、共通して数える
- 年間の投資枠は、枠ごとに、別々に数える
- 口座は、1つの金融機関で、1つだけ
つまり、成長投資枠だけで1,800万円を使い切る、ということは、できません。成長投資枠の上限は、1,200万円です。
16. 「枠」の名前を、正しく使う
名前を正しく覚えておくと、情報を読むときに、混乱しにくくなります。
| よく見かける言い方 | 正しい呼び方(2024年以降) |
|---|---|
| 新NISAの積立枠 | つみたて投資枠 |
| 新NISAの一般枠 | 成長投資枠 |
| 旧つみたてNISA | つみたてNISA(2023年までの旧制度) |
旧制度の「つみたてNISA」「一般NISA」と、新制度の「つみたて投資枠」「成長投資枠」は、別の名前で、別の制度です。くわしくは、第2章の4本目で説明します。
17. よくある質問
どちらの枠から使えばよいですか?
決まった順番は、ありません。商品や、投資の目的、使える金額によって、選び方が変わります。
途中で、枠の使い方を変えられますか?
年間の枠の使い方は、年ごとに自分で決められます。つみたて投資枠だけの年や、両方を使う年があっても構いません。
つみたて投資枠は、毎月積み立てないといけませんか?
積立が前提の枠ですが、積立の頻度や金額は、金融機関によって選べる範囲が決まっています。くわしくは、第3章で説明します。
18. 迷ったときの、確認のしかた
2つの枠のどちらを使うか迷ったときは、自分が買いたい商品が、どちらの枠の対象かを、先に確認しましょう。商品が決まれば、使う枠は、自然に決まる場合が多くなります。商品の対象かどうかは、金融庁の一覧や、利用する金融機関の案内で、確認できます。
19. まとめ
- 新NISAは、「つみたて投資枠」と「成長投資枠」の2つで、併用できる
- 年間の上限は、つみたて投資枠が120万円、成長投資枠が240万円。あわせて最大360万円
- つみたて投資枠は、積立で買う、条件を満たした商品。成長投資枠は、より幅広い商品が対象
- 枠は、使い切る義務はない。自分の生活と目的に合わせて決める
次は「年間投資枠と生涯非課税限度額:いくらまで使えるか」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。