
1. この記事でわかること
- インフレ(物価の上昇)とは何か
- インフレで、お金の価値が変わる仕組み
- 貯金だけで大丈夫か、という考え方
- インフレ対策として、投資が話題になる理由と注意点

ニュースで「物価が上がっている」ってよく聞くけど、貯金には関係あるの?

大ありだよ。お金の「数字」は変わらなくても、「買えるもの」が変わってくるんだ。
2. インフレとは
インフレ(インフレーション)とは、物価が全体として上がり続けることです。同じ商品が、前の年より高くなっていくイメージです。
反対に、物価が下がり続けることを、デフレ(デフレーション)といいます。日本は長い間デフレ気味といわれてきました。その後の物価の動きは、時期によって変わるので、最新の状況は、総務省や日本銀行などの公表資料で確認してください。この記事では、実際の数字ではなく、仮の数字で仕組みを説明します。
3. お金の「価値」が目減りするとは
お金の価値は、「そのお金で、どれだけのものが買えるか」で決まります。物価が上がると、同じ金額で買えるものが、少なくなります。
仮の数字で計算してみる
物価が、毎年2%ずつ上がり続けると仮定します。いまの100万円の「買える力」は、将来どうなるでしょうか。
| 年数 | 100万円の「買える力」(いまの価値に換算) |
|---|---|
| 10年後 | 約82万円分 |
| 20年後 | 約67万円分 |
| 30年後 | 約55万円分 |
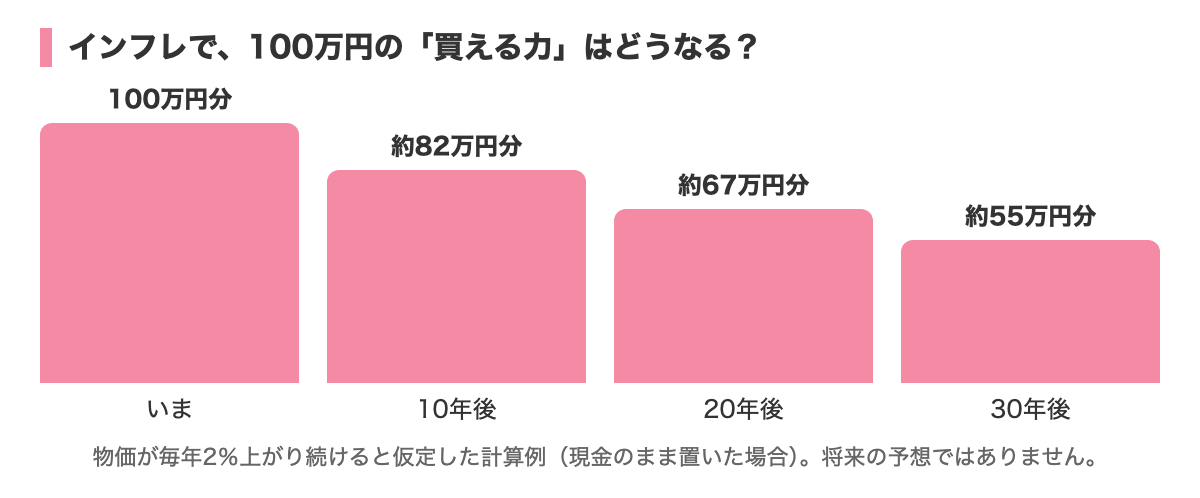
これは、100万円を現金のまま、金利がつかずに置いておいた場合の、計算上の数字です(100万円 ÷ 1.02の年数乗)。通帳の数字は100万円のままでも、買えるものの量は、減っていくことになります。
ただし、この数字は、「毎年2%」という仮の前提で計算したものです。実際の物価の動きは年によって違い、将来を予想するものではありません。
4. 預金の利息は、インフレに追いつく?
預金には、利息がつきます。利息がインフレを上回れば、買える力は減りません。インフレのほうが大きければ、実質的には目減りします。
- 利息 > 物価上昇率:買える力は、増える
- 利息 < 物価上昇率:買える力は、減る
いまの預金の金利は、各銀行の公式サイトで確認できます。「利息がいくらつくか」と「物価がいくら上がるか」を、見比べてみることが大切です。
5. インフレが、生活に与える影響
- 食品・日用品・光熱費など、日々の支出が増える
- 将来の教育費・老後の生活費も、いまの金額より多く必要になるかもしれない
- 給料が物価と同じペースで上がらないと、生活が苦しく感じやすい
- 借りているお金(住宅ローンなど)の実質的な負担は、軽くなる面もある
借金の面だけ見れば、インフレが有利に働く場合もあります。ただし、全体としては、現金・預金を中心に持っている人は、影響を受けやすいと言われます。
6. インフレに強いとされるもの
一般に、物価が上がると、次のようなものの値段も、一緒に上がりやすいと言われます。
| 種類 | インフレとの関係(一般的な考え方) |
|---|---|
| 株式 | 会社の売る商品の値段が上がれば、会社の利益も増えやすい。ただし、コストの上昇で利益が減ることもある |
| 不動産 | 物の値段が上がるのに合わせ、不動産の価格や家賃が上がりやすいと言われる |
| 金(ゴールド) | 通貨の価値が下がるときに、買われやすいと言われる。ただし、利息や配当は生まれない |
| 物価に連動する債券 | 物価に合わせて元本や利子が増減する仕組みのもの |
| 現金・預金 | 金額は変わらないため、目減りしやすい |
これらはあくまで一般的な考え方で、必ずそうなるわけではありません。インフレのときでも、株が下がることはありますし、不動産が値下がりすることもあります。
7. 「だから投資をするべき」とは限らない
インフレの話をすると、「だから投資をしなければ損だ」と思いたくなります。しかし、投資には元本が減るリスクがあり、投資をしないことが損とは言い切れません。
- インフレ率は、年によって変わる。将来は誰にもわからない
- 投資で得られる成果も、将来は誰にもわからない
- 生活費の備えや、近いうちに使うお金は、現金・預金で持つのが基本
大切なのは、「現金・預金は元本が減りにくいけれど、インフレでの目減りはありえる」「投資はインフレに負けにくい可能性があるけれど、元本割れもありえる」と、両方の面を知った上で、割合を決めることです。
8. 実質的な価値の考え方
「実質」という言葉も、覚えておくと便利です。
- 名目の利回り:表面上の増え方(預金の金利が1%なら、1%)
- 実質の利回り:名目の利回りから、物価上昇率を引いた、実際の増え方
たとえば、利回りが3%で、物価が2%上がるなら、実質の利回りは約1%です。反対に、利回りが1%で、物価が2%上がるなら、実質は約−1%です。
9. インフレ対策として、できること
投資以外にも、できることはあります。
- 1支出の見直し:固定費(通信費・保険・サブスクなど)を点検する
- 2収入を増やす:副業やスキルアップなど、収入の柱を増やす
- 3お金の置き場所を考える:生活費は預金、すぐ使わないお金の一部は投資を検討する
- 4情報を定期的に確認する:物価や金利の公式データを、時々チェックする
10. 物価のデータは、どこで見られる?
物価の動きは、公的な統計で確認できます。ニュースの見出しだけでなく、元のデータを見る習慣をつけると、判断しやすくなります。
- 消費者物価指数(CPI):総務省が毎月公表している、物価の動きを表す指数。食料やエネルギーなどを除いた指標もある
- 賃金・収入の統計:厚生労働省などが公表している、毎月勤労統計調査など
- 日本銀行の発表:金融政策や、物価の見通しに関する資料
これらは、数字が更新されていくので、この記事には最新の数値を書きません。確認したいときは、各機関の公式サイトで、最新の発表を見てください。
11. 物価と給料の関係
物価が上がっても、給料も同じように上がれば、生活の苦しさは、あまり変わりません。問題になるのは、物価の上がるペースに、給料の上がるペースが追いつかないときです。
- 物価の上昇率 > 給料の上昇率:実質的な収入が減り、家計が苦しくなる
- 物価の上昇率 < 給料の上昇率:実質的な収入が増える
自分の収入が、物価の動きに対してどうなっているかを、時々見直してみましょう。
12. 金利とインフレの関係
インフレと金利は、深く関係しています。大まかに言うと、次のような関係があります。
- 物価が上がりすぎると、中央銀行(日本では日本銀行)が、金利を上げて、景気の過熱を抑えようとすることがある
- 金利が上がると、預金の利息や、債券の利子が増える方向に動くことがある
- 金利が上がると、お金を借りるコストが上がり、住宅ローンの金利などにも影響する
金利が動くと、株や債券の値段にも影響があります。ただし、どう動くかは、そのときの状況によって変わるので、一概には言えません。
13. 将来の生活費を、インフレで考えてみる
インフレを意識すると、「将来必要なお金」の見え方が変わります。仮の数字で見てみましょう。
毎月の生活費が、いま20万円だとします。物価が毎年2%上がり続けると仮定すると、20年後に、同じ生活をするための生活費は、20万円 × 1.02の20乗=約30万円になります。
| 年数 | 同じ生活に必要な月額(仮の計算) |
|---|---|
| いま | 20万円 |
| 10年後 | 約24万円 |
| 20年後 | 約30万円 |
| 30年後 | 約36万円 |
これは、「毎年2%」という仮定の数字です。実際の物価がどうなるかは、誰にもわかりません。ただ、「将来の必要額は、いまの金額より大きくなる可能性がある」と考えておくことは、老後資金や、教育費の準備を考えるときに、役立ちます。
14. インフレと上手に付き合う3つの視点
- 1収入を守る・増やす:仕事のスキルを磨く、収入の柱を増やす
- 2支出を見直す:固定費の節約など、物価の上がりに対応できる家計にする
- 3お金の置き場所を分ける:すぐ使うお金は預金、長く使わないお金は、投資を含めて考える
どれか一つに頼らず、複数の方法を組み合わせるのが、現実的です。
15. インフレについての、よくある質問
タンス預金は、インフレに弱いですか?
現金を自宅で持つ場合、利息はつきません。物価が上がると、同じ金額で買えるものは減ります。そのうえ、紛失・盗難・災害のリスクもあります。ただし、災害時などに備えて、一定の現金を手元に置くことには、意味があります。
物価が上がっているのに、預金の金利が低いのはなぜですか?
金利は、日本銀行の政策や、景気、各銀行の方針などによって決まります。物価と金利は、関係はありますが、いつも同じように動くわけではありません。最新の金利は、各銀行の公式サイトで確認してください。
インフレのときは、何を買えばいいですか?
「これを買えば大丈夫」と言えるものは、ありません。この連載では、特定の商品をおすすめしません。インフレに強いとされるものにも、値下がりのリスクがあります。仕組みを理解して、自分の状況に合うかを考える必要があります。
物価が下がる(デフレ)ときは、どうなりますか?
お金の価値が、相対的に上がります。一方で、企業の売上や、給料が伸びにくくなる面もあります。デフレとインフレのどちらが続くかは、予想が難しいので、「どちらになっても、慌てない準備」を考えておくことが大切です。
16. ニュースを読むときの、3つのコツ
物価や、経済のニュースを読むときは、次の点を意識すると、冷静に考えやすくなります。
- 1数字の出どころを見る:総務省・日本銀行などの公的な発表か、個人の予想か
- 2前年と比べた割合か、金額か:「上昇率」と「金額」を、混同しない
- 3「だから、今すぐ○○すべき」という文に注意:不安をあおって、商品を売ろうとする記事もある
17. 物価の上がり方は、品目によって違う
「物価が上がる」といっても、すべてのものが同じ割合で上がるわけではありません。食料、エネルギー、家賃、通信費、教育費など、品目によって、上がり方も、上がる時期も違います。
そのため、自分の家計で、よく使うものの値動きを見ることも大切です。ニュースで伝えられる平均の数字と、自分の実感が違うことがあります。家計簿などで、よく使う費目を記録しておくと、自分にとっての物価の動きがわかりやすくなります。
18. 運用の成果を、物価で割り引いて考える
実質の考え方を、数字で見てみましょう。仮に、年3%で増える運用があり、物価が年2%上がるとします。
- 100万円は、1年後に103万円になります(名目)
- 物価が2%上がっているので、103万円で買えるものは、いまの約101万円分です(実質)
見た目は3万円増えていても、買える力で見ると、増えた分は約1万円です。これは、仮の数字による計算で、将来を予想するものではありません。大切なのは、「増えた金額」だけでなく、「買える力がどう変わったか」でも見るという視点です。
反対に、預金の利息が、物価の上がり方より小さければ、通帳の数字は増えていても、買える力は減っていることになります。
19. 家計のなかで、インフレの影響を考えてみる
インフレの影響は、人によって違います。たとえば、食費や光熱費の割合が大きい家庭は、それらの値上がりの影響を受けやすくなります。
自分の家計で考えるときは、次の順番が役に立ちます。
- 1毎月の支出を、「食費・住居・光熱・通信・教育・その他」などに分ける
- 2値上がりが気になる費目に、印をつける
- 3収入や、お金の置き場所が、その変化に対応できているかを考える
大きな数字を見て不安になるより、自分の家計で何が変わるのかを具体的に見るほうが、落ち着いて考えられます。
20. まとめ
- インフレは、物価が上がり続けること。お金の「数字」は同じでも、買える量は減る
- 仮に毎年2%上がるなら、100万円の買える力は、30年で約55万円分になる計算
- 預金は元本が減りにくいが、インフレで目減りする可能性がある。投資は、元本割れのリスクがある
- 両方の面を知って、自分に合った割合を考える
次は「複利と時間の力」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。 内容は2026年11月時点の情報です。