
1. この記事でわかること
- NISAの主なメリット
- 損益通算・繰越控除ができないことの意味(数字の例つき)
- 配当金を非課税で受け取るための、受け取り方の条件
- そのほかの、気をつけたい点

NISAって、メリットばかりじゃないんだよね?

そうだね。良い点と、気をつけたい点の両方を知っておくのが大切だよ。数字の例も交えながら、整理していこう。
2. NISAの主なメリット
まず、メリットを整理します。
- 利益や配当に、税金がかからない:通常は約20.315%の税金が、NISA口座の中では、かからない
- 非課税で持てる期間が、無期限:期限を気にせず、持ち続けられる
- 確定申告が、基本的に不要:非課税の範囲の利益や配当は、申告が要らない
- 配偶者控除などの判定に、影響しにくい:NISA口座の利益や配当は、合計所得金額に含まれない
- 売却した分の枠を、翌年以降に再び使える:簿価の分が、戻る
どれも、制度として、金融庁や、日本証券業協会の案内で確認できる内容です。
3. 注意点1:損益通算・繰越控除ができない
NISAで、いちばん注意したいのが、損失の扱いです。
どういうことか
課税口座では、損が出たとき、同じ年の他の利益と相殺(損益通算)したり、翌年以降3年間、繰り越して利益と相殺(繰越控除)したりできる場合があります。
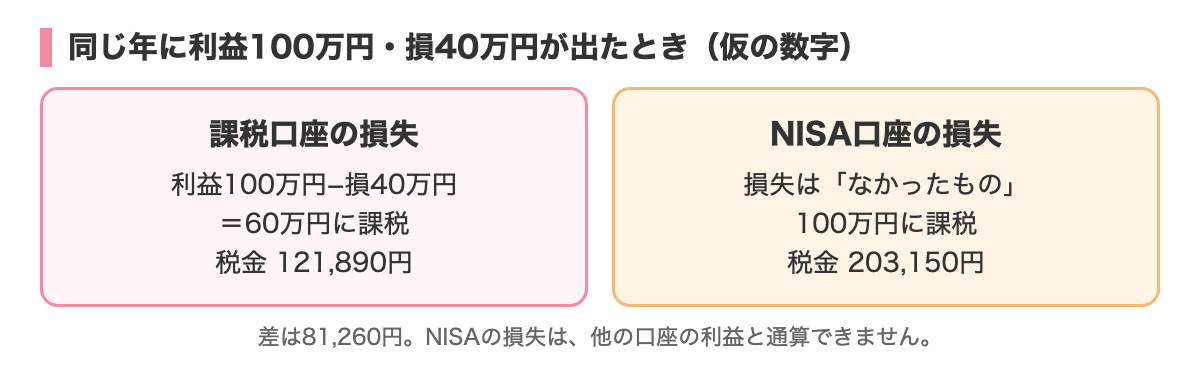
NISA口座では、売却して損が出ても、その損失は、税金の計算上、「なかったもの」として扱われます。課税口座の他の利益と通算できず、繰越控除もできません。
数字で見る(仮の例)
同じ年に、課税口座で100万円の利益が出て、別の商品で40万円の損が出たと仮定します。
| 損が出た商品を持っていた口座 | 税金がかかる利益 | 税金(20.315%) |
|---|---|---|
| 課税口座(損益通算できる) | 100万円 − 40万円=60万円 | 121,890円 |
| NISA口座(損益通算できない) | 100万円 | 203,150円 |
| 差 | 81,260円 |
課税口座なら、損と利益を相殺して、税金が軽くなる場合があります。NISAでは、それができません。これは、仮の数字による例です。
何に気をつけるか
「NISAで買った商品が値下がりしたら、損が出て、しかも税金面でも、何も調整できない」ことを、知っておく必要があります。NISAは、損失を、税金の面で、補ってくれる制度ではありません。
4. 注意点2:元本割れの、リスクは変わらない
非課税になるのは、利益にかかる税金です。投資した元本が減るリスクは、NISAでも、同じです。
- 値下がりすれば、損が出る
- 配当が減ったり、なくなったりすることもある
- 非課税だからといって、リスクの高い商品を選ぶのは、本末転倒
「NISAなら安心」「NISAなら必ず得」という考えは、誤りです。
5. 注意点3:配当金は、受け取り方で非課税にならないことがある
NISA口座で、国内の上場株式・ETF・REITの配当金を、非課税で受け取るには、証券会社で受け取る方式(株式数比例配分方式)を選ぶ必要があります。
- 株式数比例配分方式:証券会社の口座で、配当金を受け取る。NISA口座なら、非課税になる
- それ以外の方式(銀行口座で受け取る方式など):非課税にならず、通常どおり20.315%で、税金が引かれる
課税されたあとで、確定申告をして、非課税にすることはできません。受け取り方を、あらかじめ設定しておく必要があります。
手続きの時期
たとえば、3月決算の会社の配当を受け取るには、配当の基準日(3月31日)までに、証券会社経由で手続きを済ませておく必要があります。余裕をもって、早めに手続きしましょう。
投資信託の分配金は、手続きが不要
公募株式投資信託の分配金は、株式数比例配分方式の手続きをしなくても、NISA口座なら、非課税になります。
6. 注意点4:年間の枠・生涯の枠には、上限がある
前の記事で見たとおり、投資できる金額には、年間と生涯の、2つの上限があります。
- 年間の枠は、その年のうちに、使った分は戻らない
- 売却した分の枠は、翌年以降に戻る
- 枠は、簿価で数える
上限を超える分は、課税口座で投資することになります。
7. 注意点5:すでに持っている商品は、移せない
特定口座や、一般口座で持っている商品を、あとから、NISA口座に移すことはできません。NISA口座で、新しく買う必要があります。すでに持っている商品の、配当や売却益は、NISAの非課税の対象になりません。
8. 注意点6:1人1つの金融機関で、1口座
NISA口座は、1年につき、1つの金融機関でしか使えません。金融機関を変えるときは、決まった期間内に、手続きが必要です(くわしくは、第3章で説明します)。
9. 注意点7:外国株などの、現地での課税
外国の株式などから受け取る配当には、外国で、税金がかかる場合があります。この記事の確認範囲では、この点について、金融庁・国税庁・日本証券業協会の案内の本文で、明確な記述を確認できていません。そのため、断定はしません。
外国株や、外国の商品を、NISA口座で扱う場合は、取り扱う金融機関の案内で、現地での課税や、手続きの扱いを、確認してください。この点は、第5章でも扱います。
10. 注意点8:制度は、変わることがある
NISAの制度は、これまでも、改正されてきました。今後も、税制改正で、内容が変わる可能性があります。
- 2027年1月からは、0歳〜17歳が、つみたて投資枠で、NISA口座を持てるようになる
- 令和8年度の税制改正大綱では、つみたて投資枠の対象商品の拡充なども、盛り込まれていた(実施の時期は、金融庁の案内で確認が必要)
- 税率などの数字も、変わる可能性がある
この記事は、2026年11月時点の情報です。最新の制度は、金融庁・国税庁の案内で、確認してください。
11. メリットと注意点を、並べて整理
| 項目 | メリット | 注意点 |
|---|---|---|
| 税金 | 利益・配当が非課税 | 損失は、なかったものとして扱われる |
| 期間 | 非課税で持てる期間が、無期限 | 枠には、年間・生涯の上限がある |
| 手続き | 確定申告が、基本的に不要 | 配当の受け取り方を、選ぶ必要がある |
| 商品 | つみたて投資枠は、長期の積立・分散に向いた条件を満たす商品に限られる | 買えるものに、決まりがある |
| 口座 | 売却した分の枠は、再び使える | 戻るのは翌年以降で、簿価の分だけ |
12. 自分に合うかを考える視点
NISAを使うかどうか、どのくらい使うかを考える視点を、挙げます。
- 投資の目的と期間:長く持つお金か、近いうちに使うお金か
- 備え:生活防衛資金は、確保できているか
- 値動きへの向き合い方:値下がりしたとき、落ち着いて、持てるか
- 損失の扱いへの理解:損を、他の口座と通算できないことを、理解したうえで、使うか
投資の判断は、ご自身で行ってください。この連載は、制度の説明であり、特定の商品や、利用を、すすめるものではありません。
13. 損失の扱いを前提に、リスクの取り方を考える
NISAでは損失を通算できないため、どのくらいのリスクなら受け止められるかを、より慎重に考える人もいます。考え方の例を、挙げます。
- 値下がりしたときに、売らずに持ち続けられる金額かを考える
- 一つの商品に集中せず、分散する(ただし、分散しても、元本割れの可能性は残る)
- 生活費や、近いうちに使うお金は、NISAの投資に回さない
- 投資の期間を、長めに考える
どれも、特定の方法をすすめるものではなく、リスクについての、一般的な考え方です。
14. よくある勘違い
「NISAは、必ず得をする制度」
NISAは、利益が出たときの税金を軽くする制度です。利益が出るかどうかは、保証されません。
「NISAなら、確定申告は一切、要らない」
NISA口座の、非課税の範囲の取引は、申告が要りません。ただし、課税口座で取引している場合や、損失の繰越控除を使う場合などは、その分の申告が必要になることがあります。
「枠を使い切らないと、もったいない」
枠は、使い切る義務がありません。生活を圧迫してまで、使う必要はありません。
「NISAに入れれば、値下がりしにくくなる」
口座の種類は、商品の値動きに、影響しません。同じ商品を、NISA口座で持っても、課税口座で持っても、値動きは同じです。
15. 始める前のチェックリスト
NISAを始める前に、確認しておきたい項目を、まとめます。
- 投資の目的と、使う時期を、考えた
- 生活防衛資金を、確保した
- NISAのメリットと、損失の扱いを、理解した
- 年間と生涯の、枠の仕組みを、理解した
- 買いたい商品が、対象かどうかを、確かめる方法を知った
- 配当金の受け取り方(株式数比例配分方式)を、知っている
- 制度は、変わることがあると、理解した
全部にチェックがついたら、次の章の、口座開設の手順に進みましょう。ついていない項目があれば、焦らず、前の記事に戻って、確認してください。
16. 「メリット」と「リスク」を、同じ重さで見る
投資の判断では、メリットと、リスク(注意点)を、同じ重さで見ることが大切です。
| 見るべき点 | 確認すること |
|---|---|
| メリット | どの税金が、どの範囲で、かからなくなるのか |
| 注意点 | 損失の扱い・枠の上限・商品の範囲・手続きの条件 |
| リスク | 元本が減る可能性は、NISAでも変わらない |
メリットだけを見て始めると、「こんなはずではなかった」ということが、起こりえます。
17. 情報を読むときの注意
NISAについては、さまざまな情報が出ています。読むときは、次の点に注意しましょう。
- 「必ず儲かる」「絶対に得」と書かれた記事は、疑う:投資に、絶対はない
- 制度の説明と、商品の宣伝を、区別する:金融機関のサイトは、自社の商品の案内を含む
- 公開された日付を、確認する:制度は変わるので、古い情報は、そのまま当てはまらないことがある
- 公的な情報で、確かめる:金融庁・国税庁の案内が、基本
18. 迷ったときの相談先
NISAについて、わからないことや、自分の状況での判断に迷ったときは、次のような相談先があります。
- 利用している(または利用したい)金融機関の窓口:手続きや、取り扱い商品について
- 税務署:税金や、確定申告について
- 金融庁の案内:制度の仕組みについて
- 消費生活センターなど:勧誘や、トラブルについて
一人で抱え込まず、公的な窓口を使うことも、考えてください。
19. よくある質問
NISAで損をしたら、税金が戻りますか?
税金が、戻ることはありません。そもそも、損が出たときは、NISAでも課税口座でも、その損に対する税金は、かかりません。課税口座なら、他の利益と通算できる場合がありますが、NISAでは、できません。
NISAと課税口座は、併用できますか?
できます。NISAの枠を超えた分や、対象外の商品は、課税口座で取引します。口座ごとに、税金の扱いが違う点に、注意してください。
配当金の受け取り方は、あとから変えられますか?
手続きの方法や期限は、証券会社によって違います。利用している証券会社の案内を、確認してください。
20. 最後に、もう一度
NISAは、税金の負担を軽くする、便利な制度の一つです。ただし、投資の成果や、元本を守る制度ではありません。メリットも注意点も、あわせて理解したうえで、自分に合う使い方を、考えてください。
21. まとめ
- NISAは、利益・配当が非課税で、非課税の期間も無期限。確定申告も、基本的に不要
- 損失は、税金の計算上「なかったもの」。課税口座の利益と通算したり、繰り越したりできない
- 国内の上場株式などの配当は、証券会社で受け取る方式にしないと、非課税にならない
- 元本割れのリスクは、変わらない。制度は、変わることがあるので、最新の情報を確認する
次は第3章「口座開設と準備」へ。
※この記事は情報提供を目的としたもので、特定の商品をおすすめするものではありません。投資の判断はご自身で行ってください。制度の最新の内容は、金融庁・国税庁の案内で確認してください。 内容は2026年11月時点の情報です。